JPMorgan: open settlementstandaard moet tokenized markten schaalbaar maken
Een getokeniseerd aandeel uitgeven is relatief eenvoudig. Zorgen dat banken dat aandeel veilig tegen geld kunnen uitwisselen, is een veel moeilijkere stap.
Precies daar ziet JPMorgan een volgende bottleneck voor institutionele blockchainmarkten.
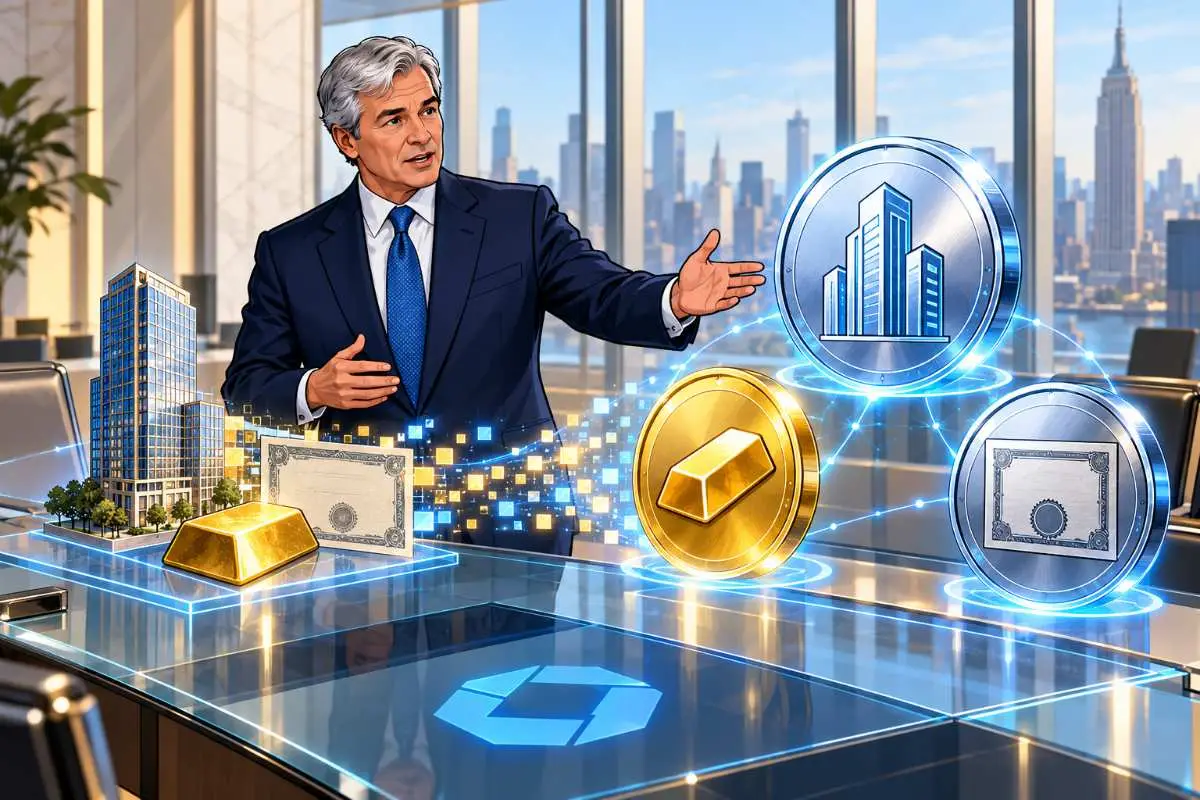
Rhodel D'Souza, Head of Markets Digital Assets bij JPMorgan, stelt dat grote marktpartijen een gedeelde open standaard voor atomische delivery-versus-payment nodig hebben om tokenized handel op grotere schaal te laten werken zonder opnieuw settlement- en tegenpartijrisico op te bouwen.
De uitspraak komt bij de lancering van Solana DvP.
Maar het grotere verhaal gaat niet over één blockchain.
Het gaat over standaardisatie.
Tokenisatie lost settlement niet vanzelf op
Een financieel product naar een blockchain brengen verandert de vorm van het bezit.
Het lost niet automatisch de afwikkeling van een transactie op.
Bij iedere effectenhandel bestaan twee kanten.
De verkoper moet het activum leveren.
De koper moet betalen.
Wanneer die twee stappen afzonderlijk worden uitgevoerd, ontstaat principal risk: de ene partij kan haar verplichting nakomen terwijl de andere dat niet doet.
Delivery-versus-payment, kortweg DvP, is bedoeld om dat probleem te beperken.
Asset en betaling worden aan elkaar gekoppeld.
Beide gaan door, of geen van beide.
JPMorgan wijst vooral op het woord 'gedeeld'
D'Souza's uitspraak draait daarom niet alleen om de snelheid van Solana.
Het opvallendste woord is shared.
“A shared, open standard for atomic delivery-versus-payment…”
Volgens D'Souza is juist zo'n gemeenschappelijke standaard nodig wanneer institutionele marktpartijen op grotere schaal onchain willen handelen.
Dat raakt een zwakke plek van veel financiële blockchainpilots.
Een bank kan voor één obligatie een eigen smart contract laten bouwen.
Een andere instelling kan hetzelfde doen met andere voorwaarden en andere code.
Beide pilots kunnen technisch werken.
Maar zodra tientallen banken allemaal hun eigen settlementlogica gebruiken, ontstaat opnieuw versnippering.
Alleen nu op de blockchain.
Maatwerk werkt voor een pilot, niet voor een markt
De Solana Foundation zegt dat institutionele on-chaintransacties tot nu toe vaak op speciaal gebouwde smart contracts vertrouwen.
Solana DvP probeert daar één herbruikbaar programma tegenover te zetten.
De code is open-source en beschikbaar onder de MIT-licentie.
Iedere partij kan dezelfde basis gebruiken en daar eigen processen omheen bouwen.
Een bank, custodian of exchange kan bijvoorbeeld optreden als settlementpartij. Het programma ondersteunt daarbij zowel SPL Token als Token-2022.
Dat is een andere ambitie dan bewijzen dat één tokenized transactie technisch mogelijk is.
Een standaard moet juist steeds opnieuw bruikbaar zijn.
Solana koppelt betaling en bezit atomisch
Technisch gebruikt Solana DvP een escrowopzet.
De verkoper plaatst het financiële activum aan één kant.
De koper plaatst de betaalasset aan de andere kant.
De settlementpartij kan vervolgens beide zijden gezamenlijk uitvoeren.
Mislukt één deel, dan gaat de volledige transactie niet door.
Solana zegt dat finaliteit daarmee binnen seconden kan worden bereikt.
De winst zit niet alleen in snelheid.
Doordat levering en betaling onderdeel zijn van dezelfde atomische handeling, hoeft een partij niet eerst geld over te maken en vervolgens te hopen dat het activum aankomt.
Traditionele Amerikaanse settlement is al T+1
De vergelijking met traditionele financiële markten verdient daarbij precisie.
De Solana Foundation schrijft dat bestaande processen kapitaal één tot twee dagen kunnen vastzetten.
Dat geldt niet als algemene regel voor alle Amerikaanse effecten.
Sinds 28 mei 2024 geldt in de Verenigde Staten voor de meeste broker-dealertransacties een standaard settlementcyclus van T+1. Een transactie op maandag wordt normaal dus op dinsdag afgewikkeld.
De institutionele winst van atomische on-chainsettlement moet daarom niet worden teruggebracht tot “twee dagen wordt enkele seconden”.
Het verschil zit ook in hoeveel afzonderlijke partijen, controles en systemen nodig zijn om beide kanten van de transactie bij elkaar te brengen.
Atomische settlement wist niet ieder risico uit
Ook de term “tegenpartijrisico verdwijnt” vraagt een grens.
Atomische DvP kan het risico beperken dat één partij betaalt zonder levering te krijgen.
Het verwijdert niet alle risico's uit een effectenhandel.
Er blijven vragen rond custody, juridische eigendom, toegangssleutels, operationele fouten en de geldigheid van het uitgegeven financiële product.
Ook een smart contract kan technisch correct werken terwijl een transactie juridisch problematisch is.
De Solana Foundation waarschuwt daarom zelf dat gebruik van DvP niet betekent dat een product automatisch voldoet aan alle toepasselijke financiële regels.
Code kan de settlement uitvoeren.
Code verleent geen effectenvergunning.
Token-2022 moet gereguleerde activa ondersteunen
Solana probeert die institutionele eisen deels technisch in te bouwen.
DvP ondersteunt Token-2022-functies zoals transfer hooks, pausable tokens en permanente gedelegeerde bevoegdheden.
Daarmee kan een uitgever bijvoorbeeld aanvullende regels rond overdrachten toepassen.
Dat is relevant wanneer niet iedere wallet een bepaald financieel product mag bezitten.
Een fonds of obligatie werkt juridisch anders dan een vrij verhandelbare memecoin.
Grote instellingen hebben daarom meer nodig dan alleen snelle tokenoverdrachten.
Ze moeten ook kunnen afdwingen wie mag ontvangen, wanneer handel kan worden stilgezet en welke partij bepaalde beheertaken heeft.
JPMorgan bouwde of keurde Solana DvP niet goed
De naam JPMorgan maakt voorzichtigheid extra belangrijk.
De bank leverde kennis over effectenafwikkeling en de eisen die financiële instellingen daaraan stellen.
Daar stopt de officiële betrokkenheid.
De Solana Foundation vermeldt expliciet dat JPMorgan het systeem niet heeft ontworpen, ontwikkeld, beheerd, goedgekeurd, gecertificeerd, gegarandeerd of onderschreven.
Er is evenmin aangekondigd dat JPMorgan zijn eigen transacties via Solana DvP gaat afwikkelen.
Dit is dus geen JPMorgan-op-Solana-deal.
De nieuwswaarde zit in iets anders.
Een van 's werelds grootste banken heeft meegedacht over welke voorwaarden een publieke blockchainstandaard moet vervullen om bruikbaar te worden voor institutionele settlement.
Code is geaudit, maar brede productie volgt nog
Ook de huidige status vraagt een dubbele lezing.
Solana zegt dat DvP externe security-audits heeft doorlopen en klaar is voor gebruik met echt geld.
In dezelfde aankondiging zoekt de Foundation nog designpartners en vroege deelnemers vóór de bredere production release.
Daarmee staat het programma tussen technische gereedheid en brede marktuitrol.
De code is er.
De audits zijn uitgevoerd.
Nu moet blijken welke instellingen de standaard werkelijk in hun processen opnemen.
Dat is een veel zwaardere test.
Privacy wordt volgende probleem
Voor institutionele handel ontbreekt bovendien nog een belangrijke laag.
Privacy.
Een publieke blockchain maakt veel transactiedata zichtbaar. Voor financiële instellingen kan dat ongewenst zijn wanneer bijvoorbeeld posities, tegenpartijen of transactievoorwaarden uit de keten zijn af te leiden.
De Solana Foundation zegt daarom later vertrouwelijke settlementmogelijkheden te willen toevoegen.
Die functie is nog toekomstig.
En juist daar wordt duidelijk waarom tokenisatie alleen niet genoeg is.
Een financiële markt heeft ook regels nodig rond afwikkeling, privacy, bewaring en toegang.
De volgende strijd gaat om gemeenschappelijke rails
De eerste golf van tokenisatie draaide vooral om de vraag of een obligatie, fonds of aandeel als token kon bestaan.
Dat antwoord is technisch steeds vaker ja.
De moeilijkere fase begint daarna.
Kunnen verschillende banken hetzelfde financiële product verhandelen zonder ieder hun eigen maatwerk te bouwen?
Kunnen cash en effect tegelijk bewegen?
Kan een instelling dezelfde technische standaard gebruiken met meerdere custodians en tegenpartijen?
En kunnen bestaande juridische controles daarbij blijven werken?
Dat is waar D'Souza's uitspraak meer gewicht krijgt dan alleen een compliment aan Solana.
De volgende institutionele blockchainstrijd gaat niet alleen om welk netwerk de meeste tokenized activa telt.
Ze gaat om welk netwerk standaarden krijgt die verschillende financiële instellingen daadwerkelijk samen durven te gebruiken.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk


Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading