DNB: gemeten Bitcoin volume kan zesvoudig verschillen door meetmethode
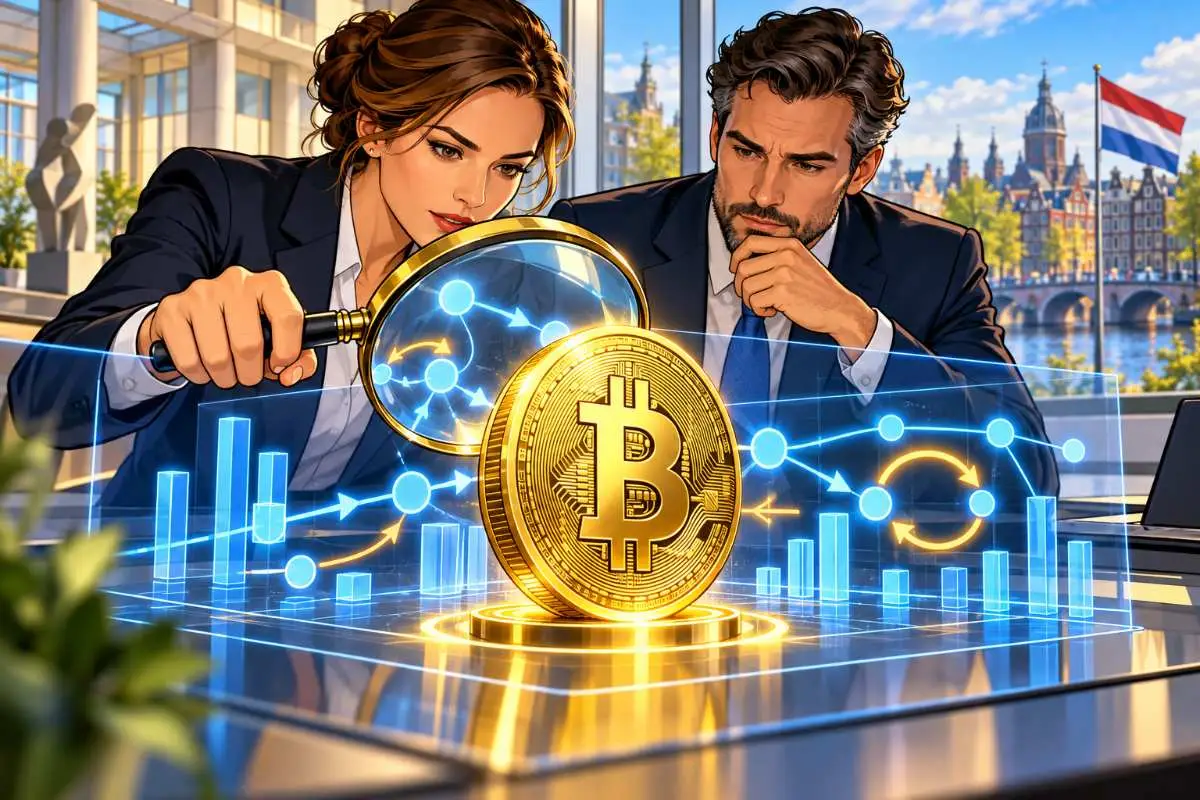
Dezelfde Bitcoin-transacties kunnen tot zes keer zoveel volume opleveren zodra de meetmethode verandert. Onderzoekers van DNB en de BIS laten daarmee zien hoe een openbaar grootboek toch een misleidend beeld van economische activiteit kan geven.
De Nederlandsche Bank publiceerde het onderzoek op 1 oktober als Working Paper 870. De BIS bracht dezelfde studie al op 15 september uit. De conclusies zijn van de auteurs en gelden niet automatisch als officieel standpunt van DNB of de BIS.
Bitcoin maakt wisselgeld onderdeel van de rekensom
Het probleem begint bij de manier waarop Bitcoin transacties verwerkt.
Bitcoin werkt met zogenoemde UTXO's: eerder ontvangen hoeveelheden BTC die later als invoer voor een nieuwe transactie worden gebruikt. Zo'n invoer wordt volledig aangesproken.
Stel dat iemand 1 BTC beschikbaar heeft en 0,2 BTC wil betalen. Zonder transactiekosten mee te rekenen kan 0,2 BTC naar de ontvanger gaan en 0,8 BTC als wisselgeld terugkeren.
Op de blockchain staan dan twee uitgaande bedragen.
Wie simpelweg alles optelt, registreert 1 BTC aan transferwaarde. Economisch is in dit voorbeeld maar 0,2 BTC naar een andere partij gegaan.
Drie methodes geven drie verschillende volumes
De onderzoekers gebruiken drie manieren om dezelfde Bitcoin-data te bekijken.
De ruimste berekening telt alle transactie-uitgangen mee. Daarbij wordt dus geen poging gedaan om wisselgeld te herkennen.
Een tweede methode verwijdert uitgangen die teruggaan naar een adres van de verzender. Zulke self-transfers zijn volgens de auteurs waarschijnlijk vaak wisselgeld en hebben op zichzelf weinig economische betekenis.
De derde methode gaat nog verder.
Wanneer geen duidelijke terugbetaling naar een verzendadres zichtbaar is, behandelt de berekening de grootste uitgang als mogelijk wisselgeld. De veronderstelling is dan dat de kleinere uitgang of uitgangen de werkelijke betaling vormen.
Dat is bewust voorzichtig. De auteurs waarschuwen zelf dat deze ondergrens slechts een heuristiek is. Het grootste bedrag hoeft in werkelijkheid niet altijd wisselgeld te zijn.
Verschil loopt op tot factor zes
Die aannames hebben grote gevolgen.
Het verwijderen van herkenbare self-transfers kan het gemeten on-chain volume volgens de studie op bepaalde momenten tot een factor zes verlagen. De onderzoekers noemen dat opvallend omdat de ruimste berekening vaak als gewone transferwaarde wordt gerapporteerd.
Dat betekent niet dat Bitcoin zes keer minder wordt gebruikt dan gedacht.
Het betekent dat “transactievolume” geen volledig neutraal cijfer is. Wie technische geldbewegingen meerekent, beantwoordt een andere vraag dan iemand die alleen economische overdrachten probeert te schatten.
De studie gebruikt daarvoor Bitcoin-data van 2009 tot 2026, met ongeveer 1,3 miljard transacties en 3,6 miljard outputs.
Dit zegt niets over handelsvolume op exchanges
Daar ligt ook een belangrijke grens aan de conclusie.
Het onderzoek gaat over waarde die on-chain wordt gemeten. Het zegt niet dat het handelsvolume bij exchanges zes keer te hoog is.
Een handelsplatform kan bovendien duizenden interne transacties verwerken zonder iedere order afzonderlijk op Bitcoin vast te leggen.
Ook zegt de factor zes niets over de waarde van BTC zelf.
Het onderzoek draait om het meten van activiteit, niet om de vraag of Bitcoin te hoog of te laag geprijsd is.
Ethereum heeft een ander meetprobleem
Bij Ethereum zit de moeilijkheid ergens anders.
Ethereum gebruikt geen Bitcoin-achtig UTXO-model voor ether. Daar verdwijnt het probleem met wisselgeldoutputs grotendeels.
In plaats daarvan zorgt de vrijheid van smart contracts voor ruis.
De onderzoekers konden ongeveer 13 miljoen actieve contracts technisch indelen. Daaronder zaten circa 1,4 miljoen fungible-tokencontracts. Tegelijk bleven ruim 54 miljoen actieve contracts buiten die technische classificatie.
Veel contractcode betekent daarmee nog niet automatisch veel economisch gebruik.
Zelfs de naam USDT zegt niet genoeg
De paper laat zien hoe ver die ruis kan gaan.
De naam USDT kwam volgens de onderzoekers terug bij ongeveer 7.000 tokencontracts op Ethereum. Veel daarvan bootsen de naam van de bekende stablecoin na.
Een onderzoeker kan daarom niet simpelweg alle contracts met dezelfde naam bij elkaar optellen en daar gebruik van Tether uit afleiden.
Ook handelsactiviteit blijkt sterk geconcentreerd. Van de enorme hoeveelheid uitgegeven tokens trekt slechts een beperkt deel veel transfers en DEX-handel aan.
Meer tokens betekent dus niet automatisch meer gebruikers.
Stablecoin gedraagt zich anders op Ethereum en Tron
Het derde meetprobleem ontstaat wanneer dezelfde stablecoin op verschillende netwerken wordt gebruikt.
Volgens de studie bevindt op Ethereum meer dan 20 procent van de onderzochte USDT zich in smart contracts. Op Tron ligt dat aandeel rond 1 procent.
De onderzoekers zien Ethereum-USDT daardoor sterker terug bij toepassingen als handel en liquiditeitsdiensten.
Op Tron zit USDT vaker buiten smart contracts. Dat past volgens hen beter bij betalingen, bewaren van waarde en tegoeden die bij cryptodiensten worden aangehouden.
De token heet aan beide kanten USDT. De economische functie kan toch sterk verschillen.
Openbare data zijn niet hetzelfde als simpele data
Dat is uiteindelijk de bredere les uit het onderzoek.
Een publieke blockchain laat transacties controleren zonder toestemming van een centrale databasebeheerder. Maar zichtbaarheid lost het interpretatieprobleem niet op.
Bij Bitcoin moet worden bepaald wat een betaling is en wat wisselgeld is. Bij Ethereum moet technische contractactiviteit van economisch gebruik worden gescheiden. Bij stablecoins moet zelfs per netwerk worden gekeken waarvoor dezelfde token wordt ingezet.
DNB en de BIS vatten on-chain indicatoren daarom beter op als benaderingen dan als directe metingen van economische activiteit.
Een groot getal op een dashboard vertelt pas iets bruikbaars wanneer duidelijk is wat er precies is meegeteld.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading