ING wil klant aan het stuur houden wanneer AI zelfstandig betaalt
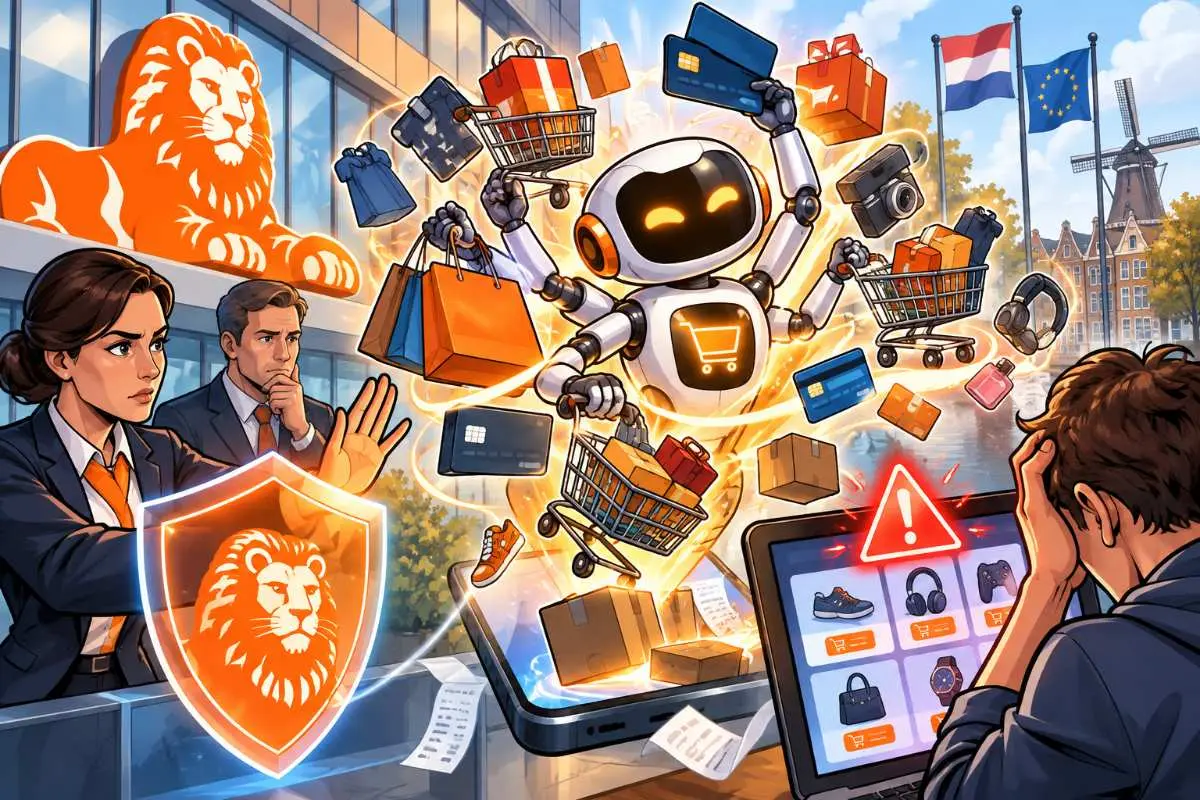
Een AI-agent mag straks misschien zelf producten zoeken en aankopen uitvoeren. ING wil alleen voorkomen dat de mens daarbij verandert in een toeschouwer van zijn eigen bankrekening.
De Nederlandse bank heeft daarom met vijf internationale banken gezamenlijke principes opgesteld voor agentic commerce. Klanten moeten kunnen zien wat hun AI doet, grenzen kunnen stellen en controle houden over geld en persoonsgegevens.
Dat debat is niet meer theoretisch.
ING heeft dit jaar al live betalingen met AI-agents uitgevoerd via Mastercard en Visa.
Zes banken proberen spelregels vroeg vast te leggen
ING werkte voor het initiatief samen met Bank of America, Capital One, Commonwealth Bank of Australia, ASB Bank en NatWest Group.
Hun gezamenlijke raamwerk draait om vijf onderwerpen:
transparantie, veiligheid, privacy en gegevensbescherming, keuzevrijheid en interoperabiliteit.
Die laatste term betekent simpel gezegd dat verschillende diensten met elkaar moeten kunnen samenwerken.
Een consument moet niet automatisch vastzitten aan één AI-platform, bank of betaalnetwerk omdat zijn agent toevallig daarbinnen werkt.
De banken nodigen nu ook verkopers, technologiebedrijven en andere financiële instellingen uit om de principes verder uit te werken.
Een agent doet meer dan advies geven
Een gewone chatbot kan vertellen welke telefoon het beste bij een bepaald budget past.
Een AI-agent kan daarna nog een stap zetten.
De gebruiker geeft bijvoorbeeld een maximumbedrag, gewenste specificaties en een leverdatum op. De agent zoekt vervolgens producten, vergelijkt verkopers en kan een aankoop voorbereiden.
Naarmate zulke systemen zelfstandiger worden, hoeft de consument niet meer iedere stap zelf uit te voeren.
Daarmee krijgt software steeds meer invloed op de vraag wat wordt gekocht, waar dat gebeurt en hoe wordt betaald.
ING stelt één grens centraal: de klant blijft baas
Hans Overeem, hoofd Payments bij ING Group, zegt dat klanten moeten begrijpen wat hun agent doet en erop moeten kunnen vertrouwen dat hun data en betalingen veilig blijven.
Dat klinkt vanzelfsprekend.
Technisch wordt het ingewikkeld zodra een agent tientallen beslissingen tussen opdracht en betaling zelfstandig neemt.
Een opdracht als “boek een geschikt hotel onder €250 per nacht” bevat bijvoorbeeld nog allerlei open keuzes.
Welke website mag de agent gebruiken?
Mag hij een niet-annuleerbare kamer kiezen?
Mag hij van betaalmethode wisselen voor korting?
En hoeveel mag hij afwijken wanneer geen perfecte optie beschikbaar is?
Juist zulke grenzen moeten vooraf aantoonbaar worden vastgelegd.
ING heeft dit al met Mastercard getest
ING bouwt dus niet vanaf de zijlijn mee.
Op 2 juni voerden Worldline, ING en Mastercard een live end-to-end agentic betaling uit in een productieomgeving.
Een ING-klant zocht daarbij met een AI-agent naar concertkaartjes binnen een vooraf bepaald budget. De agent presenteerde opties en de consument koos vervolgens zelf welke aankoop mocht doorgaan.
Pas na expliciete toestemming werd betaald.
ING verzorgde als uitgevende bank de authenticatie en autorisatie. Worldline verwerkte de betaling en de transactie liep via Mastercard.
Belangrijk detail: de agent mocht dus veel voorbereiden, maar de klant hield de eindbeslissing.
Visa-test maakte de opdracht nog programmeerbaarder
Een maand later volgde een tweede live test, ditmaal met Visa.
Die transactie vond plaats in Duitsland.
De consument bepaalde vooraf wat de agent mocht kopen en wanneer. Nadat de software een geschikt product had gevonden, bevestigde de klant zijn aankoopintentie via Visa Payment Passkeys en biometrische authenticatie.
ING autoriseerde vervolgens de betaling.
Die aanpak laat zien hoe toestemming steeds meer een technisch object wordt.
Niet alleen “ja, ik betaal” telt.
Het systeem moet ook kunnen vastleggen waarvoor de gebruiker toestemming gaf en binnen welke grenzen de agent mocht handelen.
Dat wordt lastig zodra de mens niet meer iedere aankoop bevestigt
De huidige voorbeelden houden de consument nog dicht bij de betaling.
ING zegt zelf dat agentic commerce nu grotendeels assisted is, terwijl agents later zelfstandiger kunnen handelen binnen vooraf ingestelde grenzen.
Daar begint de echte test.
Stel dat iemand een agent toestemming geeft om iedere week boodschappen tot €120 te bestellen.
De agent koopt per ongeluk voor €220.
Was dat dan een geautoriseerde betaling omdat de consument de software toegang gaf?
Of handelde de agent buiten zijn mandaat?
Dat verschil bepaalt uiteindelijk wie voor de schade opdraait.
Identiteit alleen is niet genoeg
Banken weten al jaren hoe ze moeten controleren of iemand zelf een betaling bevestigt.
Bij autonome software ontstaat een tweede identiteit.
De bank moet mogelijk weten welke agent handelt, voor welke gebruiker en onder welke opdracht.
Daar komt bewijs van toestemming bovenop.
Een betrouwbaar systeem moet achteraf kunnen reconstrueren welke grenzen golden toen de betaling werd uitgevoerd.
Dat wordt vooral belangrijk bij fraude of een conflict met een webshop.
De agent zelf mag geen zwarte doos worden waar iedereen naar wijst zodra iets misgaat.
Transparantie begint al vóór de betaling
Daarom staat transparantie als apart principe in het bankdocument.
Een consument en verkoper moeten weten wanneer AI bij een aankoop betrokken is. Ook moet duidelijk worden welke rol de agent precies heeft gespeeld.
Dat lijkt klein, maar kan later juridisch zwaar wegen.
Een agent die alleen prijzen vergelijkt is iets anders dan software die zelfstandig een bindende bestelling plaatst.
De systemen erachter moeten dat verschil kunnen herkennen.
Veiligheid mag niet verdwijnen omdat AI sneller werkt
Ook bestaande fraudebescherming moet volgens de banken overeind blijven.
Agentic commerce kan juist nieuwe aanvalsroutes creëren.
Een kwaadwillende website kan proberen een agent te manipuleren. Gestolen toegangsrechten kunnen een aanvaller de mogelijkheid geven namens een gebruiker aankopen te starten.
Daarnaast kan een agent gevoelige gegevens combineren die normaal verspreid blijven.
Denk aan voorkeuren, eerdere aankopen, locatiegegevens en betaalinformatie.
Meer autonomie betekent daardoor automatisch dat toegangsrechten strakker moeten worden afgebakend.
Keuzevrijheid wordt een strijd om macht
Misschien is het meest strategische principe keuzevrijheid.
Wanneer consumenten hun aankopen steeds vaker via één AI-assistent laten lopen, kan die agent bepalen welke verkopers überhaupt zichtbaar worden.
Daarmee ontstaat een nieuwe poortwachter.
Hetzelfde geldt voor betalingen.
Een agent kan straks mogelijk kiezen tussen kaart, bankbetaling, stablecoins of een andere betaalvorm.
Wie de regels van die keuze controleert, krijgt invloed op enorme geldstromen.
De zes banken willen daarom voorkomen dat consumenten en verkopers zonder goede reden in één gesloten systeem worden geduwd.
Mastercard én Visa zijn voor ING geen toeval
ING testte dit jaar zowel met Mastercard als met Visa.
Dat past opvallend goed bij het principe van interoperabiliteit.
De bank lijkt niet te willen inzetten op één gesloten agentmodel of betaalnetwerk.
De Mastercard-transactie liet zien dat een agentgestuurde betaling door een bestaande productieketen kan lopen. De Visa-test voegde daar expliciete aankoopvoorwaarden en biometrische bevestiging aan toe.
Beide voorbeelden houden de bank bovendien in de autorisatielus.
Dat kan belangrijk worden wanneer agents zelfstandiger gaan werken.
Crypto lost het toestemmingsprobleem niet vanzelf op
Voor crypto ligt hier dezelfde uitdaging.
Een agent kan technisch eenvoudig worden gekoppeld aan een wallet.
Stablecoins kunnen vervolgens 24 uur per dag softwarematig worden verstuurd.
Maar programmeerbaar geld lost niet automatisch de vraag op of een betaling mocht plaatsvinden.
Bij sommige on-chainbetalingen kan een eenmaal bevestigde transactie bovendien niet eenvoudig worden teruggedraaid.
Dan moet de controle vóór het verzenden al sterk genoeg zijn.
Limieten, toegestane ontvangers en bewijs van de oorspronkelijke opdracht worden daardoor minstens zo belangrijk als transactiesnelheid.
ING kiest niet tegen autonome AI
De nieuwe principes zijn geen poging om agentic commerce stil te leggen.
ING zegt juist dat de technologie winkelen eenvoudiger en intuïtiever kan maken. De bank wil haar eerdere tests verder vertalen naar toepassingen die op grotere schaal gebruikt kunnen worden.
Maar autonomie krijgt voorwaarden.
De gebruiker moet kunnen begrijpen wat gebeurt.
Zijn gegevens moeten beschermd blijven.
En hij moet uiteindelijk kunnen bepalen welke agent, winkel en betaalmethode wordt gebruikt.
Dat is een veel fundamentelere eis dan een fraaie checkout.
De strijd gaat straks om het mandaat
De eerste generatie agentic payments heeft al bewezen dat AI een aankoop kan begeleiden en een betaling kan starten.
De volgende generatie wordt moeilijker.
Daarbij hoeft de mens misschien niet iedere keer opnieuw op “betalen” te drukken.
Dan wordt het mandaat de kern van het financiële systeem rond agents: wat mocht de software doen, hoeveel mocht zij uitgeven en hoe bewijst iedereen dat achteraf?
ING en de vijf andere banken proberen die regels vast te leggen voordat autonome aankopen gemeengoed worden.
De technische vraag is niet meer of AI met jouw geld kan betalen. De grotere vraag is hoe je voorkomt dat zelfstandig betalen verandert in zelfstandig beslissen over jouw geld.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading