Deutsche Bank maakt private keys tot bankdienst en zet cryptobewaarders onder druk
Een private key wordt straks onderdeel van de bankrelatie.
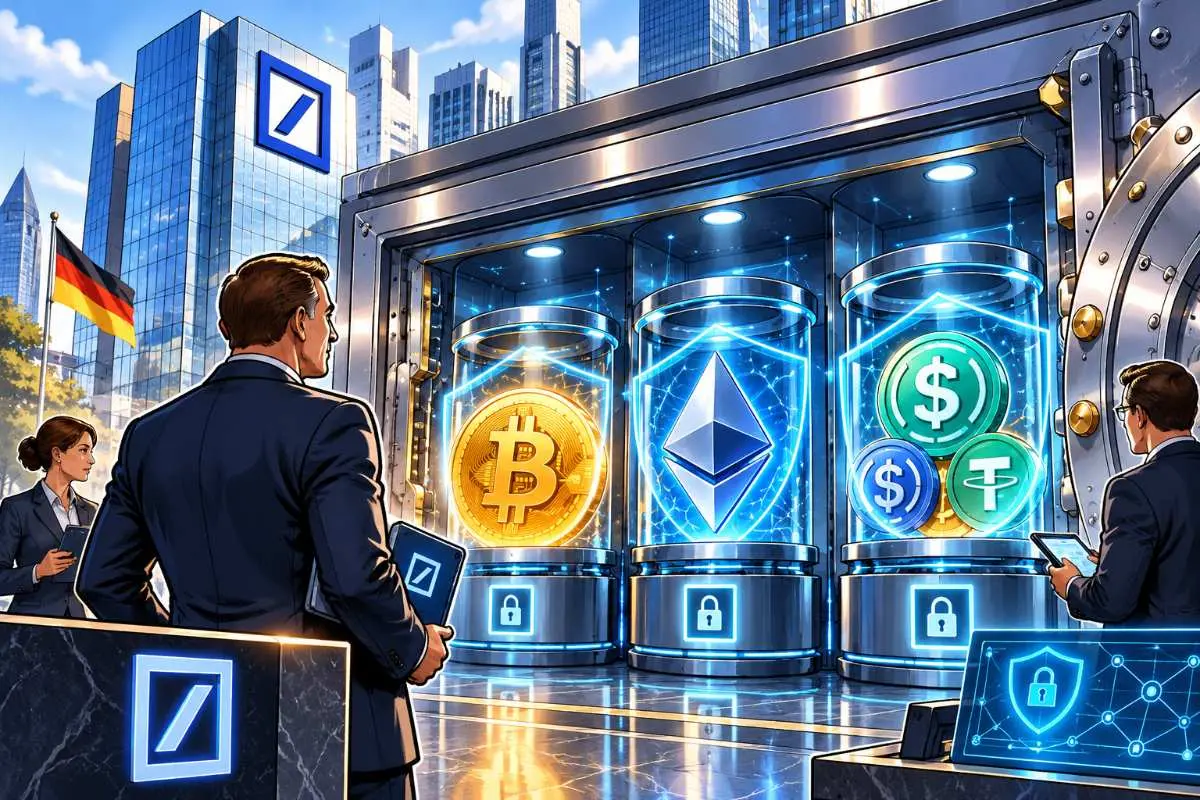
Deutsche Bank wil nog dit jaar Bitcoin, Ethereum en geselecteerde stablecoins bewaren voor institutionele klanten in Europa. De bank gaat daarbij expliciet wallets én private keys namens klanten beheren. De lancering blijft afhankelijk van de afronding van het toepasselijke regulatoire traject.
Dat is meer dan een nieuwe cryptodienst.
Custody was jarenlang een terrein waarop cryptobeurzen en gespecialiseerde bewaarpartijen een technische voorsprong claimden. Nu trekt een traditionele bank precies die functie naar binnen.
Deutsche Bank gaat daadwerkelijk private keys beheren
Deutsche Bank zegt dat klanten via de nieuwe dienst digitale activa kunnen bewaren en naar derden kunnen overdragen.
De bank beheert daarvoor de wallets en private keys namens de klant. Bij de start moeten onder meer Bitcoin, Ether, USDC, EURC en EURAU worden ondersteund. Later kunnen ook getokeniseerde financiële instrumenten volgen.
De eerste doelgroep bestaat niet uit particuliere cryptohandelaren.
Deutsche Bank mikt op ondernemingen, vermogensbeheerders, hedgefondsen, custodians, brokers en staatsgerelateerde instellingen die al zaken doen met de Corporate Bank en Investment Bank.
Daar zit meteen de commerciële dreiging.
De bank hoeft deze klanten niet eerst te overtuigen dat Deutsche Bank bestaat, betrouwbaar genoeg is of een complianceafdeling heeft.
Die relatie ligt er vaak al.
Crypto-custody wordt onderdeel van bestaande bankdiensten
Voor een professionele belegger draait cryptobewaring niet alleen om de vraag waar een private key technisch wordt opgeslagen.
Er spelen ook andere vragen.
Wie is aansprakelijk als er iets misgaat? Hoe worden activa juridisch gescheiden? Wie levert rapportages aan auditors? Welke controles gelden bij grote transfers? Hoe past crypto binnen bestaande interne risicoregels?
Deutsche Bank kan die vragen combineren met diensten die dezelfde klant al gebruikt.
De bank levert wereldwijd onder meer custody, clearing, asset servicing, financiering en liquiditeitsdiensten in meer dan dertig markten. Digitale activa kunnen daardoor worden toegevoegd aan een bestaande financiële relatie.
Dat is een ander verkoopverhaal dan bij een losse cryptobewaarder.
Sleutels worden met meerdere controlelagen beschermd
Deutsche Bank heeft ook meer details gegeven over de beveiliging.
Private keys moeten onder meer hardwarematig worden beschermd. De bank noemt daarnaast functiescheiding, goedkeuring door meerdere personen, aparte warm- en cold-storageomgevingen en gecontroleerde back-up- en recoveryprocessen.
Voor bepaalde technische onderdelen gebruikt de bank externe leveranciers.
Welke partijen welke onderdelen leveren, maakt Deutsche Bank in de huidige aankondiging niet bekend. De bank zelf blijft tegenover de klant wel de aanbieder van de bewaarlijn.
Dat laatste is belangrijk.
De instelling hoeft niet iedere cryptografische component zelf te bouwen om de klantrelatie naar zich toe te trekken.
MiCA maakt private keys officieel een bewaarfuctie
Europa heeft die beweging juridisch een stuk herkenbaarder gemaakt.
MiCA definieert crypto-custody expliciet als het namens klanten bewaren of controleren van crypto of de middelen waarmee toegang tot die activa wordt verkregen. De regels noemen daarbij rechtstreeks private cryptografische sleutels.
Daarmee is een private key voor Europese regels niet langer alleen een technisch begrip uit de cryptowereld.
Het is onderdeel van een gereguleerde financiële dienst.
Custodyproviders moeten onder MiCA onder meer een bewaarbeleid voeren, posities per klant registreren en procedures hebben om verlies door fraude, cyberaanvallen of nalatigheid te beperken.
Klantcrypto moet juridisch worden afgescheiden
MiCA gaat nog verder.
Een aanbieder moet crypto van klanten scheiden van zijn eigen bezit. Ook moeten de middelen waarmee toegang tot die crypto wordt verkregen herkenbaar aan de klantposities zijn gekoppeld.
De activa moeten juridisch beschermd worden tegen schuldeisers van de bewaarder wanneer die partij insolvent raakt.
Daarnaast kan een custodian aansprakelijk zijn voor verlies van crypto of toegangsmiddelen wanneer het incident aan de aanbieder kan worden toegerekend. Die aansprakelijkheid is volgens MiCA begrensd op de marktwaarde van het verloren activum op het moment van verlies.
Voor institutionele klanten zijn dat herkenbare juridische kaders.
En precies daar hebben banken ervaring mee.
Banken krijgen onder MiCA een andere route
Hier ontstaat een nog interessanter concurrentieverschil.
Een nieuwe cryptodienstverlener heeft normaal gesproken een MiCA-vergunning als crypto-asset service provider nodig.
Voor een bestaande kredietinstelling ligt dat anders.
Artikel 60 staat banken toe cryptodiensten aan te bieden wanneer zij hun bevoegde toezichthouder minimaal veertig werkdagen van tevoren de vereiste informatie verstrekken. Daarbij moeten ze onder meer hun bedrijfsplan, controles, ICT-beveiliging, scheiding van klantactiva en custodybeleid indienen.
ESMA bevestigt dat een kredietinstelling via deze notificatieprocedure in beginsel alle MiCA-cryptodiensten kan aanbieden, binnen de grenzen van de bestaande bankvergunning en nationale regels.
Dat is geen automatische toestemming.
Maar het laat wel zien waarom MiCA niet uitsluitend een beschermingsmuur voor cryptobedrijven vormt.
Het creëert ook een route waarlangs bestaande banken de markt binnen kunnen bewegen.
Cryptobeurzen verliezen daarmee een oud argument
Jarenlang kon een cryptoplatform zeggen dat traditionele banken technisch niet waren ingericht op digitale activa.
Bij private keys, blockchaintransacties en 24/7-markten lag gespecialiseerde kennis bij cryptobedrijven.
Dat verschil wordt kleiner.
Deutsche Bank zegt nu zelf wallets en cryptografische sleutels te gaan beheren.
Daarmee moet een gespecialiseerde custodian op andere punten laten zien waarom een instelling hem nodig heeft.
Bijvoorbeeld omdat die partij meer blockchains ondersteunt, sneller nieuwe assets toevoegt, staking aanbiedt of veel diepere technische kennis heeft van protocolwijzigingen.
Custody alleen wordt een moeilijker onderscheidend product.
Een exchange heeft nog steeds wapens die een bank mist
Dat betekent niet dat cryptobeurzen plots buitenspel staan.
Custody is maar één onderdeel van hun aanbod.
Een grote exchange kan bewaring combineren met 24/7-handel, orderboeken, derivaten, staking, collateral management en directe toegang tot veel verschillende tokens.
Gespecialiseerde bewaarpartijen kennen bovendien de operationele eigenaardigheden van blockchainnetwerken.
Forks, stakingmechanismen, tokenmigraties en protocolwijzigingen passen niet altijd netjes binnen traditionele bancaire processen.
Deutsche Bank begint daarnaast met een beperkte selectie activa.
Bitcoin en Ether zijn relatief voor de hand liggend. Het ondersteunen van honderden kleinere tokens is een heel ander operationeel model.
De strijd gaat daarom niet om wie alle crypto bewaart
Deutsche Bank hoeft cryptobeurzen niet volledig te vervangen om hun verdienmodel te raken.
De interessantste klanten zijn juist de instellingen die weinig behoefte hebben aan honderden tokens.
Een pensioenfonds, multinational of vermogensbeheerder kan vooral Bitcoin, Ether, stablecoins en later getokeniseerde obligaties of fondsen willen gebruiken.
Voor zo'n partij kan één bestaande bankrelatie aantrekkelijk zijn.
Cash, effecten, digitale activa, rapportages en risicocontroles kunnen dan dichter bij elkaar worden georganiseerd.
Dat raakt precies het institutionele segment waar custodybedrijven veel waarde aan toekennen.
De bank zegt zelf dat crypto naast traditioneel geld komt
Gerald Podobnik, co-hoofd van Deutsche Bank's Corporate Bank, zet de strategie vrij duidelijk neer.
Digitale activa vervangen volgens hem het traditionele financiële systeem niet. Ze komen ernaast te staan, terwijl banken vertrouwen, beveiliging en gereguleerde controles toevoegen.
Die gedachte sluit aan op een analyse die Deutsche Bank op 9 september publiceerde.
Daarin beschreef de bank custody als een belangrijke verbinding tussen digitale activa en reguliere financiële markten. De bank ziet daarbij niet alleen Bitcoin en Ethereum, maar ook stablecoins, tokenized deposits, digitale centrale-bankmunten en getokeniseerde effecten als onderdelen van dezelfde beweging.
Dat vertelt waar de grotere inzet ligt.
Niet alleen Bitcoin bewaren.
Maar een positie innemen in de bewaarlaag van een financiële markt waarin steeds meer bezittingen digitaal worden uitgegeven.
Tokenized assets kunnen uiteindelijk groter worden dan crypto
De roadmap richting getokeniseerde financiële instrumenten verdient daarom aandacht.
Wanneer aandelen, obligaties, fondsen of andere financiële rechten vaker als tokens worden verwerkt, blijft er iemand nodig die ze veilig voor klanten bewaart.
Een bank die zowel traditionele effecten als digitale activa kan verwerken, krijgt daar een logisch verkoopargument.
Dezelfde institutionele klant hoeft dan niet voor ieder type bezit een andere partij te gebruiken.
Voor gespecialiseerde cryptobedrijven wordt de concurrent daarom waarschijnlijk scherper naarmate tokenization groter wordt.
De ironie is duidelijk.
Institutionele adoptie kan de totale markt voor digitale activa vergroten en tegelijkertijd het marktaandeel van crypto-native partijen onder druk zetten.
Bankbewaring maakt Bitcoin geen bankdeposito
Er is wel een grens aan het vertrouwde bankgevoel.
Deutsche Bank waarschuwt zelf dat digitale activa materiële risico's houden, waaronder koersschommelingen, fraude, cyberincidenten en problemen bij marktpartijen.
Crypto die via de nieuwe dienst wordt bewaard, valt bovendien niet onder een depositogarantiestelsel dat vergelijkbaar is met de bescherming van daarvoor in aanmerking komende bankdeposito's.
Een Bitcoin bij Deutsche Bank wordt dus niet ineens hetzelfde product als euro's op een betaalrekening.
De bewaarlaag wordt bancair.
Het onderliggende activum blijft crypto.
De private key is het echte machtsmiddel
Daarmee krijgt de oude cryptoslogan not your keys, not your coins een onverwachte nieuwe tegenstander.
Niet alleen exchanges willen die keys beheren.
Ook banken willen ertussen zitten.
Voor particuliere gebruikers die zelfbewaring belangrijk vinden, verandert dat weinig. Zij kunnen hun private keys zelf blijven beheren.
Voor professionele partijen ligt de afweging anders.
Een fondsbeheerder wil waarschijnlijk niet dat één medewerker met een recovery phrase in een bureaulade miljarden aan digitale activa beheert.
Daar worden controle, aansprakelijkheid en functiescheiding belangrijker dan ideologie.
Precies op dat punt probeert Deutsche Bank binnen te komen.
Institutionele adoptie krijgt daarmee een andere winnaar
Deutsche Bank heeft zijn eerste klanten nog niet live.
De dienst moet dit jaar starten, maar blijft afhankelijk van het regulatoire proces. Ook het aanbod, de geografische beschikbaarheid en de ondersteunde activa kunnen nog veranderen.
Toch is de machtsverschuiving zichtbaar.
De vraag is niet langer of grote banken ooit private keys zullen aanraken.
Deutsche Bank zegt nu letterlijk dat het ze namens klanten gaat beheren.
Vanaf daar verandert de concurrentie.
Wanneer crypto een normaal financieel product wordt, is niet vanzelfsprekend dat cryptobedrijven de grootste winnaars van die normalisering zijn. Wie de keys bewaart, houdt namelijk ook een belangrijk deel van de klantrelatie vast.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk


Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading