Michael Saylor wil financiële regels herschrijven voor economie met AI-agents
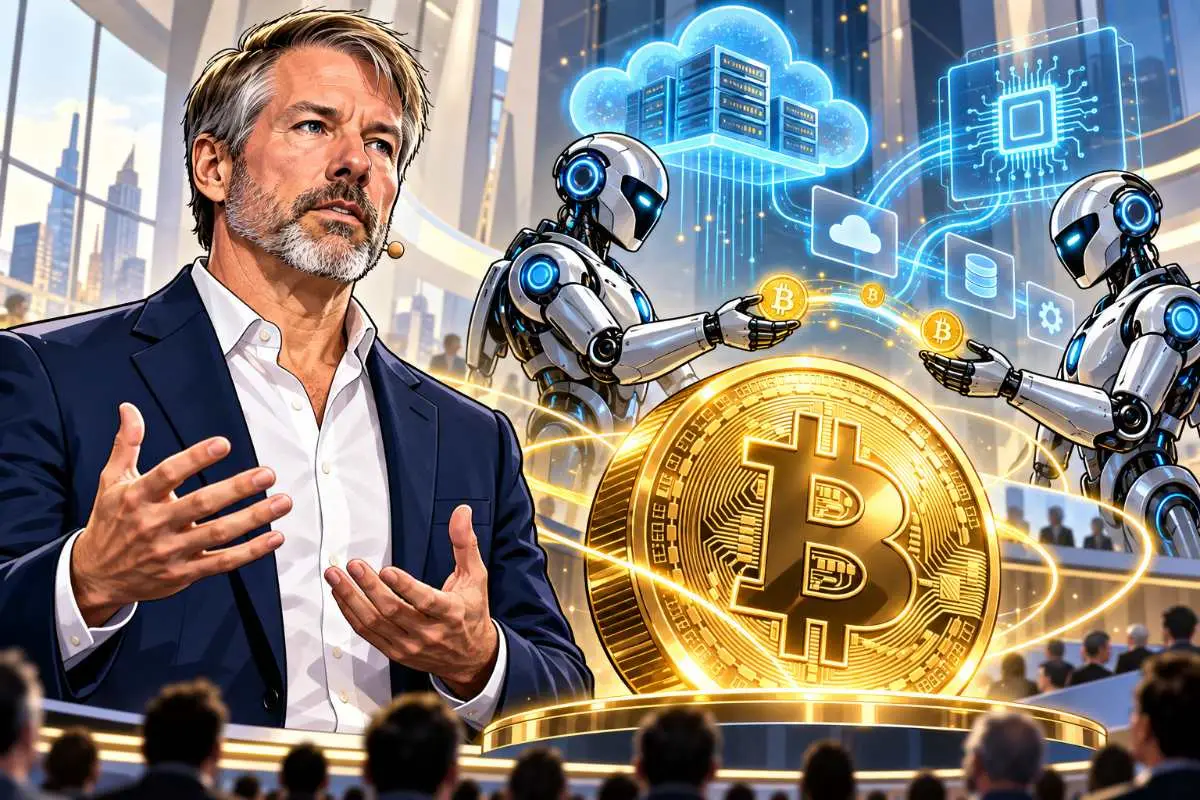
Michael Saylor wil het financiële systeem voorbereiden op software die straks zelf prijzen vergelijkt, onderhandelt en betalingen uitvoert. Zijn antwoord: meer rechten rond digitale assets en financiële diensten die 24 uur per dag rechtstreeks door AI-agents kunnen worden gebruikt.
De Strategy-topman noemt dat een “bill of digital rights”. Het gaat om zijn eigen Amerikaanse beleidsvisie, niet om aangenomen wetgeving.
AI-agents moeten namens mensen kunnen betalen
Saylors vertrekpunt is simpel.
Hij verwacht dat AI-agents steeds meer werk overnemen dat mensen nu via websites, telefoongesprekken en apps doen. Software kan dan zelfstandig onderzoek uitvoeren, prijzen vergelijken, aankopen voorbereiden en samenwerken met andere agents.
Daar botst AI volgens hem op het huidige financiële systeem.
Bankdiensten zijn grotendeels gebouwd rond menselijke identiteiten, menselijke interfaces en processen met vaste openingstijden.
Saylor wil daarom digitale wallets, programmeerbare betalingen en assets die software rechtstreeks kan gebruiken.
Belangrijk: hij zegt niet dat een AI-agent juridisch zelfstandig eigenaar van vermogen moet worden.
De agent handelt in zijn visie namens een persoon of onderneming.
Vijf digitale rechten moeten basis vormen
Saylor stelt vijf rechten voor digitale assets voor.
Mensen en bedrijven zouden volgens hem het recht moeten hebben om digitale assets te creëren, uit te geven, zelf of via een bewaarder aan te houden, over te dragen en daadwerkelijk te gebruiken.
Onder “gebruiken” verstaat hij onder meer betalen, beleggen, inkomsten verdienen en lenen met een asset als onderpand.
Daar zit zijn bredere punt.
Een digitaal bezit heeft volgens Saylor weinig waarde wanneer de eigenaar het nauwelijks kan verplaatsen of inzetten.
Hij wil daarom regels die eigendom en fraude duidelijk aanpakken, maar tegelijk ruimte laten voor nieuwe financiële producten.
Bitcoin past volgens Saylor bij machinegeld
Hier komt Bitcoin in beeld.
Saylor noemt Bitcoin opnieuw “digital capital” en ziet digitale assets als logische middelen voor software die volledig via internet werkt.
Een AI-agent kan immers geen goudstaaf direct over het internet verplaatsen. Een digitale asset kan technisch wel binnen seconden worden verzonden.
Dat betekent niet dat Bitcoin automatisch het dominante betaalmiddel voor AI-agents wordt.
Dat is Saylors verwachting, geen bewezen uitkomst.
Agents kunnen uiteindelijk ook gebruikmaken van bankgeld, digitale dollars, stablecoins of andere programmeerbare betaalmiddelen.
Geld moet volgens hem 24/7 beschikbaar zijn
Saylors kernwoord is snelheid.
Hij vindt dat geld en financiële producten beschikbaar moeten zijn “24 hours a day, 365 days a year” en moeten kunnen bewegen met de snelheid van software.
Daarmee koppelt hij de AI-discussie aan een ouder cryptothema.
Publieke blockchains en sommige digitale betaalnetwerken kennen geen traditionele bankopeningstijden.
Een wallet kan technisch op ieder moment een transactie ondertekenen.
De grotere vraag is welke regels bepalen hoeveel vrijheid autonome software daarbij krijgt.
Wie mag een AI-agent geld laten uitgeven?
Dat probleem blijft in Saylors essay grotendeels open.
Een agent die alleen een vlucht van €200 boekt, brengt een ander risico mee dan software die zelfstandig miljoenen kan verplaatsen of leningen kan afsluiten.
Daarom draait machinegeld niet alleen om snelheid.
Ook bevoegdheden, limieten, identiteit en aansprakelijkheid moeten worden geregeld.
Wie draait op voor een fout wanneer een agent de verkeerde asset koopt?
Wie mag een transactie terugdraaien?
En hoe controleert een bank of een software-agent werkelijk namens de rekeninghouder handelt?
Saylor beschrijft vooral de financiële mogelijkheden. De uitvoering van zulke controles moet nog veel verder worden uitgewerkt.
Digitale dollars krijgen prominente rol
Zijn plan draait bovendien niet alleen om Bitcoin.
Saylor wil dat banken, fintechbedrijven en technologiebedrijven makkelijker digitale dollars kunnen aanbieden.
Aanbieders zouden volgens hem ook op rendement moeten kunnen concurreren, zolang rendement, dienstverlening en risico’s duidelijk worden uitgelegd. Waar bestaande regels zulke producten verhinderen, wil hij regels aanpassen.
Dat kan relevant worden voor stablecoins.
Maar Saylor gebruikt in zijn essay bewust de bredere term “digital dollars”.
Niet ieder toekomstig digitaal dollarproduct hoeft technisch of juridisch hetzelfde te werken als de stablecoins die nu op publieke blockchains circuleren.
Banken moeten Bitcoin makkelijker kunnen gebruiken
Saylor wil daarnaast dat banken meer ruimte krijgen voor Bitcoin.
Zij zouden BTC voor klanten moeten kunnen bewaren en krediet moeten kunnen verstrekken met Bitcoin als onderpand.
Ook verzekeraars zouden volgens hem een praktischer route moeten krijgen om digitale assets binnen hun producten en balansen te verwerken.
Daarbij valt hij specifiek het kapitaalregime van Basel aan.
Voor bepaalde Group 2b-crypto-exposures geldt een risicoweging van 1.250%. Het Basel Committee gebruikt die zware behandeling voor crypto-assets die niet voldoen aan de voorwaarden van de lichtere categorieën.
Saylor vindt dat te grof.
Hij wil dat toezichthouders onderscheid maken tussen bijvoorbeeld custody, krediet met crypto als onderpand en het rechtstreeks aanhouden van een positie op de bankbalans.
Dat is zijn beleidspositie.
De 1.250%-weging zelf is wel daadwerkelijk onderdeel van het huidige Basel-raamwerk voor Group 2b.
Tokenized aandelen moeten vrijer kunnen bewegen
Ook tokenisatie krijgt een stevige plek in het plan.
Saylor vindt het onvoldoende wanneer een effect op een blockchain wordt gezet, maar de eigenaar daarna nog steeds vastzit binnen dezelfde gesloten groep tussenpersonen.
Een belegger zou volgens hem een getokeniseerd effect rechtstreeks moeten kunnen bewaren en naar een andere dienstverlener kunnen verplaatsen.
Daarmee kunnen aanbieders concurreren op krediet, bewaring en andere diensten.
Self-custody krijgt in zijn redenering dus ook waarde voor mensen die uiteindelijk tóch een professionele custodian kiezen.
Alleen al de mogelijkheid om weg te gaan geeft de klant volgens hem meer onderhandelingsmacht.
Ook KYC moet volgens Saylor herbruikbaar worden
Saylor wil daarnaast af van het voortdurend opnieuw doorlopen van dezelfde identiteitscontrole.
Nu kan een belegger bij iedere nieuwe financiële partij opnieuw documenten moeten aanleveren voor KYC- en antiwitwascontroles.
Hij stelt een systeem voor waarbij identiteit één keer betrouwbaar wordt gecontroleerd en die verificatie, met toestemming van de klant, bij andere aanbieders kan worden hergebruikt.
De nieuwe dienstverlener blijft in zijn plan wel verantwoordelijk voor risicobeoordeling en het volgen van verdachte activiteit.
Dat maakt zijn voorstel geen afschaffing van KYC.
Het is vooral een poging om dezelfde controle minder vaak vanaf nul te laten beginnen.
Financiële privacy moet volgens hem ruimer
Saylor koppelt zijn digitale rechten ook aan privacy.
Gewone legale transacties onder een relevante grens zouden volgens hem niet automatisch routinematig bij de overheid moeten worden gemeld alleen omdat geld of digitale assets bewegen.
Hij noemt $10.000 als voorbeeld en pleit er daarnaast voor om verouderde rapportagegrenzen aan inflatie te koppelen.
Ook dit is een beleidsvoorkeur van Saylor.
Het is geen nieuwe Amerikaanse regel.
Hij erkent bovendien dat gerichte meldingen en onderzoek bij verdachte transacties moeten blijven bestaan.
Crypto van $100 biljoen blijft Saylors verwachting
Aan het einde van het essay trekt Saylor de lijn ver door.
Hij denkt dat digitale assets uiteindelijk kunnen uitgroeien tot een industrie van $100 biljoen.
Dat getal komt van hemzelf.
Het is geen onafhankelijke marktprognose en volgt ook niet automatisch uit de groei van AI-agents.
Zijn redenering is dat AI meer economische activiteit kan automatiseren en digitale assets vervolgens een deel van de financiering en betalingen daarvan kunnen verzorgen.
Hoeveel daarvan uiteindelijk via Bitcoin, stablecoins, bankgeld of andere systemen loopt, staat volledig open.
AI maakt de cryptovraag anders
Daarmee is het interessantste onderdeel van Saylors essay niet eens zijn bekende Bitcoin-pleidooi.
De grotere vraag is wat er gebeurt wanneer software daadwerkelijk economische bevoegdheden krijgt.
Een menselijke gebruiker kan vandaag nog zelf een betaling bevestigen.
Een autonome agent kan straks mogelijk duizenden kleine beslissingen per dag nemen.
Dan worden snelheid en programmeerbaarheid aantrekkelijker.
Maar hetzelfde geldt voor beveiliging, toegangsrechten en de mogelijkheid om een agent onmiddellijk te stoppen.
Crypto kan een deel van dat systeem leveren.
Het lost die governancevragen niet automatisch op.
Saylor wil regels vóórdat agents massaal gaan betalen
Saylors inzet is uiteindelijk politiek.
Hij wil dat Amerikaanse toezichthouders en wetgevers meer ruimte geven aan digitale assets voordat autonome software een groter deel van de economie bestuurt.
In zijn essay noemt hij de SEC, CFTC, Treasury en het Witte Huis als partijen die binnen hun bevoegdheden veranderingen kunnen doorvoeren. Waar nieuwe wetgeving nodig is, wijst hij naar het Congres.
Dat betekent niet dat Washington deze visie heeft overgenomen.
Het is een voorstel van een van de bekendste Bitcoin-voorstanders ter wereld.
Wel maakt het duidelijk waar hij de volgende gebruikscasus ziet.
Als AI-agents straks zelfstandig economische handelingen uitvoeren, draait de strijd volgens Saylor niet alleen om welke AI het slimst is. Dan telt ook welk financieel systeem machines daadwerkelijk toestemming geeft om geld te gebruiken.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading