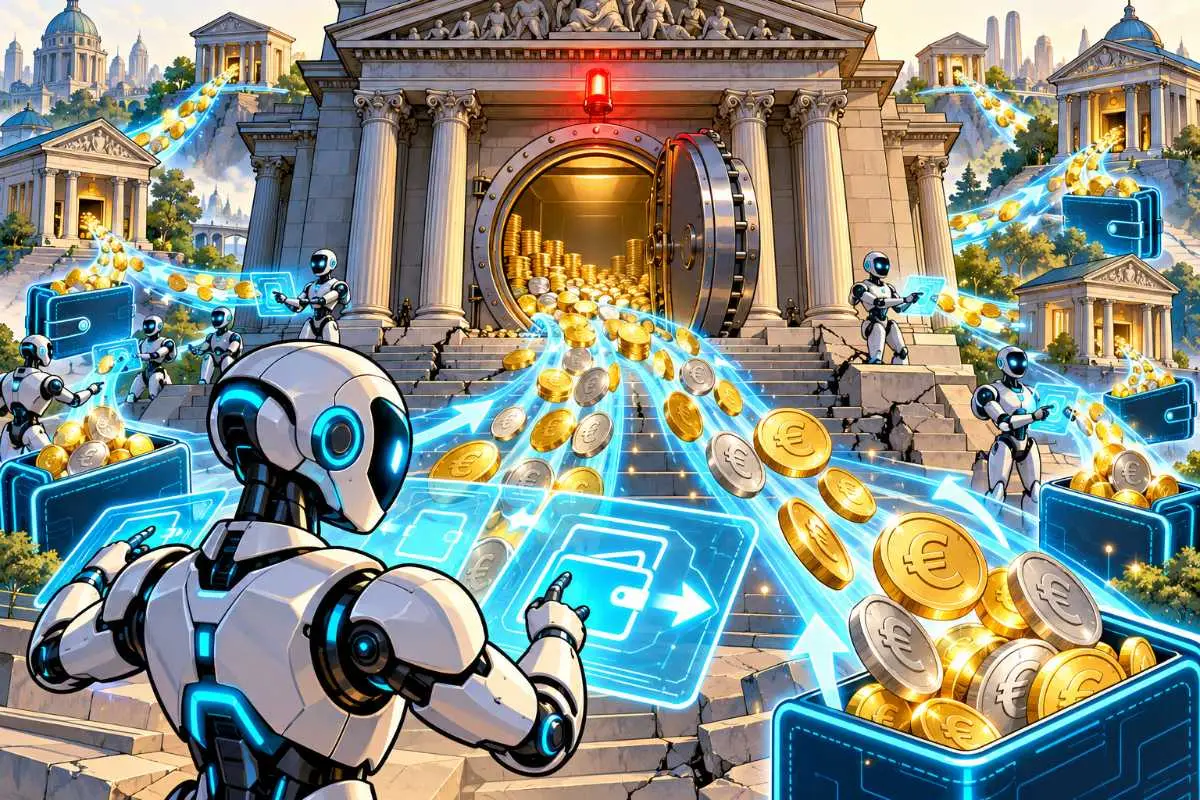
Banken kunnen de betaalpoort worden waar AI-agents hun geld uitgeven
AI-agents krijgen straks mogelijk toestemming om zelfstandig geld uit te geven. HSBC test nu al hoe zo’n betaling kan verlopen zonder de bank uit het proces te halen.
Samen met Ant Digital Technologies maakte HSBC op 9 oktober een proef bekend waarbij AI-betalingen, bankdeposito’s en risicocontroles in één proces werden gecombineerd. Dat klinkt technisch, maar de machtsvraag erachter is groter.
Wie bepaalt hoeveel een autonome agent mag uitgeven, aan wie en onder welke voorwaarden?
Dat kan precies de plek worden waar banken hun positie verdedigen.
De bank hoeft niet zichtbaar te zijn om controle te houden
AI-agents zullen waarschijnlijk geen betaalpagina openen zoals mensen dat doen. Software kan rechtstreeks een databron, rekencapaciteit of digitale dienst inkopen zodra die nodig is.
Daardoor verdwijnt een deel van het traditionele betaalmoment uit beeld. De bank hoeft echter niet mee te verdwijnen.
Getokeniseerde deposito’s kunnen een brug vormen tussen geautomatiseerde software en geld dat op een bankrekening staat. Zo’n token vertegenwoordigt dan een tegoed binnen een door de bank beheerd systeem.
HSBC gebruikt bij zijn bestaande tokenized-depositodienst een besloten omgeving met toegangsrechten. Klanten kunnen daarin geld tussen aangesloten locaties verplaatsen, terwijl het onderliggende banktegoed bij de bank blijft.
Voor AI-agents is juist dat laatste interessant.
Een bedrijf wil misschien dat software zelfstandig een databestand van 20 euro koopt. Het wil waarschijnlijk niet dat dezelfde agent zonder beperking duizenden euro’s kan uitgeven wanneer een fout in de code ontstaat.
Daar ontstaat een nieuwe financiële functie: niet alleen betalingen verwerken, maar het mandaat van de agent beheren.
Wie het mandaat beheert, krijgt macht
Een betaalmandaat kan bepalen wat software wel en niet mag doen. Denk aan een maximumbedrag per transactie, een dagbudget, toegestane tegenpartijen of een tijdstip waarop de toestemming automatisch vervalt.
Dat zijn geen kleine details.
Een AI-agent kan duizenden beslissingen sneller uitvoeren dan een medewerker ooit kan controleren. Een verkeerde instructie kan daardoor ook duizenden keren worden herhaald voordat iemand ingrijpt.
Stel dat een agent toestemming heeft om één betaalde gegevensopvraag te doen. Door een programmeerfout blijft hij dezelfde opdracht opnieuw uitvoeren.
Elke betaling kan afzonderlijk geldig zijn. Toch kan het totale bedrag volledig verkeerd uitpakken.
Een betrouwbaar betalingssysteem voor agents heeft daarom meer nodig dan een simpele knop met toestemming. Budgetten, intrekbare rechten en noodstops worden minstens zo belangrijk als de betaling zelf.
Banken beschikken al over veel van de systemen waarmee bedrijven financiële bevoegdheden verdelen. Als zij die controles geschikt maken voor autonome software, krijgen ze een sterke positie tussen de agent en het geld.
XRPL laat zien hoe beperkte rechten kunnen werken
Dezelfde gedachte bestaat buiten banken.
De documentatie van de XRP Ledger beschrijft bij Permission Delegation een model waarin één account beperkte bevoegdheden aan een ander account kan geven. Die toestemming kan later weer worden ingetrokken.
Daardoor hoeven de sleutels met volledige controle niet voortdurend online te staan. Een apart account kan dagelijkse handelingen uitvoeren zonder volledige macht over het hoofdaccount te krijgen.
Dat principe past goed bij AI-agents.
Een bedrijf kan zijn hoofdtegoed afschermen en een afzonderlijke agent slechts beperkte rechten geven. Wordt de agent gehackt of maakt hij fouten, dan blijft de schade in theorie begrensd.
Maar ook zo’n systeem lost niet iedere bedrijfsregel automatisch op.
De beschikbare rechten op XRPL zijn vooraf bepaald. Een organisatie kan ze niet onbeperkt aanpassen aan iedere interne voorwaarde. Wie bijvoorbeeld uitsluitend betalingen in één specifieke valuta wil toestaan, kan tegen grenzen van het model aanlopen.
Daarmee blijft ruimte bestaan voor extra controlelagen.
Banken zijn zeker niet de enige kandidaat
Het gevaar voor banken is dat dezelfde functie ook door wallets, betaalbedrijven en cryptoprotocollen kan worden gebouwd.
Cloudflare liet eind september zien hoe concreet die concurrentie al wordt.
Het bedrijf beschreef op 30 september een gesloten bèta van zijn Monetization Gateway. Daarmee kunnen aanbieders AI-agents per verzoek laten betalen voor API’s, tools en data.
De betaling verloopt via HTTP-statuscode 402 en Coinbase’s x402-techniek. De afwikkeling gebeurt met USDC op Base.
Voor een AI-agent is zo’n route logisch. Software hoeft geen traditionele checkout te doorlopen, geen creditcardnummer in te voeren en niet op een menselijke bevestiging te wachten.
De agent vraagt iets op, krijgt een betaalverzoek en rekent digitaal af.
Daarmee ontstaat een serieuze alternatieve route naast banken.
Stablecoins kunnen het speelveld openbreken
[Stablecoins] zijn voor software aantrekkelijk omdat ze digitaal overdraagbaar zijn en rechtstreeks op blockchainnetwerken kunnen bewegen. Een agent kan daardoor in theorie betalen zonder dat iedere transactie door een klassieke bankbetaallaag hoeft te lopen.
Dat betekent niet dat banken automatisch buitenspel staan.
Bedrijven hebben niet alleen snelheid nodig. Ze willen ook weten welke software geld mocht uitgeven, wie de toestemming heeft ingesteld en hoe een fout kan worden teruggedraaid of gestopt.
Juist daar ligt de strijd.
Stablecoinproviders kunnen dezelfde beheertools bouwen. Walletbedrijven ook. Banken hebben dus geen alleenrecht op controle.
De winnaar hoeft zelfs niet de partij te zijn die het geld zelf uitgeeft. Het kan de partij worden die de beste regels rond dat geld bouwt.
De bank kan zelfs een onzichtbare leverancier worden
Er zit nog een tweede risico in deze ontwikkeling.
Wanneer AI-agents zelf financiële diensten gaan vergelijken, kan de directe relatie tussen bank en klant verzwakken.
McKinsey heeft eerder een scenario geschetst waarin externe AI-agents een groter deel van het klantcontact bij banken overnemen. Banken leveren dan hun producten via softwareverbindingen, terwijl de agent namens de gebruiker vergelijkt en kiest.
Dat verandert de machtsverhouding.
Een consument kiest nu vaak eerst een bank en gebruikt daarna de producten van die bank. Een agent kan straks per opdracht beoordelen welke aanbieder de beste prijs, snelheid of voorwaarden biedt.
De bank wordt dan één leverancier tussen meerdere opties.
Zelfs als zij de betaling nog uitvoert, bezit zij niet automatisch de relatie met de klant.
De echte strijd gaat daarom niet over de betaalmethode
De proef van HSBC en Ant laat zien dat AI-betalingen met bankdeposito’s technisch kunnen worden gecombineerd. Meer bewijst de test voorlopig niet.
Er zijn nog geen massaal gebruikte commerciële agentbetalingen, geen breed netwerk van aangesloten verkopers en geen bewijs dat bedrijven hun autonome software op grote schaal via banken willen laten betalen.
Toch maakt de proef één punt zichtbaar.
Zodra software zelfstandig geld mag uitgeven, wordt toestemming een financieel product.
Wie bepaalt hoeveel de agent mag besteden, wanneer zijn rechten vervallen en wanneer een transactie wordt geweigerd, krijgt invloed over een nieuwe laag van het betalingsverkeer.
Dat kan een bank zijn.
Maar het kan net zo goed een walletprovider, stablecoinbedrijf of ander betaalplatform worden.
De race om AI-betalingen wordt daarom niet beslist door wie als eerste een agent geld laat overmaken. De sterkste positie ligt waarschijnlijk bij de partij die software vrijheid geeft zonder de eigenaar de controle over het geld te laten verliezen.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk


Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading
