Investeerder in cryptofraudedossier verwijt accountant dubbele belangen
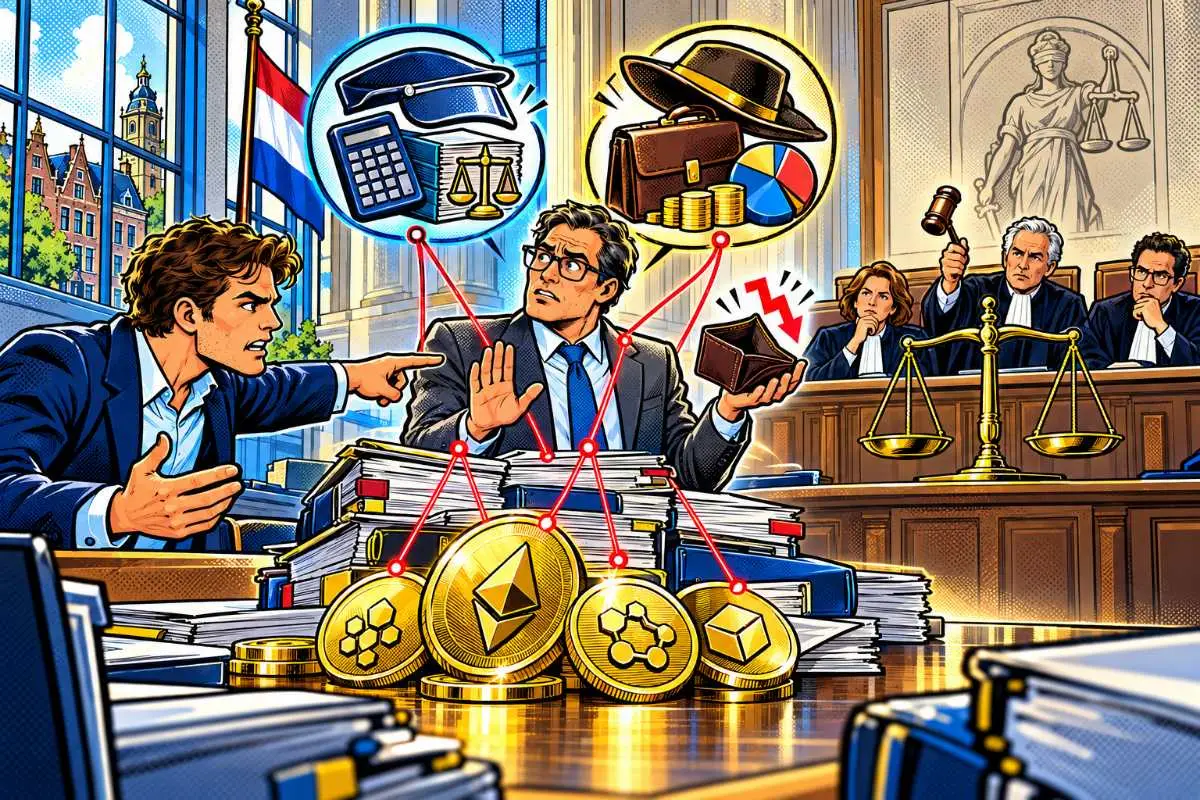
Een investeerder die zegt miljoenen te zijn kwijtgeraakt rond crypto en bedrijfsfinanciering legt nu ook de rol van een Brabantse registeraccountant onder het vergrootglas. De klacht: de accountant zou tegelijk professioneel adviseur, leningbemiddelaar en financier zijn geweest.
De accountant bestrijdt dat zijn eigen financiële belang zijn handelen bepaalde. De Accountantskamer heeft nog geen oordeel gegeven.
Accountantskamer bevestigt klacht over meerdere rollen
De zaak werd op 23 oktober behandeld tijdens een openbare zitting in Zwolle.
Volgens de officiële zittingsagenda van de Accountantskamer gaat het om zaak 26/1068 Wtra AK.
De klagers stellen dat de accountant voor verschillende ondernemingen werkte, voor die partijen bemiddelde bij leningen en tegelijk zelf als financier optrad.
Ook verwijten zij hem dat hij zijn eigen belang onvoldoende kenbaar maakte en dat belang volgens hen liet voorgaan.
Dat zijn beschuldigingen.
De Accountantskamer moet nog bepalen welke werkzaamheden precies als professionele dienst gelden en of daarbij beroepsregels zijn geschonden.
Cryptozaak vormt de achtergrond
De tuchtzaak staat niet op zichzelf.
Uit een eerder kortgedingvonnis van de rechtbank Zeeland-West-Brabant blijkt dat dezelfde investeerder sinds 2023 voor circa €4 miljoen aan cryptovaluta had geïnvesteerd.
Volgens zijn stellingen werden transacties uitgevoerd via onder meer een wallet die op advies van een Tilburgse ondernemer was aangemaakt.
De investeerder stelde later dat cryptovermogen niet aan hem werd teruggegeven.
Die beschuldiging tegen de ondernemer is in het kortgeding niet definitief bewezen.
Rechter zag aanwijzingen voor grotere rol accountant
De civiele rechter keek ook naar de accountant.
Die verdedigde zich daar met de stelling dat hij slechts als facilitator had opgetreden en geen verantwoordelijkheid droeg voor de cryptotransacties of financiële prognoses.
De rechter vond echter voldoende aanknopingspunten om aan te nemen dat zijn rol groter kon zijn geweest.
Daarbij woog mee dat een onderneming waarvan de accountant aandeelhouder was financiering had verstrekt en maandelijks inzage kreeg in debiteureninformatie.
Ook was volgens het vonnis een hypotheekrecht gevestigd ten gunste van die financieringspartij.
Dat was voldoende om nader onderzoek via inzage in veiliggestelde stukken toe te staan.
Inzage is geen oordeel over aansprakelijkheid
Die uitspraak moet beperkt worden gelezen.
De voorzieningenrechter besliste over toegang tot bewijs dat eerder in beslag was genomen.
Daarvoor hoefde niet definitief vast te staan dat de accountant onrechtmatig had gehandeld.
De rechter hoefde evenmin vast te stellen dat de gestelde cryptofraude daadwerkelijk had plaatsgevonden zoals de investeerder die beschreef.
Voor een definitief civiel oordeel is verdere procedure nodig.
De Accountantskamer behandelt nu weer een andere vraag: heeft de accountant zich aan zijn beroepsregels gehouden?
Eigen financieel belang kan objectiviteit bedreigen
De beroepsregels maken financiële belangen relevant.
De NBA-toelichting op de gedragsregels noemt een financieel of ander eigen belang expliciet als mogelijke bedreiging voor objectiviteit.
Een accountant kan bijvoorbeeld belang hebben bij een cliënt of financiële relatie waarmee hij professioneel werkt.
Dat betekent niet dat ieder financieel belang automatisch verboden is.
De accountant moet beoordelen hoe zwaar de bedreiging is en of voldoende maatregelen mogelijk zijn.
Alleen melden is niet altijd genoeg
De regels kijken verder dan alleen transparantie.
Als een bedreiging voor objectiviteit bestaat, moet de accountant bepalen of die kan worden weggenomen of voldoende kan worden beperkt.
Dat kan bijvoorbeeld door afstand te doen van het financiële belang, een zakelijke relatie te beëindigen of een onafhankelijke beoordeling te organiseren.
Welke maatregel nodig is, hangt af van de werkzaamheden en de precieze positie van de accountant.
Dat wordt een belangrijk punt in deze zaak.
De verdediging stelt volgens het zittingsverslag dat zijn financiële betrokkenheid bekend was.
De Accountantskamer moet beoordelen of dat, samen met eventuele andere maatregelen, genoeg was.
Bemiddeling bij lening maakt belangenkwestie scherper
De klagers wijzen ook op een lening van €2 miljoen waarbij de accountant zou hebben bemiddeld.
Volgens het zittingsverslag ontving een betrokken financieringsvennootschap €20.000 commissie voor die bemiddeling.
Dat bedrag is relevant omdat de NBA een commissie of aanbrengvergoeding noemt als voorbeeld van een situatie die een bedreiging door eigenbelang kan opleveren.
Daaruit volgt nog niet dat de accountant de regels heeft overtreden.
Wel moet duidelijk worden welke rol hij speelde, voor wie hij optrad en welke belangen hij daarbij zelf had.
Accountant zegt zelf ook geld te hebben verloren
De verdediging bestrijdt het beeld dat de accountant financieel profiteerde ten koste van de investeerder.
Volgens het zittingsverslag stelde hij dat hij zelf eveneens geld verloor.
Ook zou hij buiten de crypto-investeringen hebben gestaan en geen zekerheid hebben gegeven over de financiële informatie waarop de investeerder vertrouwde.
Die argumenten zijn relevant voor de tuchtrechter.
Een financieel belang alleen bewijst namelijk nog niet dat professioneel oordeel daadwerkelijk is beïnvloed.
De vraag is ook wat de accountant wist, welke werkzaamheden hij uitvoerde en hoe hij met mogelijke belangenconflicten omging.
Tuchtzaak gaat niet over schuld aan cryptofraude
Dat onderscheid moet scherp blijven.
De Accountantskamer hoeft niet te beslissen of de Tilburgse ondernemer cryptovaluta heeft verduisterd.
Ook hoeft zij niet vast te stellen wie eigenaar was van iedere transactie op de blockchain.
De tuchtzaak draait om het handelen van de accountant als beroepsbeoefenaar.
Daarbij kan de bredere fraudezaak wel belangrijk bewijs en achtergrond opleveren.
Maar civiele aansprakelijkheid, strafbare fraude en tuchtrecht zijn afzonderlijke vragen.
Eerdere rechter liet bewijsinzage toe
Het vonnis van november 2025 geeft de investeerder wel een sterkere bewijspositie.
De rechter stond inzage toe in geselecteerde gegevens die tijdens een bewijsbeslag waren veiliggesteld.
Daarbij gold een procedure waarbij eerst een selectie werd gemaakt en betrokken partijen bezwaar konden maken tegen afgifte van afzonderlijke bestanden.
Ook de geheimhoudingsplicht van de accountant blokkeerde die inzage volgens de rechter niet automatisch.
Het maatschappelijk belang bij waarheidsvinding woog in deze zaak zwaar genoeg.
Uitspraak kan nog maanden op zich laten wachten
De tuchtzaak is nu behandeld, maar nog niet beslist.
De Accountantskamer zegt schriftelijke uitspraken doorgaans later te publiceren en ernaar te streven dat binnen vijftien weken na de zitting te doen.
Als een klacht gegrond wordt verklaard, zijn verschillende maatregelen mogelijk.
Die lopen van een waarschuwing of berisping tot een geldboete of tijdelijke of definitieve doorhaling uit het accountantsregister.
Of dat hier gebeurt, staat volledig open.
De dubbele rol staat nu centraal
Voor de investeerder gaat het dossier allang niet meer alleen over verdwenen cryptovermogen of geld dat via bedrijven liep.
De nieuwe tuchtvraag is smaller en daardoor beter toetsbaar.
Trad de accountant professioneel op terwijl hij tegelijk een eigen financieel belang had?
En zo ja: heeft hij dat risico correct beoordeeld en voldoende begrensd?
De civiele rechter zag genoeg aanwijzingen om nader bewijs toe te laten.
Nu moet de Accountantskamer bepalen of diezelfde verwevenheid ook een beroepsregel heeft geraakt.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading