Ripple krijgt in Europa onverwachte concurrentie van de ECB
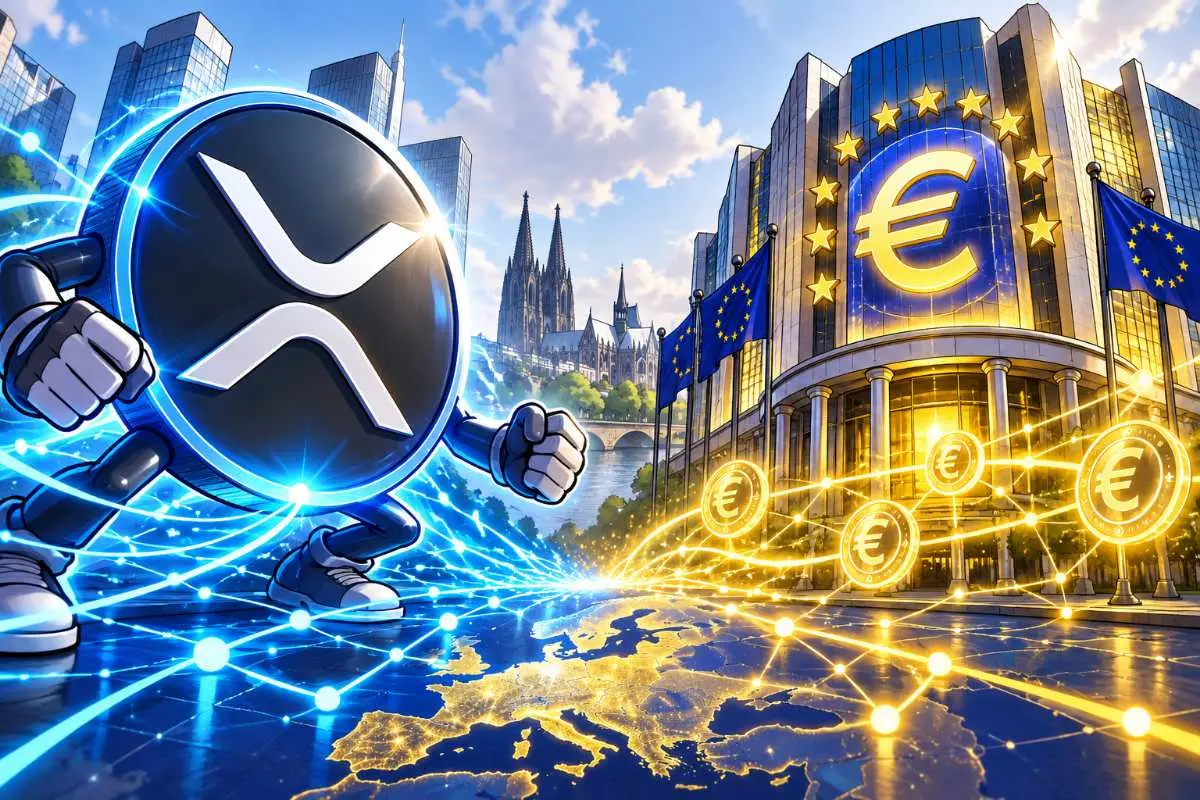
Ripple heeft eindelijk de Europese vergunningen om zijn gereguleerde cryptodiensten breed uit te rollen. Precies op dat moment brengt de ECB zelf blockchaintechnologie dichter bij het hart van het Europese financiële systeem.
Maandag 21 september staat de lancering van Pontes centraal tijdens een ECB-rondetafel met Christine Lagarde en Piero Cipollone. Het systeem koppelt markt-DLT's aan TARGET en laat wholesale-transacties afwikkelen in centralebankgeld.
Daarmee verandert Ripples Europese wedstrijd.
De grote tegenstander is niet langer alleen een traag systeem als SWIFT. De gevestigde financiële orde begint dezelfde technische gereedschappen zelf te gebruiken.
Ripple heeft zijn Europese toegang op orde
Ripple kreeg op 6 juli volledige MiCA-autorisatie als Crypto Asset Service Provider van de Luxemburgse CSSF.
Daarmee volgde definitieve toestemming op de voorlopige goedkeuring van juni. Ripple kan de vergunde diensten vanuit Luxemburg in de Europese Economische Ruimte aanbieden.
De precieze reikwijdte doet ertoe.
Ripple Payments Europe mag crypto omwisselen voor geld, crypto tegen andere crypto wisselen en namens klanten crypto overdragen.
De CASP-vergunning dekt niet automatisch custody, vermogensbeheer, beleggingsadvies of het uitvoeren van orders namens klanten.
Daarnaast beschikt Ripple sinds februari over een Europese Electronic Money Institution-vergunning in Luxemburg.
Europa is daarmee geen markt waar Ripple nog eerst toestemming moet zien te krijgen. Het bedrijf kan er daadwerkelijk opschalen.
Pontes doet iets fundamenteel anders dan SWIFT
Tegelijk komt het Eurosysteem met Pontes.
Op 15 september stond de dienst op de officiële TARGET-pagina nog als “Awaiting go live”. Voor 21 september heeft de ECB een besloten launch-rondetafel gepland. Lagarde opent de bijeenkomst en Cipollone leidt daarna een panel.
Pontes verbindt marktplatformen die distributed ledger technology gebruiken rechtstreeks met TARGET Services.
De cashkant van een transactie kan daardoor worden afgewikkeld in centralebankgeld. De definitieve settlement vindt via T2 plaats.
Dat is strategisch belangrijk.
De ECB zegt niet dat banken en marktpartijen moeten stoppen met tokenisatie. Ze zegt feitelijk: gebruik die nieuwe technologie, maar houd centralebankgeld als anker.
De ECB neemt een oud cryptoargument over
Crypto won jarenlang terrein met een simpele kritiek.
Traditionele financiële systemen waren traag, versnipperd en moeilijk programmeerbaar. Tokenisatie en blockchains konden transacties automatiseren en verschillende stappen samenbrengen.
De ECB bestrijdt dat idee niet meer.
Pontes is juist gebouwd om DLT-transacties aan bestaande Europese settlementrails te koppelen. Het systeem ondersteunt onder meer delivery-versus-payment en geautomatiseerde interactie met T2.
De langere termijn heet Appia.
Daarmee wil het Eurosysteem richting 2028 een breder Europees systeem voor tokenized finance vormgeven. Strategische autonomie en behoud van centralebankgeld als veilig settlementmiddel staan daarbij expliciet op de agenda.
Europa neemt dus niet afstand van tokenisatie.
Het probeert haar in te lijven.
Dat raakt aan een historische Ripple-propositie
Daar wordt het interessant voor Ripple.
Het bedrijf verkoopt allang niet meer simpelweg het verhaal dat banken XRP moeten gebruiken om SWIFT te vervangen.
Ripple biedt tegenwoordig betalingen, custody, liquiditeitsdiensten, treasurysoftware en RLUSD aan. XRP en de XRP Ledger vormen onderdelen van dat grotere pakket, maar niet ieder Ripple-product vereist XRP.
Toch blijft settlement een belangrijke laag.
Als financiële instellingen tokenized assets kunnen verplaatsen terwijl de cashkant direct in centralebankgeld eindigt, verdwijnt een deel van de noodzaak om een apart privaat settlementasset tussen beide kanten te plaatsen.
Dat maakt XRP niet overbodig.
Het verhoogt wel de bewijslat voor situaties waarin een bridge asset daadwerkelijk meerwaarde moet leveren.
Centralebankgeld heeft een voordeel dat Ripple niet kan kopiëren
Een private token kan snel zijn.
Een stablecoin kan volledig gedekt zijn.
Een blockchain kan 24 uur per dag functioneren.
Maar geen private onderneming kan haar token dezelfde juridische positie geven als geld dat rechtstreeks een verplichting van een centrale bank vormt.
Voor grote financiële instellingen telt dat.
Counterpartyrisico, liquiditeitsbeheer en juridische finaliteit wegen naast snelheid zwaar mee. Bij Pontes is de cashkant uiteindelijk verankerd in centralebankgeld via TARGET.
De ECB omschrijft centralebankgeld zelf als het veiligste settlementmiddel en wil die positie ook binnen tokenized markten behouden.
Dat is geen marketingargument dat Ripple eenvoudig kan neutraliseren met een snellere blockchain.
Toch hoeft Pontes geen vijand van Ripple te zijn
Hier zit ook het sterkste tegenargument.
Pontes is bewust ontworpen om markt-DLT's aan te sluiten.
De ECB schrijft niet één private blockchain voor waarop alle Europese financiële producten moeten draaien. Verschillende marktplatformen kunnen via de Eurosysteemoplossing aan centralebankgeld worden gekoppeld.
Dat creëert ook commerciële ruimte.
Private bedrijven blijven nodig voor software, onboarding, betalingen, custody, compliance, liquiditeit en internationale verbindingen.
Ripple kan dus prima geld verdienen in een wereld waarin de ECB de uiteindelijke eurosettlement verzorgt.
De machtspositie verandert alleen.
Wie de settlementlaag beheert, bepaalt een deel van de regels waarop iedereen erboven moet bouwen.
Ripple moet voortaan bewijzen waar zijn unieke waarde zit
Tien jaar geleden was de vergelijking eenvoudiger.
Ripple kon wijzen naar correspondent banking en vragen waarom internationale betalingen dagen moesten duren terwijl digitale waarde vrijwel onmiddellijk kon bewegen.
Die kritiek heeft effect gehad.
Niet alleen fintechbedrijven hebben erop gereageerd. Centrale banken en commerciële banken bouwen zelf nieuwe systemen rond DLT en tokenisatie.
Voor Ripple verschuift de vraag daardoor.
Niet: werkt blockchain beter dan oude financiële technologie?
Maar: waarom heeft een bank Ripple nodig wanneer haar eigen centralebankgeld inmiddels rechtstreeks met tokenized markten kan verbinden?
Het antwoord kan liggen bij internationale corridors, liquiditeit, software, stablecoins of klantbereik.
Maar het antwoord is niet langer simpelweg “omdat banken technisch achterlopen”.
Europa verdedigt tegelijk zijn eigen geld
Pontes heeft bovendien een Europese machtscomponent.
De ECB koppelt het programma expliciet aan strategische autonomie en een sterkere Europese kapitaalmarkt.
Dat maakt de strijd groter dan Ripple tegen een concurrerend netwerk.
Europa wil tokenisatie toestaan zonder de kern van eurosettlement uit handen te geven aan buitenlandse stablecoins, private platforms of een andere munteenheid.
Ripple heeft met zijn Luxemburgse vergunning een sterke entree.
Maar het bedrijf komt binnen terwijl de centrale bank zelf de vloer opnieuw legt.
Daar zit de ironie.
Ripple hielp jarenlang bewijzen dat financiële settlement programmeerbaarder en digitaler kon.
De ECB lijkt die boodschap te hebben geaccepteerd — zonder haar eigen geld uit het midden van het systeem te halen.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading