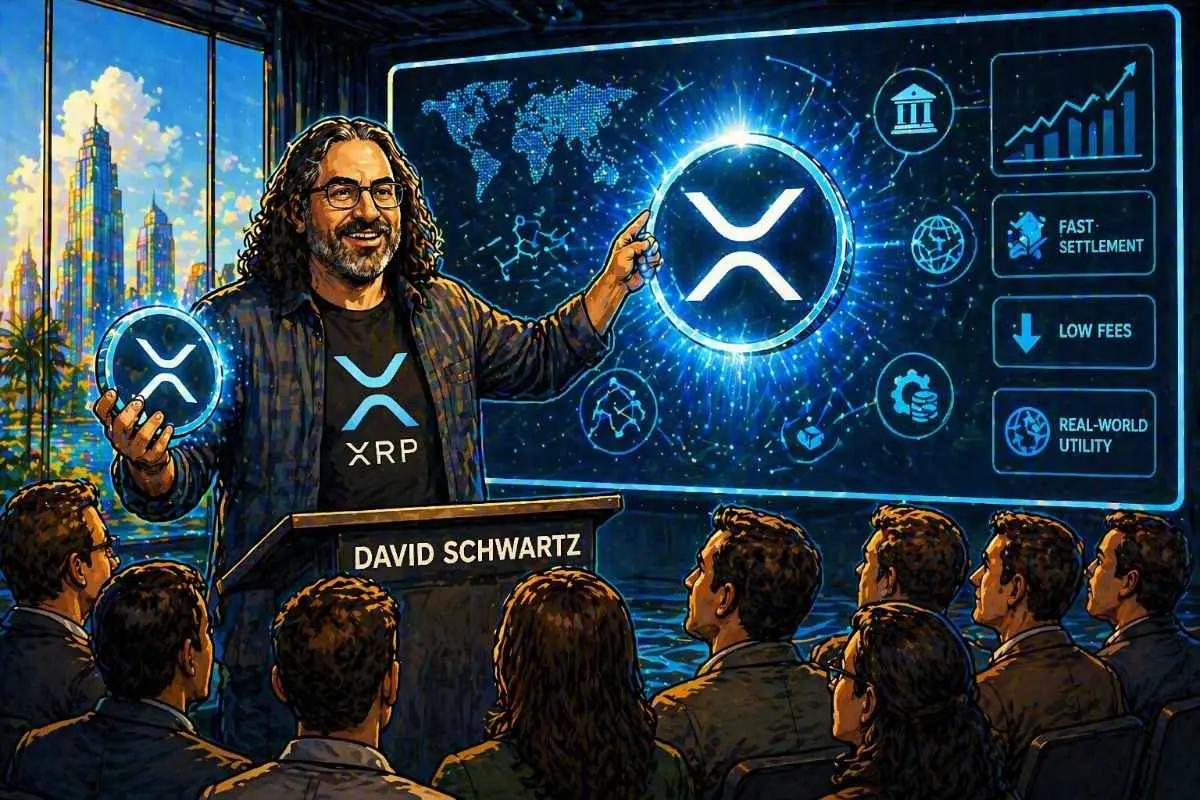
David Schwartz koppelt XRPL-succes aan vraag naar XRP, maar zonder koersbelofte
Een financieel succesvol XRP Ledger zonder sterke vraag naar XRP? David Schwartz acht die combinatie zeer onwaarschijnlijk.
De oorspronkelijke XRPL-architect wijst op transactiekosten, de rol van XRP als eigen netwerkasset en het gebruik als brug tussen andere tokens. Maar hij geeft geen koersdoel en zegt niet dat iedere nieuwe XRPL-transactie automatisch de XRP-prijs hoger zet.
Schwartz ziet netwerk en munt nauw verbonden
Schwartz zette zijn redenering op 23 oktober uiteen in een discussie op X.
Zijn uitgangspunt is dat een XRPL dat op grote schaal voor financiële toepassingen wordt gebruikt waarschijnlijk ook betekenisvolle vraag naar XRP oplevert.
Dat is meer dan de stelling dat XRP toevallig bij het netwerk hoort.
Volgens Schwartz heeft de munt functies die moeilijk volledig buiten een druk gebruikt XRPL kunnen blijven.
Iedere transactie heeft XRP nodig
De duidelijkste functie zijn transactiekosten.
De officiële XRPL-documentatie bevestigt dat een transactie een kleine hoeveelheid XRP moet vernietigen.
Die XRP gaat niet naar validators.
Het bedrag wordt permanent uit de circulerende voorraad gehaald en dient vooral om spam en overbelasting duurder te maken.
Dat creëert een technische noodzaak om XRP beschikbaar te hebben wanneer een account transacties wil uitvoeren.
Het zegt alleen nog niet hoe groot de economische vraag daardoor wordt.
Lage fees vragen om voorzichtigheid
De transactiekosten op XRPL zijn bewust klein.
Dat betekent dat een groot aantal transacties niet automatisch een even grote koopdruk op XRP hoeft te veroorzaken.
Er zit dus een verschil tussen XRP nodig hebben om het netwerk te gebruiken en grote hoeveelheden XRP langdurig moeten bezitten.
Voor de marktprijs kan dat verschil enorm zijn.
Miljoenen transacties met kleine fees kunnen technisch veel activiteit opleveren zonder dat daar dezelfde hoeveelheid nieuwe kapitaalvraag tegenover staat.
Schwartz noemt XRP zonder uitgever
In een aanvullende reactie wijst Schwartz op een andere eigenschap.
XRP is de eigen munt van het netwerk en vertegenwoordigt geen vordering op een externe uitgever.
Een stablecoin of ander uitgegeven token kan bijvoorbeeld afhankelijk zijn van een onderneming die de dekking beheert of de munt inwisselbaar maakt.
Bij XRP bestaat die uitgeversrelatie niet.
Dat is wat Schwartz bedoelt wanneer hij XRP als een bezit zonder tegenpartijrisico binnen XRPL beschrijft.
Dat betekent uiteraard niet dat XRP zonder risico is. De marktprijs kan nog altijd hard stijgen of dalen.
Brugfunctie kan belangrijker zijn dan fees
Economisch interessanter is mogelijk de rol van XRP tussen andere bezittingen.
XRPL ondersteunt auto-bridging.
De technische documentatie beschrijft hoe een wissel tussen twee tokens automatisch via XRP kan lopen wanneer dat een goedkopere route oplevert.
Een betaling van token A naar token B kan dan feitelijk worden uitgevoerd als A naar XRP en daarna XRP naar B.
Het netwerk kan zelfs directe liquiditeit combineren met een route via XRP.
XRP hoeft daarbij niet lang te worden vastgehouden
Ook hier zit een belangrijke grens.
Een brugasset kan zeer veel handelsvolume verwerken terwijl marktpartijen de munt maar kort bezitten.
XRP kan worden gekocht, onmiddellijk als tussenstap dienen en daarna weer worden verkocht.
Dat creëert handelsvraag en liquiditeitsbehoefte.
Het is alleen niet hetzelfde als miljoenen gebruikers die langdurig extra XRP uit de markt halen.
Daarom kan uit het bestaan van auto-bridging niet rechtstreeks een toekomstige XRP-koers worden berekend.
Zelfs bitcoin-dominantie hoeft XRP niet uit te schakelen
Schwartz bespreekt ook een scenario waarin Bitcoin een zeer dominante rol krijgt bij financiële afwikkeling.
Zelfs dan verwacht hij niet automatisch dat XRP overbodig wordt.
Op XRPL zouden verschillende tokenized of bridged versies van bitcoin kunnen bestaan. Wanneer er liquiditeit tussen zulke verschillende assets nodig is, kan XRP volgens zijn redenering opnieuw als brug functioneren.
Dat blijft een toekomstscenario.
De uitspraak bewijst niet dat grote volumes tokenized bitcoin vandaag al op deze manier via XRP lopen.
Eén dominante munt is zijn belangrijkste uitzondering
Schwartz noemt wel een situatie waarin zijn redenering zwakker zou worden.
Wanneer vrijwel alle financiële afwikkeling uiteindelijk in één dominante asset plaatsvindt, is er minder behoefte aan een brug tussen verschillende soorten waarde.
Hij acht zo'n wereld zelf onwaarschijnlijk.
Zijn verwachting rust dus mede op een financiële markt waarin meerdere munten, stablecoins en getokeniseerde bezittingen naast elkaar blijven bestaan.
Hoe groter die verscheidenheid, hoe meer mogelijke routes er ontstaan waarbij een neutrale brugasset waarde kan hebben.
Succes van XRPL is niet hetzelfde als koerswinst van XRP
Daarmee komen we bij het deel dat houders niet moeten overslaan.
Een succesvolle toepassing op XRPL hoeft niet bij iedere transactie XRP als brug te gebruiken.
Er kunnen directe handelsparen bestaan. Apps kunnen andere tokens centraal stellen. En de benodigde hoeveelheid XRP voor fees blijft klein.
Netwerkgroei kan daarom vraagkanalen openen zonder dat iedere procent meer gebruik in een vergelijkbare procentuele prijsstijging verandert.
Schwartz geeft zelf ook geen formule die zo'n verband legt.
De echte test zit in het gebruik
Wie zijn stelling wil toetsen, moet uiteindelijk verder kijken dan alleen het aantal transacties op de XRP Ledger.
Relevant wordt hoeveel financiële activiteit werkelijk XRP gebruikt als brug, hoeveel liquiditeit daarvoor nodig is en hoelang marktpartijen XRP aanhouden.
Ook de ontwikkeling van tokenized assets en stablecoins op XRPL telt mee.
Daar kan de economische vraag ontstaan waar Schwartz op doelt.
Zijn stelling is daardoor duidelijk, maar niet hetzelfde als een prijsvoorspelling: een groot financieel XRPL zonder betekenisvolle XRP-vraag lijkt hem zeer onwaarschijnlijk.
Hoeveel vraag dat uiteindelijk betekent — en welke prijs de markt daarvoor betaalt — blijft open.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.

Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading