Zuid-Koreaanse bank laat bedrijven won lenen tegen bitcoin als onderpand
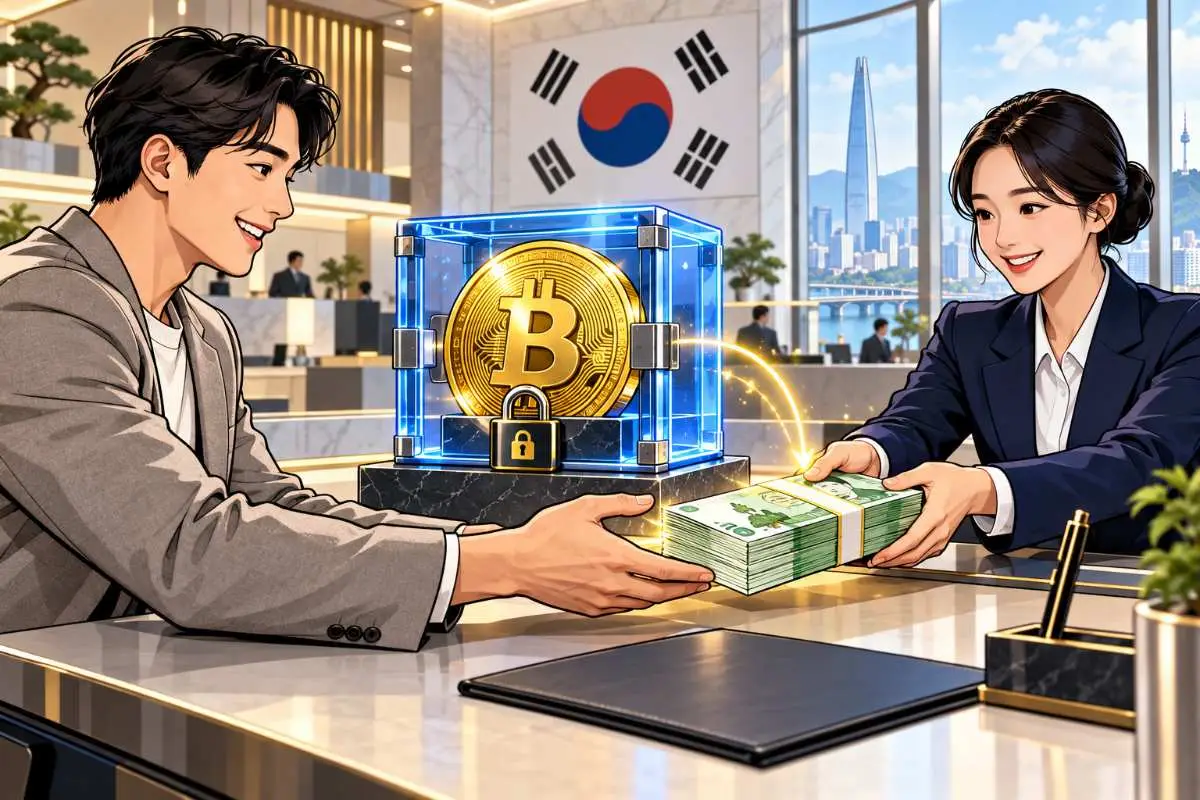
Een Zuid-Koreaanse bank laat bedrijven won lenen met bitcoin als onderpand. Jeonbuk Bank verstrekt volgens Edaily het krediet, terwijl een gespecialiseerde partij de BTC bewaart.
Daarmee schuift bitcoin een stap verder richting regulier bankkrediet zonder dat de bank de munt zelf op de balans hoeft te nemen.
Het product richt zich voorlopig alleen op ondernemingen die geld nodig hebben voor hun bedrijfsvoering. Particuliere klanten vallen buiten de beschreven opzet.
De bank leent geld, een andere partij bewaart de bitcoin
De constructie splitst twee functies van elkaar.
Jeonbuk Bank verstrekt de lening in Zuid-Koreaanse won. De bitcoin die als zekerheid dient, blijft volgens de berichtgeving onder beheer van een gespecialiseerde en geregistreerde bewaarder.
De bank krijgt daarmee niet automatisch directe controle over de wallet.
Dat is relevant omdat financiële instellingen bij cryptodiensten niet alleen naar prijsrisico kijken. Ook bewaring, sleutels en operationeel beheer brengen eigen risico's mee.
Door custody elders onder te brengen, kan de bank krediet verstrekken zonder die volledige technische taak zelf uit te voeren.
Bedrijven hoeven hun BTC niet direct te verkopen
Voor een onderneming kan zo'n lening aantrekkelijk zijn wanneer zij bitcoin bezit, maar op korte termijn regulier geld nodig heeft.
In plaats van BTC te verkopen, kan het bedrijf de munt als zekerheid gebruiken en won lenen voor bijvoorbeeld lopende uitgaven.
Daar staat wel een schuld tegenover.
De onderneming betaalt financieringskosten en moet zich aan de voorwaarden rond het onderpand houden. Een lening voorkomt dus een verkoop op dat moment, maar maakt de bitcoin niet vrij van risico.
Een dalende bitcoinprijs raakt de dekking
De grootste zwakke plek zit voor de hand: bitcoin beweegt hard.
Wanneer BTC daalt, wordt het onderpand minder waard terwijl de schuld in won niet vanzelf kleiner wordt.
De verhouding tussen lening en onderpand kan daardoor snel verslechteren.
Bij cryptoleningen is daarom vooral relevant hoeveel ruimte de bank vanaf het begin laat tussen de waarde van de BTC en het geleende bedrag.
Ook telt wat er gebeurt wanneer die buffer verdwijnt.
Moet de klant extra onderpand storten? Wordt een deel verkocht? Geldt er eerst een herstelperiode?
Juist die voorwaarden bepalen hoeveel risico de onderneming werkelijk neemt.
Jeonbuk Bank gebruikt meerdere prijzen voor de waardering
Volgens Edaily gebruikt de bank niet één cryptobeurs om te bepalen wat de bitcoin waard is.
De waardering wordt opgebouwd uit prijzen van meerdere internationale handelsplaatsen.
Dat verkleint de afhankelijkheid van één beurs waar tijdelijk een afwijkende prijs of technische storing kan optreden.
Het haalt het marktrisico alleen niet weg.
Wanneer bitcoin wereldwijd 20% daalt, verandert een bredere prijsindex daar weinig aan. De methode kan de meting stabieler maken, maar niet de onderliggende BTC-prijs vastzetten.
Bij wanbetaling hoeft de bank de bitcoin niet zelf over te nemen
Ook de afwikkeling bij problemen is opvallend.
Wanneer een onderneming haar schuld niet terugbetaalt, zou Jeonbuk Bank volgens de beschreven constructie via uitvoeringsprocedures geld uit het onderpand kunnen terughalen.
Daarbij kan de bitcoin worden verkocht zonder dat de bank de munt eerst zelf in bezit hoeft te nemen.
Dat model past bij een bredere scheiding van taken.
De bank beheert het krediet en de vordering. Een gespecialiseerde partij beheert de crypto. Bij wanbetaling wordt de waarde uit het onderpand gehaald om de schuld af te lossen.
De onbekende leenvoorwaarden bepalen het echte risico
De technische opzet is daardoor minder belangrijk dan een paar cijfers die nog niet publiek duidelijk zijn.
Hoe hoog mag de lening zijn tegenover de waarde van de bitcoin?
Welke rente betaalt de onderneming?
Bij welke koersdaling grijpt de bank in?
En hoeveel tijd krijgt een klant om extra dekking aan te leveren?
Zonder die voorwaarden valt moeilijk te beoordelen hoe conservatief Jeonbuk Bank werkelijk leent.
Een lening met 30% van de BTC-waarde als uitgangspunt ziet er totaal anders uit dan een constructie waarbij een bedrijf dicht tegen de volledige onderpandwaarde mag lenen.
Bitcoin krijgt hiermee een andere financiële functie
De interessantste ontwikkeling is daarom niet dat een bank ineens bitcoin verkoopt of koopt.
Bitcoin wordt hier gebruikt als bezit waarop regulier krediet kan worden gebaseerd.
Dat is een andere stap.
Een bedrijf kan zijn BTC blijven aanhouden terwijl het via een bank toegang krijgt tot fiatgeld. De munt wordt daarmee niet alleen een belegging of betaalmiddel, maar ook een bron van onderpand.
Voor banken opent dat een markt zonder dat zij zelf iedere cryptofunctie hoeven over te nemen.
De test begint bij de eerste scherpe koersdaling
Jeonbuk Bank lijkt met deze opzet een middenweg te zoeken.
De bank accepteert de economische waarde van bitcoin, maar schuift de daadwerkelijke bewaring naar gespecialiseerde partijen. Daarmee blijft het klassieke kredietmodel grotendeels overeind.
Of dat ook bij forse marktstress werkt, hangt af van de details.
Een rustige BTC-markt zegt weinig over een onderpandmodel. De echte test komt wanneer bitcoin hard daalt en de bank snel moet bepalen hoeveel dekking nog overblijft.
Dan blijkt of bitcoin alleen bruikbaar onderpand lijkt, of dat een traditionele bank er ook onder druk krediet op kan bouwen.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading