Je koopt een aandelentoken: welk recht koop je werkelijk?
Twee tokens kunnen allebei exact de koers van Apple volgen en juridisch toch iets totaal anders opleveren.
De ene token kan het aandeel zelf vertegenwoordigen. Een tweede geeft een aanspraak binnen een bewaarketen. Een derde is alleen een contract met een aanbieder dat de koers volgt.
Wie alleen kijkt naar de naam van het aandeel en de tekst “1:1 gedekt”, mist daardoor een groot deel van het risico.
De SEC ziet drie wezenlijk verschillende constructies
De Amerikaanse SEC-staf zette het onderscheid in januari 2026 scherp uiteen.
Bij de eerste vorm tokeniseert de onderneming die het effect heeft uitgegeven haar eigen aandeel. De digitale registratie kan dan onderdeel zijn van het officiële aandeelhoudersregister, zodat overdracht van de token ook overdracht van het effect betekent.
Bij de tweede vorm komt een derde partij ertussen.
Die partij bewaart echte aandelen en geeft een token uit die een direct of indirect belang in die bewaarde effecten vertegenwoordigt. Een security entitlement valt onder deze categorie.
Bij de derde vorm bezit de tokenhouder helemaal geen belang in het onderliggende aandeel.
Hij bezit een effect of derivatencontract van de aanbieder waarvan de waarde is gekoppeld aan de koers van bijvoorbeeld Tesla of Nvidia. De rechten liggen dan tegenover de aanbieder, niet tegenover Tesla of Nvidia.
| Model | Wat koop je juridisch? | Belangrijkste vraag |
| Uitgever tokeniseert eigen aandeel | Het aandeel zelf of dezelfde aandelenklasse in digitale vorm | Sta je als rechthebbende in het officiële registratiesysteem? |
| Bewaarde aandelen | Een recht op of belang in aandelen die via een tussenpersoon worden gehouden | Welke rechten geeft de bewaarconstructie? |
| Synthetische token | Een contract waarvan de waarde aan het aandeel is gekoppeld | Wat gebeurt er als de contractpartij niet kan betalen? |
Het koersverloop kan bij alle drie bijna hetzelfde ogen.
De juridische positie niet.
Een blockchain verandert het aandeel niet door magie
SEC-commissaris Hester Peirce waarschuwde daar al in juli 2025 voor.
Een financieel product verandert niet van aard omdat het op een blockchain wordt gezet. Een token kan het aandeel zelf zijn, maar ook slechts een afzonderlijk financieel instrument dat naar dat aandeel verwijst.
Bij producten van een derde partij ontstaat bovendien een extra relatie.
De belegger is dan afhankelijk van die aanbieder of bewaarpartij.
De SEC-staf noemt daarbij expliciet risico's rond de derde partij, waaronder mogelijke problemen bij faillissement. Een rechtstreeks gehouden aandeel brengt die specifieke tussenlaag niet op dezelfde manier mee.
Daarom moet een koper twee vragen uit elkaar houden.
Wat ligt er achter de token?
En:
welk juridisch recht heb ik op wat daarachter ligt?
Securitize gebruikt echte aandelen als dekking
Securitize laat sinds 8 oktober zien hoe de tweede categorie kan werken.
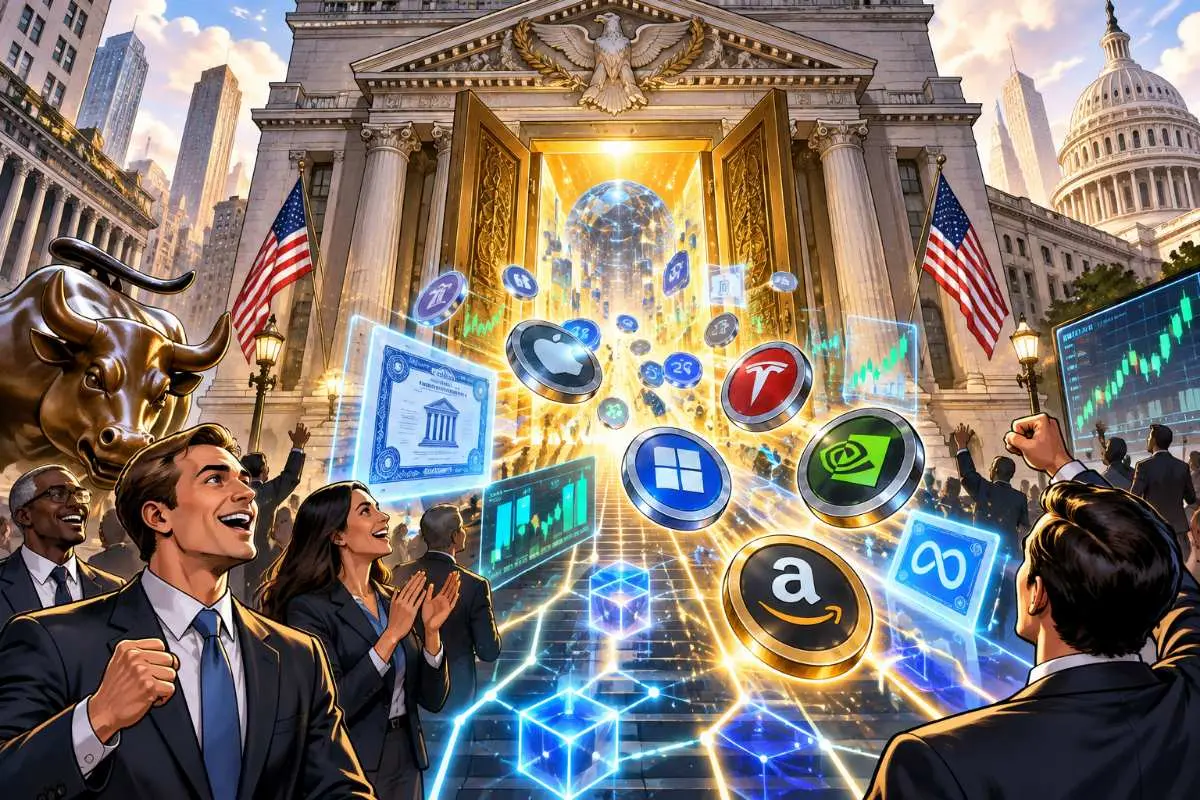
Securitize Stocks begint met tokens voor onder meer Apple, Microsoft, Nvidia, Alphabet, Tesla, Meta, Amazon, Netflix, Circle, Strategy en Palantir.
Iedere token wordt volgens de aanbieder één op één gedekt door een onderliggend aandeel. De token vertegenwoordigt een security entitlement onder Article 8 van de Amerikaanse Uniform Commercial Code.
Dat is meer dan alleen een koerstracker.
Securitize zegt dat toepasselijke economische voordelen en rechten van het aandeel worden doorgegeven. Daaronder vallen dividend en, wanneer de aandelenklasse stemrecht heeft, stemrecht.
Ook zegt de aanbieder dat de aandelen achter deze tokens niet worden uitgeleend.
Maar je staat niet rechtstreeks bij Apple in het register
Daar zit het belangrijke verschil.
Securitize schrijft in zijn eigen juridische toelichting dat houders van Securitize Stocks geen geregistreerde aandeelhouders van de onderliggende onderneming zijn, tenzij zij hun positie omzetten.
Je koopt dus niet automatisch een Apple-aandeel dat direct op jouw naam in het aandeelhoudersregister van Apple staat.
Je houdt een security entitlement via Securitize Markets.
Dat is geen exotisch recht dat speciaal voor crypto is uitgevonden.
De SEC-staf beschrijft een security entitlement als een indirect belang in het onderliggende effect via een effectenintermediair.
Veel traditionele effectenrekeningen werken eveneens met vormen van indirect bezit.
De token verandert vooral hoe dat recht wordt geregistreerd en overgedragen.
Securitize bouwt wel een route naar directe registratie
Daarvoor heeft Securitize een extra mechanisme ontworpen.
Het bedrijf noemt zijn model een convertible entitlement token.
Wanneer de onderneming achter het aandeel later zelf tokenisatie ondersteunt, kan de entitlement volgens Securitize waar beschikbaar worden omgezet in een daadwerkelijk aandeel dat op het register van de transfer agent wordt vastgelegd.
Die mogelijkheid bestaat niet automatisch voor ieder aandeel.
Apple, Nvidia en de andere genoemde ondernemingen hebben de Securitize Stocks volgens de juridische toelichting niet zelf gesponsord of goedgekeurd.
De eerste token blijft dus een Securitize-constructie rond bewaarde aandelen.
Pas bij een ondersteunde omzetting verandert de positie in directe registratie.
Robinhood verkoopt juridisch iets anders
Robinhood Classic Stock Tokens laten zien waarom de productnaam alleen weinig zegt.
Robinhood Europe schrijft expliciet dat deze tokens derivatencontracten zijn.
De belegger koopt het onderliggende aandeel niet.
Hij krijgt ook geen rechten op dat onderliggende effect en heeft bijvoorbeeld geen stemrecht.
Robinhood houdt wel onderliggende activa aan via een Amerikaanse instelling op een rekening van Robinhood Europe.
Die dekking maakt de koper echter nog geen aandeelhouder.
Het contract blijft tussen Robinhood Europe en de klant.
Dat verschil wordt extra zichtbaar als er iets met de aanbieder gebeurt.
Robinhood waarschuwt zelf dat een klant door insolventie van Robinhood zijn volledige inleg kan verliezen.
‘1:1 gedekt’ vertelt dus maar de helft
Stel dat twee aanbieders ieder één Apple-aandeel bewaren voor iedere uitgegeven token.
Dan kunnen beide zeggen dat hun product één op één is gedekt.
Maar de rechten van de koper kunnen nog steeds verschillen.
Bij product A kan de belegger een security entitlement hebben die recht geeft op toepasselijke dividenden en stemrechten.
Bij product B kan hij alleen een contractuele betaling krijgen die economisch de koers en bepaalde uitkeringen nabootst.
Dezelfde dekking.
Een andere juridische aanspraak.
Dat maakt “1:1 backed” vooral een antwoord op de vraag wat de aanbieder aan de achterkant aanhoudt.
Niet automatisch op de vraag wat de klant aan de voorkant bezit.
Ook dividend kan twee dingen betekenen
Hetzelfde geldt voor dividend.
Een aanbieder kan een bedrag aan de tokenhouder doorgeven wanneer het onderliggende aandeel dividend uitkeert.
Maar daarmee hoeft de tokenhouder nog niet juridisch dezelfde dividendgerechtigde aandeelhouder te zijn.
Bij een direct aandeel vloeit het recht voort uit het aandeel.
Bij een derivaat kan de betaling voortvloeien uit de voorwaarden van het contract.
Economisch kan het bedrag gelijk zijn.
Juridisch komt het uit een andere bron.
Dat wordt vooral belangrijk zodra er ruzie ontstaat, een betaling uitblijft of een tussenpartij failliet gaat.
Stemrecht maakt het verschil direct zichtbaar
Stemrecht is nog makkelijker te begrijpen.
Securitize zegt toepasselijke stemrechten te behouden wanneer de onderliggende aandelenklasse die rechten heeft.
Robinhood zegt juist expliciet dat Classic Stock Token-houders geen stemrecht krijgen doordat zij het onderliggende aandeel niet bezitten.
Beide producten kunnen dezelfde Amerikaanse aandelenkoers volgen.
Toch staat de ene structuur dichter bij traditioneel effectenbezit dan de andere.
Dat verschil is niet op de koersgrafiek te zien.
Een token in een wallet hoeft ook niet vrij overdraagbaar te zijn
Zelfs het woord “token” zegt weinig over wat een gebruiker ermee kan doen.
Een gewone cryptomunt kan vaak naar een eigen wallet worden gestuurd.
Robinhood Classic Stock Tokens kunnen momenteel juist niet naar andere wallets of platforms worden overgeboekt.
De positie staat wel op een blockchain geregistreerd.
Dat maakt hem nog geen vrij overdraagbaar bezit.
Securitize kiest een ander model. De eerste handel vindt op Solana plaats via zijn gereguleerde broker-dealerplatform en wordt afgerekend in USDC. Toegang blijft afhankelijk van onboarding, KYC/AML-controles, land en toepasselijke effectenregels.
De gebruikte stablecoin verandert niets aan de juridische aard van het aandeelrecht.
EU-toegang betekent niet toegang voor iedere Nederlander
Securitize noemt beleggers in de Europese Unie expliciet als mogelijke doelgroep.
De Europese dienstverlening loopt via Securitize Europe Brokerage and Markets, een Spaanse beleggingsonderneming.
Maar de aanbieder spreekt bewust over eligible investors in toegestane landen.
Toegang blijft afhankelijk van effectenregels, klantacceptatie en andere beperkingen.
“Beschikbaar in de EU” betekent daarom niet automatisch dat iedere Nederlandse particuliere belegger ieder genoemd aandeel direct als token kan kopen.
De daadwerkelijke toegang moet per klant en product worden vastgesteld.
De belangrijkste vraag komt pas bij problemen
Zolang Apple stijgt en iedere betaling netjes wordt verwerkt, kunnen verschillende aandelentokens voor een gebruiker bijna hetzelfde voelen.
Het verschil wordt groter wanneer iets misgaat.
Wie heeft de aandelen daadwerkelijk in bewaring?
Zijn ze afgescheiden?
Heeft de tokenhouder een eigendomsrecht, een entitlement of alleen een vordering?
Wie verwerkt dividend en corporate actions?
Wie mag stemmen?
Kan de positie naar een andere partij worden overgedragen?
En tegen wie heeft de belegger een aanspraak wanneer de aanbieder failliet gaat?
Dat zijn geen details naast het product.
Dat is het product.
De ticker vertelt niet wat je bezit
Tokenisatie kan de handel sneller maken en effecten geschikt maken voor toepassingen zoals onderpand of DeFi.
Maar dezelfde Apple-ticker kan juridisch verschillende financiële instrumenten verbergen.
De SEC zegt daarom terecht dat naar de economische werkelijkheid en de feitelijke rechten moet worden gekeken, niet alleen naar de vorm van de token.
Voor beleggers wordt de controle daardoor simpel.
Vraag niet alleen:
welk aandeel volgt deze token?
Vraag eerst:
als alles misgaat, welk recht kan ik daadwerkelijk afdwingen?
Pas daarna weet je wat er werkelijk in je wallet zit.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading