IBM koppelt banken aan Swift-blockchain voor tokenized deposits
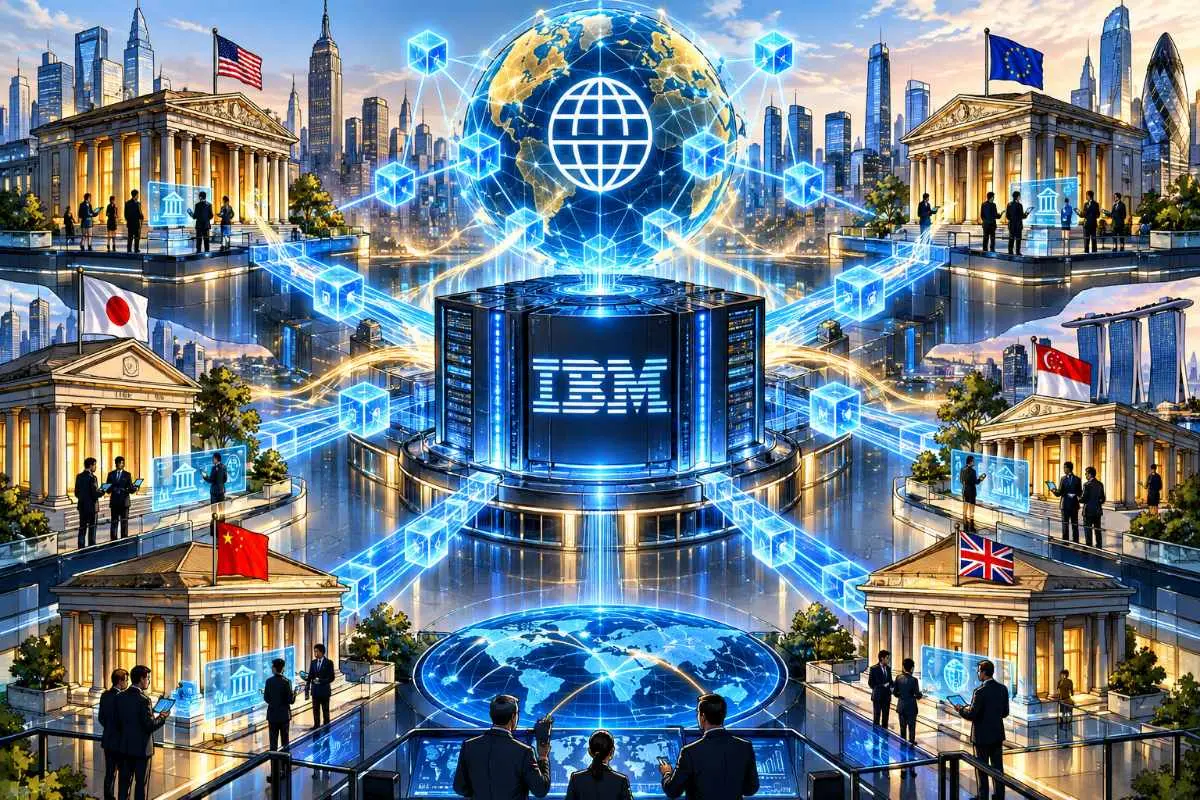
Banken kunnen straks hun vertrouwde ISO 20022-berichten gebruiken om transacties met tokenized deposits op Swifts blockchain-ledger aan te sturen. IBM heeft daarvoor een nieuwe koppeling gebouwd binnen Digital Asset Haven.
De bèta gaat op 24 september open. De betekenis zit vooral in wat banken níét hoeven te doen: hun bestaande betaalprocessen volledig vervangen door een aparte blockchainwerkwijze.
ISO 20022 wordt brug naar tokenized bankgeld
IBM introduceert hiervoor de Digital Asset Haven ISO 20022 Messaging Adapter.
ISO 20022 is de berichtenstandaard die banken gebruiken om betalingsinformatie gestructureerd uit te wisselen.
Met de nieuwe adapter kunnen financiële instellingen zulke bestaande berichten gebruiken om transacties met tokenized deposits via Swifts ledger te initiëren.
IBM vertaalt daarmee een bekende bankworkflow naar een on-chaintransactie.
Voor banken kan dat een grote operationele drempel wegnemen. Complianceprocessen, betaalberichten en interne controles hoeven niet vanaf nul opnieuw te worden gebouwd.
IBM verzorgt wallets en ondertekening
Digital Asset Haven zit tussen de banksystemen en verschillende blockchainnetwerken.
Het platform verzorgt onder meer walletbeheer, ondertekening, key management, transactieregels en verbindingen met publieke en private blockchains. IBM gebruikt voor de Swift-koppeling onder meer Hyperledger Besu.
Voor banken betekent dat dat een bestaand betaalbericht uiteindelijk kan leiden tot een transactie op een permissioned ledger.
Dat is precies het soort koppeling dat nodig is wanneer traditionele banken digitale activa willen gebruiken zonder hun complete backoffice te vervangen.
Swift bouwt eigen blockchain-ledger
Swift maakte zijn blockchain-ledger vorig jaar bekend en bouwde het systeem samen met meer dan veertig financiële instellingen.
In juli verklaarde Swift dat de ledger klaar was voor eerste toepassing. Zeventien banken uit zes continenten bereiden live pilots met tokenized deposits voor.
Onder de deelnemers zitten grote namen als BNP Paribas, Citi, HSBC, Standard Chartered, UBS en Wells Fargo.
De banken kunnen tokenized deposits gedurende de hele week tussen deelnemers bewegen.
De definitieve settlement vindt voorlopig echter nog via bestaande financiële systemen plaats. De blockchain vervangt het huidige banksysteem dus niet in één klap.
Wat is een tokenized deposit?
Een tokenized deposit is geen stablecoin in de gebruikelijke cryptobetekenis.
Het gaat om een digitale vorm van een bankdeposito die door een commerciële bank wordt uitgegeven en op een ledger kan bewegen.
Daarmee blijft de verplichting gekoppeld aan de bank die het deposito uitgeeft.
Bij een stablecoin als USDC ligt de claim juist bij de private uitgever van die token en de reserves die daarachter staan.
Economisch kunnen beide een digitale dollar of euro vertegenwoordigen. Juridisch en operationeel zijn het verschillende modellen.
Banken kunnen 24/7 waarde bewegen
Dat verschil maakt Swifts aanpak interessant.
Banken krijgen de mogelijkheid tokenized bankgeld buiten traditionele openingstijden te bewegen, terwijl hun bestaande controles en betaalstandaarden blijven bestaan.
Swift zegt dat de ledger transacties met tokenized deposits 24 uur per dag en zeven dagen per week mogelijk moet maken.
Voor internationale bedrijven kan dat vooral interessant zijn rond liquiditeitsbeheer.
Geld hoeft dan minder lang stil te staan omdat verschillende landen, valuta en banksystemen andere verwerkingstijden hanteren.
De grote verandering is niet dat Swift banken naar crypto trekt. Swift trekt blockchaineigenschappen juist het bestaande banksysteem in.
17 banken bereiden live pilots voor
IBM schrijft dat financiële instellingen binnen het programma tokenized deposits al succesvol hebben getest met Digital Asset Haven.
Swift formuleert de volgende stap iets specifieker.
De zeventien first movers zijn bezig met de voorbereiding van live transacties op de ledger. Dat is verder dan een laboratoriumproef, maar nog geen bewijs van grootschalig dagelijks betalingsverkeer.
Dat onderscheid telt.
Een bank kan technisch een tokenized deposit versturen zonder dat bedrijven het systeem al massaal gebruiken voor internationale betalingen.
Die adoptiefase moet nog komen.
Swift heeft een enorme bestaande distributie
Daar zit wel de kracht van het project.
Swift koppelt volgens IBM ongeveer 12.500 financiële instellingen in meer dan 200 markten aan elkaar.
Het bedrijf hoeft dus geen compleet nieuw financieel netwerk vanaf nul op te bouwen.
Als banken de nieuwe ledger omarmen, kan Swift voortbouwen op relaties en standaarden die al diep in het internationale betalingsverkeer zitten.
Dat onderscheidt het project van een nieuw blockchain-netwerk dat eerst banken moet overtuigen om zich aan te sluiten.
IBM brengt Digital Asset Haven ook naar eigen datacenters
IBM kondigt tegelijkertijd een tweede bèta aan.
Banken, overheden en andere gereguleerde organisaties kunnen Digital Asset Haven volledig binnen hun eigen datacenter draaien.
De on-premises versie werkt op IBM Z en IBM LinuxONE en draait binnen door de klant beheerde Red Hat OpenShift-omgevingen.
Daarmee kunnen organisaties zelf controle houden over onder meer walletbeheer, sleutels, transacties en beleidsregels.
Voor banken kan dat zwaar wegen.
Private keys en betalingssystemen behoren tot de gevoeligste onderdelen van hun bedrijfsvoering. Niet iedere instelling wil die volledig in een publieke cloud onderbrengen.
Private keys kunnen binnen de bank blijven
De on-premises variant houdt zowel de softwarelaag als het key management binnen de omgeving van de klant.
IBM gebruikt daarvoor onder meer hardware security modules op IBM Z en LinuxONE.
Ook cold-storageprocessen en formele key ceremonies worden ondersteund.
Dat maakt het aanbod interessant voor instellingen die digitale wallets willen beheren maar daarbij dezelfde interne veiligheidsregels willen toepassen als bij andere kritieke banksystemen.
Stablecoins krijgen concurrentie vanuit banken
Voor crypto zit hier de interessantste botsing.
Stablecoins hebben bewezen dat digitaal geld continu over blockchainnetwerken kan bewegen.
Banken willen nu vergelijkbare eigenschappen aanbieden zonder het commerciële bankdeposito los te laten.
Tokenized deposits kunnen daardoor een concurrent worden voor stablecoins bij zakelijke en institutionele betalingen.
Niet omdat beide technisch identiek zijn.
Juist omdat ze twee verschillende antwoorden geven op dezelfde vraag: hoe beweeg je gereguleerd digitaal geld snel en programmeerbaar?
Swift kiest niet voor volledige vervanging
De aanpak van Swift is opvallend behoudend.
De nieuwe ledger wordt boven op bestaande systemen geplaatst en moet ermee samenwerken.
ISO 20022 blijft bestaan.
Banken houden hun complianceprocessen.
De uiteindelijke settlement blijft voorlopig via bekende mechanismen lopen.
Dat kan minder radicaal lijken dan een volledig on-chain financieel systeem.
Voor grote banken kan precies dat de aantrekkingskracht zijn.
Een nieuwe betaalrail is veel makkelijker te accepteren wanneer de rest van de organisatie niet tegelijk hoeft te worden verbouwd.
Blockchain schuift het bankgebouw binnen
Jarenlang lag de discussie vooral bij de vraag of Bitcoin, stablecoins of DeFi traditionele banken zouden omzeilen.
De ontwikkeling bij IBM en Swift laat een andere route zien.
Banken nemen delen van dezelfde technologie en bouwen ze in hun eigen geldsystemen.
Tokenized deposits blijven bankgeld. Swift blijft de verbinding leggen. IBM zorgt ervoor dat bestaande bankberichten een blockchaintransactie kunnen aansturen.
Dat maakt de nieuwste stap minder spectaculair dan een bank die plotseling alles on-chain zet.
Maar commercieel kan hij juist veel groter worden.
De echte test begint wanneer de zeventien banken hun live pilots uitvoeren en bedrijven moeten kiezen tussen traditioneel bankgeld, tokenized deposits en stablecoins voor betalingen die nooit meer hoeven te slapen.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading