Amerikaanse Federal Reserve zet stablecoinregels klaar: reserves en kapitaal worden harde grens
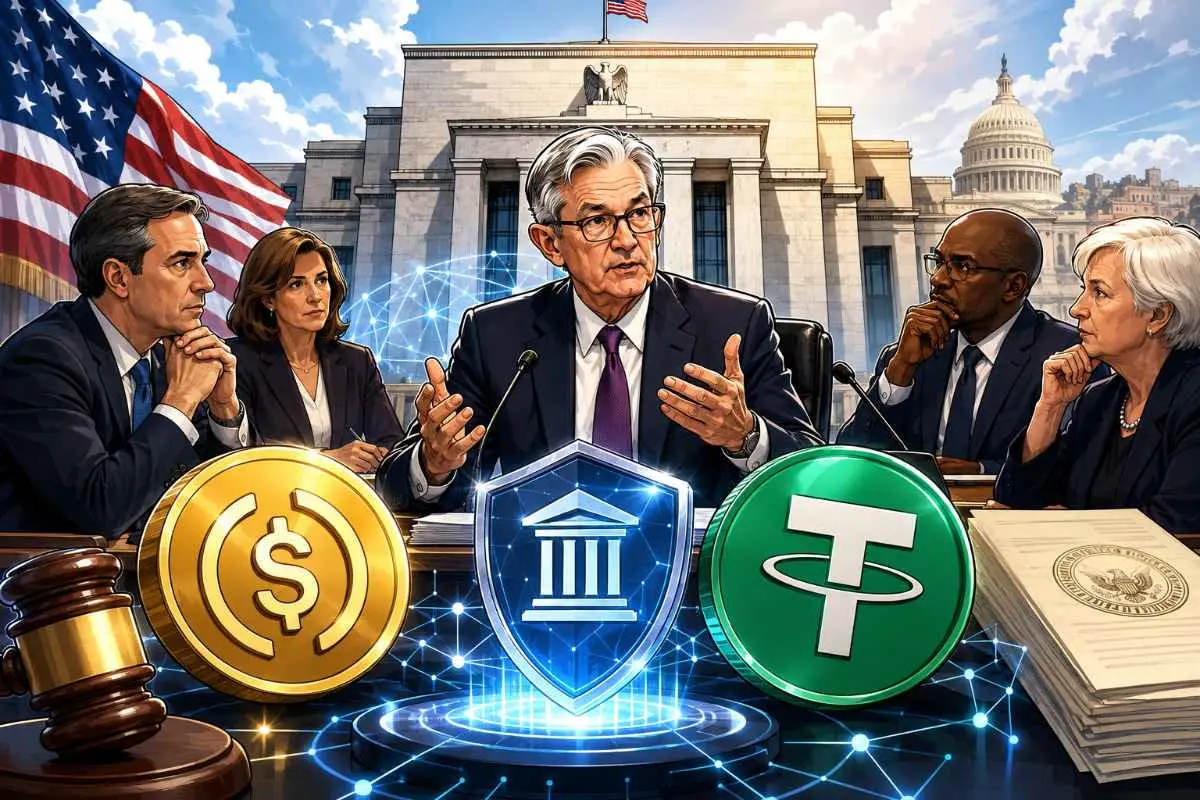
Stablecoin-uitgevers onder toezicht van de Federal Reserve moeten hun tokens volledig dekken en krijgen gestandaardiseerde kapitaaleisen. Banken die zelf een payment stablecoin willen uitgeven, krijgen bovendien een aparte aanvraagroute.
De Federal Reserve presenteerde op 24 september twee voorstellen waarmee een belangrijk deel van de GENIUS Act praktisch wordt ingevuld. De regels zijn nog niet definitief.
Voor de Amerikaanse stablecoinmarkt verschuift de discussie daarmee van welke regels er moeten komen naar hoe streng uitgevers hun reserves en risico's daadwerkelijk moeten beheren.
Stablecoins moeten volledig gedekt blijven
De eerste Fed-proposal richt zich op payment stablecoin-uitgevers die onder toezicht van de centrale bank vallen.
Hun uitstaande stablecoins moeten volledig worden gedekt door toegestane reserveactiva. De Fed noemt onder meer kortlopende Amerikaanse staatsobligaties en andere hoogwaardige, liquide bezittingen.
De basis daarvoor stond al in de GENIUS Act.
Die wet verplicht toegestane payment stablecoin-uitgevers reserves aan te houden op minstens een 1-op-1-basis tegenover het aantal uitstaande tokens. De Fed werkt nu de regels uit voor instellingen binnen zijn eigen toezicht.
Dat onderscheid telt.
De centrale bank bedenkt de volledige dekking niet opnieuw. Ze zet wettelijke eisen om in toezicht dat banken en andere Fed-gereguleerde partijen daadwerkelijk moeten kunnen naleven.
Kapitaal komt boven op de reserves
Een volledig gedekte stablecoin heeft niet automatisch alle risico's afgedekt.
Daarom wil de Fed ook gestandaardiseerde kapitaaleisen invoeren.
Die buffers moeten volgens het voorstel bescherming bieden tegen onder meer kredietrisico en operationele problemen bij het uitgeven en beheren van payment stablecoins. Daarnaast komen er bredere eisen voor risicobeheer.
Dat is een belangrijk verschil.
De reserves dekken in principe de tokens tegenover gebruikers. Kapitaal moet daarnaast verliezen binnen de onderneming zelf kunnen opvangen.
Een uitgever kan immers problemen krijgen door slechte interne controles, technische storingen of risico's rond partijen waarmee hij samenwerkt.
Ook de bewaarder van de reserves krijgt regels
De Fed kijkt niet alleen naar de uitgever.
Ook instellingen die de bezittingen achter stablecoins bewaren, krijgen aparte eisen. Tegelijk wil de centrale bank verduidelijken welke stablecoinactiviteiten banken onder zijn toezicht mogen uitvoeren.
Dat raakt een belangrijk onderdeel van de keten.
Een dollarstablecoin kan op een blockchain bewegen, terwijl de reserves zelf bij banken, custodians of in Amerikaans staatspapier worden aangehouden.
De betrouwbaarheid van de token hangt daardoor niet alleen af van de software.
Ook de plekken waar het onderliggende geld en staatspapier worden bewaard moeten overeind blijven.
Barr waarschuwt voor het moment waarop iedereen tegelijk geld wil
Fed-gouverneur Michael Barr steunt de voorstellen, maar richt zijn aandacht vooral op marktstress.
Volgens Barr is een stablecoin alleen werkelijk stabiel wanneer gebruikers hun tokens onder verschillende omstandigheden snel tegen de nominale waarde kunnen inwisselen.
Dat moet ook lukken als financiële markten onrustig zijn.
Zelfs normaal gesproken liquide staatsobligaties kunnen volgens Barr tijdens zware stress onder druk komen. Problemen bij een uitgever of verbonden onderneming kunnen eveneens het vertrouwen raken.
Een stablecoin is pas stabiel wanneer $1 aan token ook tijdens paniek betrouwbaar terug kan naar $1.
Daarom noemt Barr beperkingen op reserveactiva en transparante kapitaaleisen belangrijke onderdelen van het voorstel.
Rente- en valutarisico liggen nog onder de loep
Niet ieder onderdeel ligt al vast.
Barr wil tijdens de consultatie onder meer reacties op de vraag of het voorstel rente- en valutarisico voldoende opvangt.
Ook vindt hij dat de uiteindelijke regels duidelijke rechten moeten geven om stablecoins tegen nominale waarde in te wisselen. Dat moet het vertrouwen versterken dat gebruikers daadwerkelijk bij hun geld kunnen.
Dat kan belangrijk worden wanneer reserves in obligaties zitten.
Een staatsobligatie kan uiteindelijk de volledige hoofdsom terugbetalen, terwijl de marktwaarde vóór de einddatum wel kan dalen wanneer de rente snel stijgt.
Een uitgever die tijdens zo'n periode veel reserves moet verkopen, kan daardoor met een ander liquiditeitsprobleem zitten dan op papier zichtbaar is.
Banken krijgen een aparte route naar een eigen stablecoin
Het tweede Fed-voorstel gaat over banken die zelf payment stablecoins willen uitgeven.
Daarvoor komt een aangepaste aanvraagprocedure.
Een bank onder Fed-toezicht moet onder meer een bedrijfsplan en financiële informatie indienen. De formele aanvraag gaat volgens de documentatie over toestemming voor een dochteronderneming van een verzekerde depositobank om payment stablecoins uit te geven.
Er komen daarnaast procedures voor bezwaar, hoorzittingen en een definitieve beslissing.
Dat geeft banken een veel concretere route dan enkele jaren geleden.
De vraag is niet langer uitsluitend of een Amerikaanse bank iets met stablecoins mág doen. Er ontstaat een formeel proces waarmee zo'n activiteit kan worden aangevraagd en beoordeeld.
GENIUS Act veranderde de Amerikaanse markt
De GENIUS Act werd op 18 juli 2025 wet.
Daarmee kregen de Verenigde Staten voor het eerst een federaal raamwerk specifiek voor payment stablecoins. De wet regelt onder meer wie zulke tokens mag uitgeven en welke reserves daarvoor moeten worden aangehouden.
Alleen toegestane uitgevers mogen onder het raamwerk Amerikaanse payment stablecoins uitgeven.
De wet beperkt de reserves tot aangewezen activa, waaronder dollars, bepaalde banktegoeden en kortlopende Amerikaanse staatsobligaties.
De Fed-voorstellen vormen dus één stuk van een grotere uitvoering.
Andere toezichthouders hebben eveneens verantwoordelijkheden onder dezelfde wet.
Voor crypto draait dit uiteindelijk om liquiditeit
Dat maakt de voorstellen relevant buiten de bankwereld.
Handelaren gebruiken ze om tussen posities te bewegen zonder telkens terug naar een traditionele bankrekening te gaan. Ze worden daarnaast steeds vaker gebruikt voor betalingen en internationale waardeoverdracht.
Strengere eisen aan reserves kunnen de betrouwbaarheid daarvan vergroten.
Maar zwaardere kapitaal- en operationele eisen kunnen de kosten voor uitgevers eveneens verhogen.
Welke spelers daar uiteindelijk voordeel of nadeel van hebben, hangt af van de definitieve regels.
Europa volgt een ander regelboek
Voor Nederlandse en Belgische gebruikers verandert door deze Fed-voorstellen niet direct de juridische positie van stablecoins.
Binnen de Europese Unie gelden eigen regels onder MiCA.
De Amerikaanse ontwikkeling blijft wel relevant doordat dollarstablecoins wereldwijd worden gebruikt. Eisen aan Amerikaanse uitgevers, hun reserves en hun toegang tot banken kunnen daardoor uiteindelijk ook buiten de VS doorwerken in handelsmarkten en beschikbare liquiditeit.
De twee systemen hoeven daarbij niet identiek te worden.
Europa en de Verenigde Staten bouwen ieder een eigen regelmodel rond dezelfde internationale tokens.
Voorstel is nog geen definitieve regel
De Fed vraagt nu om publieke reacties.
De consultatie sluit 60 dagen nadat de voorstellen in het Federal Register zijn gepubliceerd. Dat is iets anders dan zestig dagen na de aankondiging van 24 september.
Daarna kan de centrale bank onderdelen nog aanpassen.
Barr maakt bovendien duidelijk dat volgens hem na deze voorstellen meer werk nodig blijft voordat stablecoins volledig als betrouwbare betaalinstrumenten kunnen functioneren.
Toch is de richting helder.
Amerikaanse stablecoins bewegen van een markt waarin de kwaliteit van reserves vooral een verschil tussen uitgevers was, naar een systeem waarin dekking, kapitaal en risicobeheer steeds meer door harde toezichteisen worden bepaald.
De echte test komt tijdens stress.
Dan moet blijken of een digitale dollar niet alleen $1 waard lijkt, maar ook daadwerkelijk voor $1 kan worden terugbetaald wanneer veel gebruikers tegelijk naar de uitgang lopen.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading