Cardano komt via Duitse banken sneller bij beleggers dan gebruikers
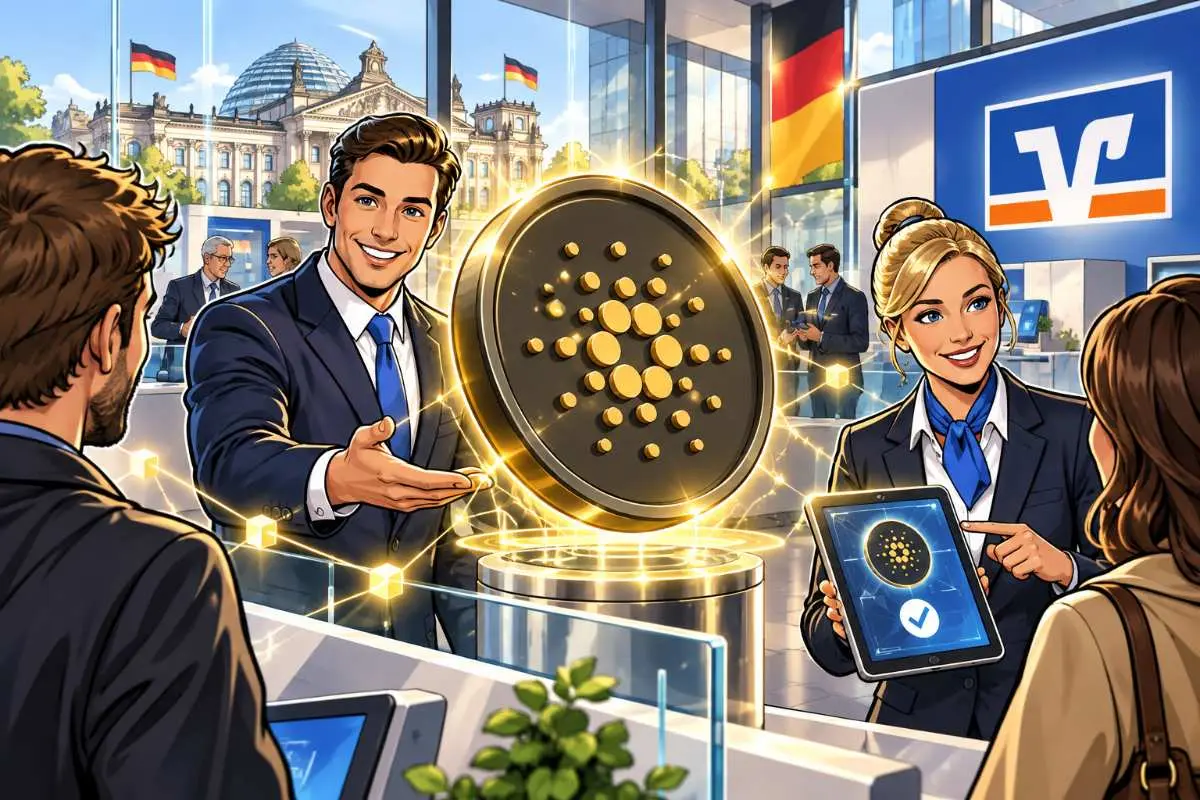
Cardano krijgt via Duitse Volksbanken een opmerkelijke route naar particuliere beleggers. ADA staat dankzij meinKrypto naast Bitcoin, Ethereum en Litecoin in dezelfde VR Banking App waarin klanten hun gewone bankzaken regelen.
Dat kan de drempel om ADA te kopen fors verlagen. Alleen ontstaat daarmee nog geen nieuwe gebruiker van het Cardano-netwerk.
Precies daar zit de interessantste spanning: ADA kan als bankproduct sneller groeien dan Cardano als daadwerkelijk gebruikt netwerk.
ADA staat tussen slechts vier cryptomunten
DZ BANK kreeg eind december 2025 toestemming van BaFin voor het gebruik van meinKrypto. De bank maakte de MiCAR-goedkeuring in januari bekend.
Vanaf de start bestaat het aanbod uit vier assets: Bitcoin, Ethereum, Litecoin en Cardano.
Dat is een opvallend korte lijst. ADA hoeft hier dus niet te concurreren met honderden kleinere tokens om zichtbaar te blijven.
Niet iedere Volksbank biedt meinKrypto al aan
De uitrol gebeurt alleen niet in één landelijke beweging.
Iedere Volksbank of Raiffeisenbank beslist zelf of zij meinKrypto invoert. De lokale bank moet daarvoor ook de benodigde MiCAR-notificatie bij BaFin doorlopen.
De Hannoversche Volksbank biedt de dienst daadwerkelijk aan. Klanten kunnen daar BTC, ETH, LTC en ADA vanuit de VR Banking App kopen en verkopen.
Bij Volksbank Köln Bonn staat daarentegen nog een wachtlijst voor klanten die meinKrypto willen gebruiken.
Cardano krijgt dus wel degelijk bancaire distributie, maar de beschikbaarheid verschilt nog per bank.
Bank haalt veel cryptofrictie weg
Het verkoopargument van meinKrypto is bijna het tegenovergestelde van de oorspronkelijke crypto-ervaring.
Geen aparte gespecialiseerde beurs.
Geen onbekende handelsinterface.
Geen nieuw financieel account buiten de bankrelatie.
De gebruiker ziet rekening, depot en cryptowallet binnen dezelfde VR Banking App.
Voor een doorsnee spaarder kan dat een veel kleinere stap zijn dan eerst geld naar een crypto-exchange sturen.
Bewaring blijft bij een professionele partij
DZ BANK bouwde meinKrypto samen met Atruvia.
De bewaring gebeurt via Börse Stuttgart Digital Custody. De uitvoering van koop- en verkooporders loopt via EUWAX.
De bankklant hoeft daardoor niet eerst te leren omgaan met seed phrases of zelf de private keys te beheren.
Dat verlaagt de technische drempel.
Maar het verandert ook wat het betekent om “Cardano te gebruiken”.
ADA kopen is niet hetzelfde als Cardano gebruiken
Stel dat een klant €1.000 aan ADA koopt via meinKrypto en die positie daarna jarenlang laat staan.
Economisch heeft die persoon blootstelling aan ADA.
Maar daarmee is nog niet aangetoond dat die klant zelf een Cardano-transactie uitvoert, ADA delegeert, een DApp opent, aan governance deelneemt of DeFi gebruikt.
De bancaire positie kan volledig binnen de bewaarketen van dienstverleners blijven.
Meer ADA-bezit kan goed zijn voor de distributie van het activum zonder dat het netwerk hetzelfde tempo aan nieuwe gebruikers ziet.
Dat maakt adoptiecijfers lastiger te lezen.
Bezit en netwerkgebruik lopen steeds verder uiteen
Crypto gebruikt het woord adoptie voor bijna alles.
Een nieuwe listing heet adoptie.
Een nieuwe custodian heet adoptie.
Meer handelsvolume heet adoptie.
Maar financiële distributie en gebruik van een blockchain zijn twee verschillende zaken.
Voor Bitcoin kan bezit alleen al een groot deel van het financiële verhaal vormen.
Cardano presenteert zich breder.
Het netwerk is bedoeld voor onder meer betalingen, staking, governance, tokens en applicaties.
Als miljoenen mensen ADA kopen maar nooit één van die functies aanraken, groeit de markt voor ADA sneller dan het gebruik van Cardano zelf.
Juist daarom is die banktoegang groot nieuws
Dat maakt meinKrypto niet minder relevant.
Integendeel.
Een traditionele bank plaatst Cardano letterlijk naast Bitcoin en Ethereum in een omgeving die klanten al kennen.
Dat is een ander distributiekanaal dan de zoveelste listing bij een cryptobeurs.
DZ BANK meldde begin 2026 bovendien dat meer dan een derde van de coöperatieve banken volgens eerder onderzoek van plan was meinKrypto in de daaropvolgende maanden te introduceren.
Hoeveel banken dat uiteindelijk daadwerkelijk doen, moet uit de uitrol blijken.
MiCA helpt crypto in bestaande financiële producten schuiven
Ook MiCA speelt hierin een rol.
DZ BANK kreeg de toestemming voor meinKrypto onder het nieuwe Europese raamwerk. Lokale Volksbanken volgen via hun eigen notificatieproces.
Daarmee ontstaat een model waarin crypto niet buiten de bankwereld groeit, maar juist vanuit een bestaande bankapp wordt aangeboden.
Dat is bijna het omgekeerde van het oorspronkelijke cryptoverhaal.
De gebruiker hoeft de bank niet meer te verlaten om ADA te kopen.
De bank brengt ADA naar de gebruiker.
De tweede stap wordt moeilijker dan de eerste
Voor Cardano is daarom niet alleen het aantal banken interessant.
De grotere vraag is wat er ná de aankoop gebeurt.
Krijgen bankklanten een reden om hun positie uiteindelijk naar een eigen wallet te brengen?
Willen ze zelf delegeren?
Gaan ze stemmen?
Gebruiken ze stablecoins, betalingen of applicaties op Cardano?
Als het antwoord structureel nee blijft, kan de bancaire distributie financieel succesvol zijn zonder dat het netwerk dezelfde groei ziet.
Cardano kan eerst gewoon een beleggingsproduct worden
Daarmee ontstaat een vreemde uitkomst.
Jarenlang moesten blockchains proberen mensen zover te krijgen dat ze nieuwe software installeerden, wallets leerden gebruiken en zelf transacties uitvoerden.
MeinKrypto haalt vrijwel al die frictie uit de eerste aankoop.
Dat kan Cardano veel sneller bij een groot publiek brengen.
Maar het kan ook betekenen dat de eerste kennismaking met ADA nauwelijks meer voelt als het gebruik van crypto.
Voor Cardano is bankdistributie daarom niet het eindpunt van adoptie.
Het is alleen een enorm brede voordeur.
De echte test begint wanneer moet blijken hoeveel mensen daarna ooit verder het netwerk in lopen.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading
