Ruim 10.000 Britse cryptoklachten leggen gat tussen vergunning en banktoegang bloot
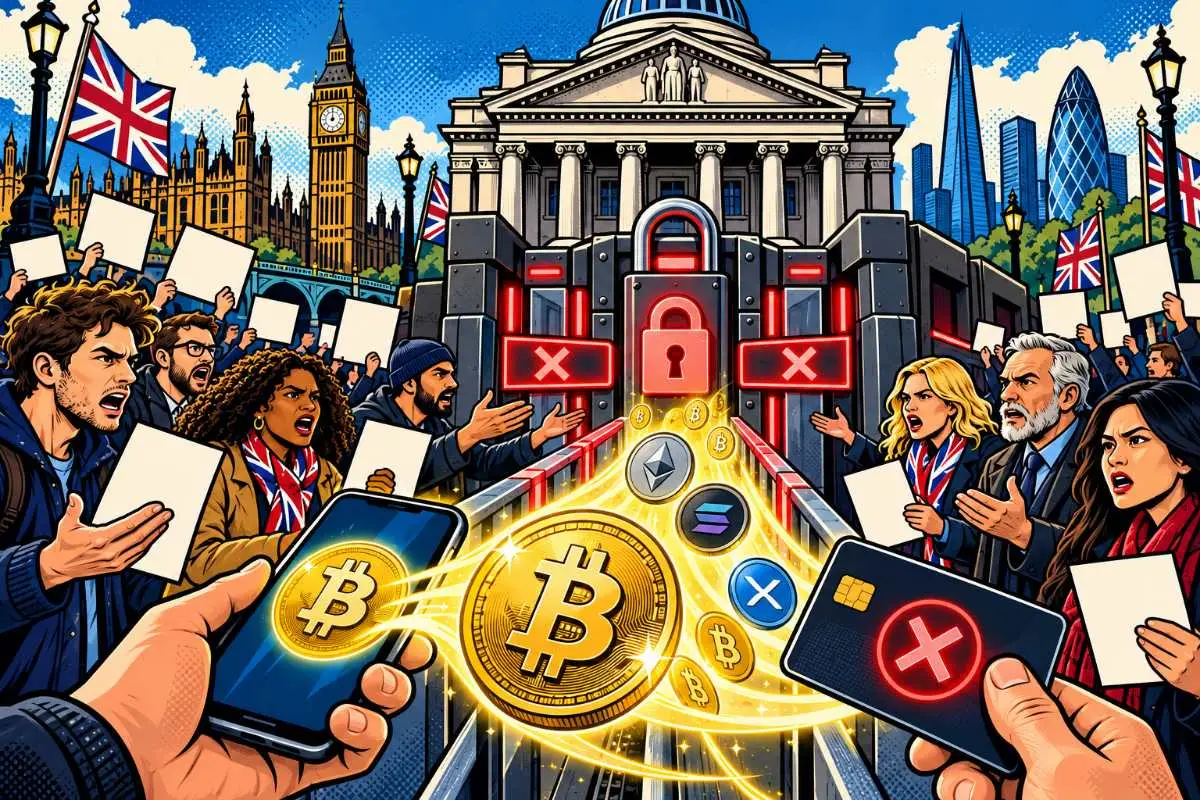
Bijna 10.000 Britten hebben in drie maanden tijd klachten aangemaakt over beperkingen op betalingen naar cryptoplatforms. In totaal registreerde Stand With Crypto 10.092 klachtinzendingen van 9.803 mensen.
Dat gebeurt terwijl de FCA de poort naar een nieuw cryptoregime al heeft geopend. Maar een vergunning om cryptodiensten aan te bieden geeft een bedrijf nog geen automatisch recht op een zakelijke bankrekening.
Lloyds krijgt meeste klachtinzendingen
Stand With Crypto verzamelde de meldingen gedurende negentig dagen tussen mei en augustus 2026 via een eigen online hulpmiddel.
Lloyds Banking Group stond bovenaan met 2.297 klachtinzendingen.
Daarna volgden Barclays met 1.569 en NatWest Group met 1.278.
Dat zijn forse aantallen, maar ze hebben een duidelijke beperking.
De gebruikers besloten zelf een klacht in te dienen. De verzameling is daarom geen representatieve steekproef onder alle Britse bankklanten.
Ook bewijst een klacht niet automatisch dat een bank onterecht handelde.
Een blokkade kan verschillende dingen betekenen
Onder één noemer als “cryptobetaling beperkt” kunnen heel verschillende bankregels vallen.
Barclays publiceert sinds december 2025 bijvoorbeeld een limiet van £2.500 per bankoverschrijving naar een cryptobeurs.
Over een volledige kalendermaand geldt daar een maximum van £10.000.
Bij NatWest liggen de grenzen lager.
De bank beperkt geïdentificeerde betalingen naar cryptobeurzen tot £1.000 per dag en £5.000 over dertig dagen.
Dat is iets anders dan een volledige blokkade van iedere cryptobetaling.
Revolut kan specifieke beurzen weigeren
Ook een bank zonder algemene gepubliceerde cryptolimiet kan afzonderlijke ontvangers tegenhouden.
Revolut vermeldt op zijn Britse hulppagina dat bepaalde ontvangers niet worden ondersteund.
Daaronder vallen sommige cryptobeurzen.
Een klant kan daardoor een geweigerde betaling ervaren zonder dat er een algemeen maximum voor alle exchanges geldt.
Juist dat maakt de klachtencijfers moeilijk onderling vergelijkbaar.
Banken wijzen vooral op fraude
Barclays en NatWest onderbouwen hun beperkingen met bescherming tegen fraude en verliezen.
NatWest schrijft dat fraudeurs crypto gebruiken om slachtoffers geld te laten overmaken en zegt zijn limieten daarom als veiligheidsmaatregel te hanteren.
Barclays noemt eveneens crypto-gerelateerde fraude en waarschuwt dat klanten grote verliezen kunnen lijden.
Dat risico bestaat.
Maar een brede preventieve limiet verschilt wel van het blokkeren van één transactie nadat daar concrete fraudesignalen voor zijn gevonden.
Voor klanten kan de uitkomst hetzelfde voelen. De risicobeoordeling erachter is niet hetzelfde.
FCA opent nieuw vergunningstelsel
Aan de andere kant van het financiële systeem verandert het Britse toezicht ingrijpend.
De Financial Conduct Authority opende op 30 september 2026 de aanvraagperiode voor het nieuwe cryptoregime.
Bedrijven hebben tot en met 28 februari 2027 om een relevante aanvraag in te dienen.
Het nieuwe stelsel treedt op 25 oktober 2027 in werking.
Vanaf dat moment moeten bedrijven voor activiteiten die onder de nieuwe regels vallen een FCA-autorisatie hebben.
Meer cryptoactiviteiten komen onder volwaardig toezicht
De nieuwe regels gaan verder dan de huidige registratie tegen witwassen.
De FCA brengt onder meer cryptohandelsplatforms, bepaalde stablecoin-activiteiten, bewaring en delen van staking onder het nieuwe regime.
Bedrijven krijgen daarmee te maken met bredere eisen rond consumentenbescherming, financieel beheer en marktgedrag.
De FCA spreekt zelf over volledige regulering onder de Financial Services and Markets Act voor de betrokken activiteiten.
Dat geeft een vergunning meer gewicht dan de huidige registratie.
Maar het lost een ander probleem niet vanzelf op.
FCA-toestemming is geen recht op een bankrekening
Een onderneming kan voldoen aan de eisen om cryptodiensten aan te bieden en toch afhankelijk blijven van banken voor zijn dagelijkse geldverkeer.
Dat zijn twee afzonderlijke beslissingen.
De FCA bepaalt of een bedrijf gereguleerde cryptoactiviteiten mag uitvoeren.
Een bank bepaalt zelf, binnen de geldende regels, welk bedrijf zij als klant accepteert en welke risicobeoordeling daarbij hoort.
Een FCA-vergunning creëert dus niet automatisch een zakelijke betaalrekening.
Zumo waarschuwt voor precies die kloof
Nick Jones, oprichter en topman van cryptobedrijf Zumo, waarschuwt dat dit voor de sector een blijvend probleem kan worden.
Een cryptobedrijf kan straks door het volledige FCA-proces komen en toch moeite hebben om toegang tot gewone bankdiensten te krijgen.
Voor een handelsplatform of andere cryptodienstverlener is dat geen klein detail.
Het bedrijf moet salarissen betalen, leveranciers afrekenen en geld van klanten kunnen ontvangen of uitbetalen.
Zonder betrouwbare bankrails kan een vergunning juridisch waardevol zijn, maar operationeel minder krachtig.
Consument merkt dezelfde kloof aan de voorkant
Voor particuliere klanten speelt een vergelijkbaar probleem.
Een Bitcoin-platform kan legaal actief zijn en onder toezicht staan.
Daaruit volgt niet dat iedere bank iedere betaling naar dat platform zal uitvoeren.
Een bank kan nog steeds eigen fraudelimieten, ontvangerblokkades of aanvullende controles toepassen.
Regulering van het cryptobedrijf en betaalbeleid van de bank lopen dus naast elkaar.
Nieuwe vergunning kan risicobeeld wel veranderen
Dat betekent niet dat het nieuwe FCA-stelsel irrelevant is voor banken.
Een volwaardige vergunning geeft banken meer informatie over het toezicht waaronder een cryptobedrijf valt.
Dat kan helpen bij hun risicobeoordeling.
Het is alleen geen garantie voor de uitkomst.
Een bank kan naast de vergunning kijken naar fraude, transactiestromen, eigen risicobereidheid en het specifieke bedrijfsmodel.
Daarom wordt 2027 een interessante praktijktest.
Klacht is nog geen bewijs van fout bankbeleid
Ook Stand With Crypto heeft belang bij de uitkomst van die discussie.
De organisatie pleit voor betere toegang tot crypto en gebruikt de klachten om druk te zetten op het bankbeleid.
De cijfers moeten daarom worden gelezen voor wat ze zijn: meldingen van mensen die via een campagnehulpmiddel actie ondernamen.
Ze vertellen dat duizenden mensen frictie ervaren.
Ze vertellen zonder onderzoek naar de afzonderlijke gevallen niet hoeveel betalingen verkeerd zijn geblokkeerd.
Dat onderscheid voorkomt dat klantontevredenheid automatisch bewijs van bankfalen wordt.
De echte test begint na de FCA-vergunning
Het Verenigd Koninkrijk kan in 2027 een veel strenger gereguleerde cryptosector hebben en toch dezelfde bankproblemen houden.
Dat zou twee verschillende deuren zichtbaar maken.
De eerste is toestemming van de toezichthouder om cryptodiensten te leveren.
De tweede is toegang tot het betalingssysteem waarmee klanten en bedrijven hun ponden daadwerkelijk verplaatsen.
De ruim 10.000 klachtinzendingen gaan uiteindelijk vooral over die tweede deur.
En voor Britse crypto zal pas blijken hoeveel een FCA-vergunning waard is zodra ook de banken besluiten hoe zij met die nieuw gereguleerde bedrijven omgaan.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading