Duitse Volksbanken stromen MiCA-register binnen, zal Cardano profiteren?
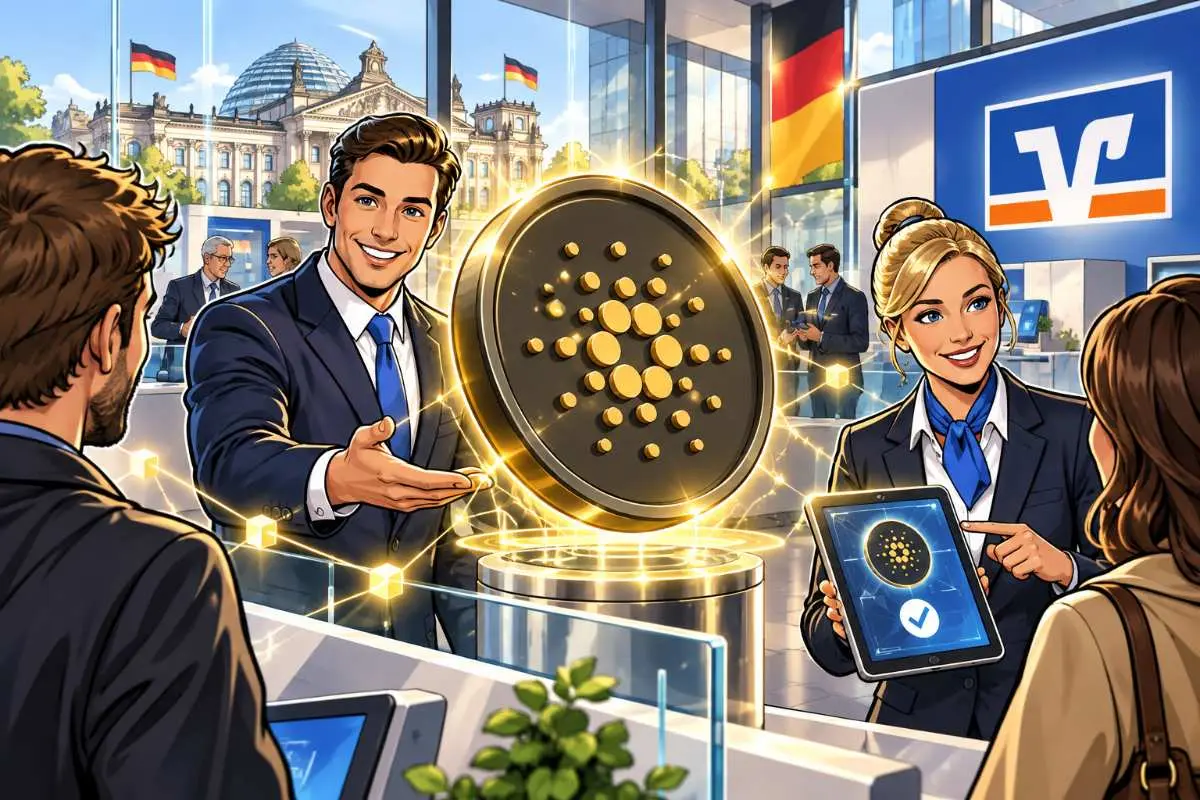
Duitse Volksbanken duiken in hoog tempo op in het Europese MiCA-register. Alleen al sinds half augustus kregen veertien coöperatieve banken toestemming om crypto-orders namens klanten uit te voeren.
Voor Cardano zit daar een directe distributiehaak aan. ADA staat namelijk al naast Bitcoin, Ethereum en Litecoin in meinKrypto, de cryptodienst die DZ BANK voor de Volksbanken en Raiffeisenbanken heeft gebouwd.
De volgende stap is dus niet Cardano toevoegen. Die stap is al gezet.
De vraag is hoeveel lokale banken de cryptofunctie daadwerkelijk aanzetten.
Veertien coöperatieve banken in enkele weken
De jongste Duitse vermeldingen in het Europese MiCA-register vallen op door één patroon.
Tussen 13 augustus en 8 september kregen onder meer Raiffeisenbank Schwaben Mitte, Volksbank Euskirchen, VR-Bank Mittelfranken Mitte, Volksbank Backnang, Frankfurter Volksbank Rhein/Main en Volksbank Raiffeisenbank Dachau toestemming voor het uitvoeren van crypto-orders namens klanten.
Ook Volksbank Alb, Volksbank Sauerland, Volksbank Zollernalb en VR Bank München Land staan tussen de recente namen.
Bij deze instellingen gaat het telkens om dezelfde MiCA-dienst: execution of orders for crypto-assets on behalf of clients.
Dat is iets anders dan een volwaardige cryptobeurs met alle mogelijke diensten.
Maar veertien lokale coöperatieve banken die in minder dan een maand dezelfde richting op bewegen, is moeilijk nog als een losse proef te zien.
Niet iedere bank krijgt een losse CASP-vergunning
Hier zit een juridische nuance.
Onder MiCA hoeven bestaande kredietinstellingen niet exact hetzelfde vergunningstraject te doorlopen als een nieuw cryptobedrijf.
Artikel 60 van MiCA laat banken bepaalde cryptodiensten aanbieden nadat zij de bevoegde toezichthouder vooraf de vereiste informatie hebben verstrekt.
DZ BANK omschrijft het proces voor aangesloten Volksbanken dan ook als een MiCAR-notificatie bij BaFin.
De banken verschijnen vervolgens wel in het Europese MiCA-register als partijen die cryptodiensten mogen leveren.
“Cryptovergunning” is daardoor begrijpelijk als korte omschrijving, maar juridisch niet helemaal zuiver voor iedere bank.
Cardano zat vanaf dag één in meinKrypto
Voor ADA-houders is vooral van belang wat deze banken hun klanten daarna kunnen aanbieden.
DZ BANK maakte in januari bekend dat zijn platform meinKrypto eind december 2025 groen licht van BaFin had gekregen.
Vanaf de start stonden vier munten op het menu:
Bitcoin, Ethereum, Litecoin en Cardano.
Daarmee kreeg Cardano een plek die veel altcoins niet hebben: rechtstreeks naast de twee grootste crypto-assets binnen een product van de Duitse coöperatieve bankensector.
Klanten hoeven daarvoor niet naar een losse cryptobeurs.
MeinKrypto zit in de bestaande VR Banking App.
ADA verschijnt naast bankrekening en beleggingen
Dat distributiemodel is interessanter dan de technische integratie zelf.
Een klant van een deelnemende Volksbank opent dezelfde bankapp die hij al gebruikt voor zijn rekening en andere financiële producten.
Daar kan vervolgens ook een crypto-wallet staan.
Bij Volksbank Raiffeisenbank Würzburg is die dienst bijvoorbeeld al zichtbaar voor particuliere klanten. De bank noemt op zijn eigen website expliciet Bitcoin, Ethereum, Litecoin en ADA als beschikbare crypto-assets.
Voor ADA is dat vooral een bereikverhaal.
Nieuwe registratie betekent niet dat Cardano morgen beschikbaar is
Daar moet meteen een rem op.
Een bank die in het MiCA-register verschijnt, biedt niet automatisch vanaf diezelfde dag meinKrypto aan.
DZ BANK zegt zelf dat iedere coöperatieve bank afzonderlijk beslist of zij de dienst invoert.
De lokale instelling moet de vereiste stappen bij BaFin doorlopen én meinKrypto vervolgens technisch en commercieel uitrollen.
De recente registraties vergroten dus het aantal banken dat richting cryptohandel beweegt.
Ze bewijzen niet dat alle betrokken banken ADA nu al aan iedere klant aanbieden.
Dat verschil voorkomt een verkeerde conclusie.
Cardano is niet deze maand ineens door veertien banken toegevoegd.
Cardano zat al in het pakket. Meer banken brengen zichzelf nu in positie om dat pakket aan te bieden.
DZ BANK doet niet alles zelf
Ook achter de bankapp zitten meerdere partijen.
DZ BANK en IT-dienstverlener Atruvia ontwikkelden meinKrypto gezamenlijk.
De bewaring van de munten wordt volgens DZ BANK verzorgd door Boerse Stuttgart Digital Custody.
De uitvoering van de transacties loopt via EUWAX.
De lokale Volksbank vormt dus vooral het vertrouwde toegangspunt voor de klant.
Dat verklaart ook waarom de recente MiCA-vermeldingen bij veel banken alleen betrekking hebben op het uitvoeren van orders namens klanten en niet op cryptobewaring.
Voor een gebruiker kan alles in één bankapp staan, terwijl op de achtergrond verschillende gereguleerde partijen ieder een deel van de keten uitvoeren.
Cardano krijgt een distributiekanaal dat veel altcoins missen
Daar ligt voor ADA de interessantste ontwikkeling.
Altcoins zijn voor hun bereik meestal sterk afhankelijk van cryptobeurzen.
Een vermelding op een exchange kan miljoenen gebruikers bereiken, maar die mensen moeten wel bewust naar een cryptoplatform gaan.
MeinKrypto draait dat deels om.
Crypto komt naar een omgeving waar de klant al aanwezig is.
Een Duitse bankklant hoeft geen nieuw account bij een gespecialiseerde exchange te openen om ADA tegen te komen. De munt staat naast de andere ondersteunde assets in zijn bestaande bankomgeving.
Dat verlaagt niet automatisch het beleggingsrisico.
Het verlaagt wel de praktische drempel om toegang te krijgen.
Dat betekent nog geen golf aan ADA-aankopen
De distributie moet ook niet worden verward met vraag.
Een bank die Cardano aanbiedt, koopt niet automatisch grote hoeveelheden ADA voor zijn eigen balans.
En een klant die de mogelijkheid krijgt om ADA te kopen, hoeft dat natuurlijk niet te doen.
Het effect hangt uiteindelijk af van hoeveel Volksbanken meinKrypto activeren, hoeveel klanten de cryptofunctie openen en welke munten zij daadwerkelijk aanschaffen.
Daarvoor zijn nog geen brede handelscijfers gepubliceerd.
Een nieuwe MiCA-vermelding is dus geen kooporder voor ADA.
Het is een extra potentiële verkoopdeur.
Duitse banken maken crypto steeds normaler
Toch is de bredere ontwikkeling moeilijk te missen.
Crypto schuift in Duitsland van losse gespecialiseerde apps naar reguliere bankomgevingen.
Dat hoeft niet te betekenen dat banken ineens cryptobedrijven worden.
Het model van meinKrypto laat juist zien hoe klassieke banken onderdelen kunnen uitbesteden terwijl zij de klantrelatie behouden.
Voor de klant verandert het beeld daardoor wel.
Bitcoin of Cardano staat niet langer noodzakelijk in een aparte app met een onbekend logo.
De munt kan verschijnen tussen de financiële diensten van een lokale Volksbank waar iemand misschien al twintig jaar klant is.
Dat is een ander soort adoptie dan een nieuwe DeFi-app of een extra cryptobeurs.
Cardano hoeft niet meer op de toelatingslijst
Voor Cardano is daardoor vooral één detail relevant.
ADA hoeft niet meer te vechten om aan het meinKrypto-assortiment te worden toegevoegd.
DZ BANK heeft die keuze al gemaakt.
De munt stond vanaf de introductie naast Bitcoin, Ethereum en Litecoin.
Nu groeit het aantal lokale banken dat gereguleerd cryptohandel kan aanbieden.
Of dat uiteindelijk veel nieuwe ADA-kopers oplevert, moet nog blijken.
Maar de distributieroute ligt er.
En voor Cardano is dat misschien interessanter dan nóg een beursnotering: toegang via dezelfde app waarin Duitse klanten hun gewone bankrekening al beheren.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading