DNB waarschuwt voor betaaluitval: waarom Bitcoin geen cash vervangt
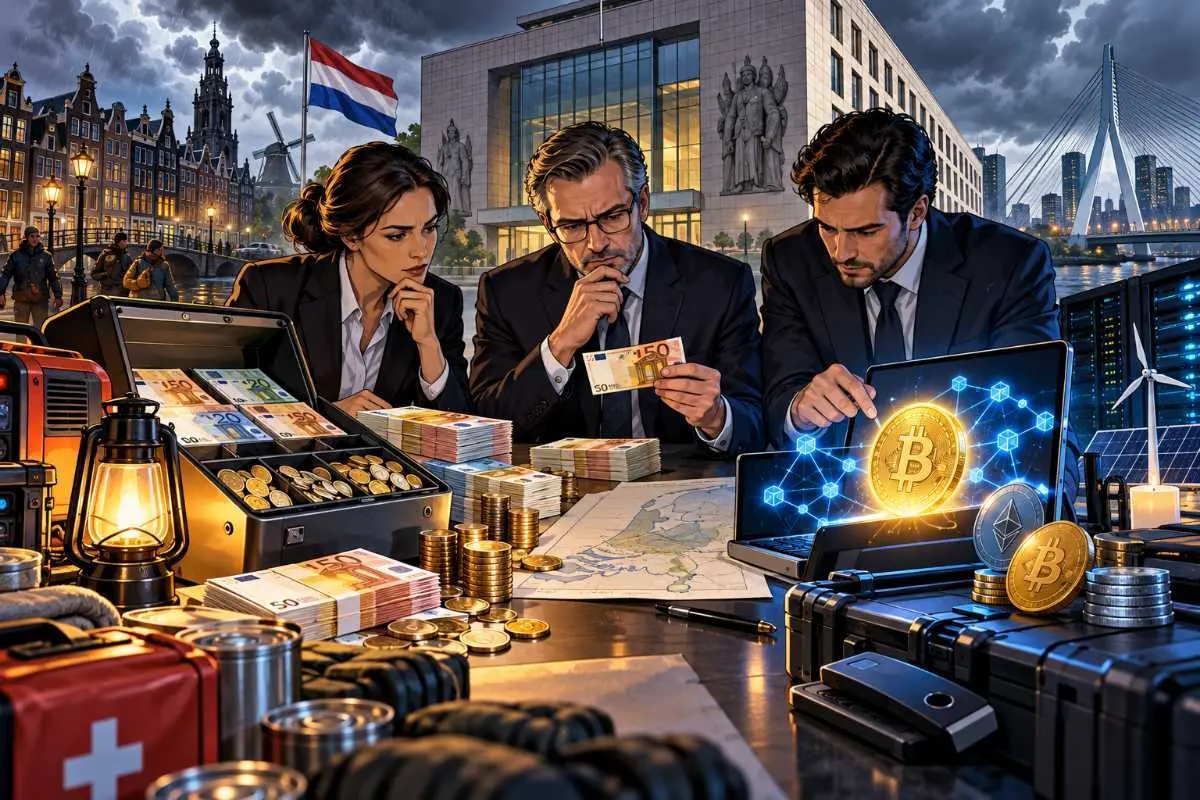
Slechts 58% van de Nederlanders heeft genoeg contant geld om het officiële noodadvies voor drie dagen te halen. Dat blijkt uit nieuw onderzoek van De Nederlandsche Bank onder 5.672 Nederlanders.
Voor cryptobezitters legt dat een ongemakkelijk verschil bloot. Een saldo aan Bitcoin kan technisch blijven bestaan terwijl pinnen uitvalt, maar daarmee kun je nog niet automatisch boodschappen betalen.
DNB ziet gat tussen weten en doen
DNB onderzocht hoe goed Nederlandse huishoudens voorbereid zijn wanneer digitale betalingen tijdelijk niet werken.
Uit het nieuwe onderzoek van DNB blijkt dat 71% het officiële advies rond contant noodgeld kent.
Toch heeft slechts 58% daadwerkelijk het aanbevolen bedrag of meer in huis.
Kennis maakt daarbij zichtbaar verschil. Mensen die van het advies weten, voldoen volgens DNB 21 procentpunt vaker aan de richtlijn.
Een veelgenoemde reden om minder cash aan te houden is verrassend simpel: mensen zijn er nog niet aan toegekomen.
€70 per volwassene en €30 per kind
Het officiële advies is bedoeld voor een storing van maximaal 72 uur.
Huishoudens worden geadviseerd €70 per volwassene en €30 per kind aan contant geld achter de hand te houden. Daarmee moeten noodzakelijke uitgaven zoals voedsel, water, medicijnen en vervoer enkele dagen kunnen doorgaan.
Het Maatschappelijk Overleg Betalingsverkeer kwam in mei 2025 met die bedragen. Het Nibud berekende hoeveel een huishouden ongeveer nodig heeft voor de eerste drie dagen.
DNB raadt daarbij verschillende kleine biljetten en munten aan. Het doel is niet om grote hoeveelheden cash thuis op te slaan, maar om tijdelijk te kunnen betalen wanneer pinnen, geldautomaten of online bankieren uitvallen.
Zeven op tien hebben digitale reserveoptie
Nederland is niet volledig afhankelijk van één digitale betaalmethode.
Volgens het nieuwe onderzoek beschikt 70% van de respondenten over meerdere digitale betaalmiddelen voor betalingen aan de kassa. Denk aan een betaalpas naast een telefoon of smartwatch.
Dat helpt bij een beperkte storing.
Wanneer bijvoorbeeld één bank problemen heeft, kan een rekening of betaalmiddel van een andere aanbieder mogelijk nog werken.
Bij een bredere stroom-, telecom- of betaalstoring kan juist die digitale overlap verdwijnen.
Dan krijgt contant geld een eigenschap die een tweede bankapp niet heeft: het heeft geen netwerkverbinding nodig om van hand te wisselen.
En wat gebeurt er dan met Bitcoin?
Een Nederlandse pinstoring legt Bitcoin niet automatisch stil.
Bitcoin draait op een wereldwijd netwerk. Wanneer een Nederlandse bankapp niet bereikbaar is, kunnen miners en nodes elders gewoon nieuwe blocks blijven verwerken.
Voor Ethereum geldt hetzelfde principe.
Maar daarmee is het betaalprobleem van de gebruiker nog niet opgelost.
Om zelf crypto te versturen heb je toegang nodig tot je wallet, een werkend apparaat en normaal gesproken een internetverbinding.
En daarna moet er nog iemand zijn die de munt als betaling wil accepteren.
Een blockchainsaldo is nog geen boodschappenbudget
Dat onderscheid is belangrijk.
Stel dat iemand voor €5.000 aan Bitcoin bezit wanneer het Nederlandse pinverkeer enkele uren uitvalt.
De blockchain kan perfect blijven functioneren. De eigenaar kan zijn coins technisch gezien nog steeds bezitten.
Maar bij een supermarkt die alleen euro's via pin of cash accepteert, heeft die persoon daar op dat moment weinig aan.
Digitale waarde en direct besteedbaar geld zijn dus niet hetzelfde.
Het gaat niet alleen om de vraag of een financieel systeem nog draait. Ook het laatste stuk tussen bezit en kassa moet werken.
Crypto op een exchange kent extra afhankelijkheid
Wie zijn crypto bij een handelsplatform bewaart, heeft nog een extra schakel.
De gebruiker is dan afhankelijk van de systemen van de crypto-exchange.
Een internationale exchange kan tijdens een Nederlandse betaalstoring misschien gewoon online blijven. Handel tussen Bitcoin, Ethereum of een stablecoin kan dan technisch doorgaan.
Euro's opnemen is een ander verhaal.
Voor fiatbetalingen gebruiken exchanges banken en betaalnetwerken. Valt juist die verbinding uit, dan kan een gebruiker binnen de exchange prima handelen terwijl het geld niet naar zijn Nederlandse bankrekening kan.
Dat maakt een exchange-account geen vervanging voor cash in een noodpakket.
Self-custody haalt één tussenpersoon weg
Met een eigen wallet ligt dat anders.
Bij self-custody beheert de gebruiker zelf de sleutels waarmee transacties worden ondertekend. Een exchange hoeft dan geen toestemming te geven voordat de coins kunnen worden verstuurd.
Dat vermindert één afhankelijkheid.
Het verwijdert ze niet allemaal.
Een lege telefoonbatterij, stroomuitval of weggevallen internetverbinding kan een transactie alsnog tijdelijk onmogelijk maken.
Daarnaast heeft de ontvanger crypto nodig of moet die bereid zijn het te accepteren.
Self-custody geeft dus meer controle over het bezit, maar maakt van Bitcoin nog geen universeel noodbetaalmiddel.
Stablecoins lossen de euroverbinding niet volledig op
Stablecoins zitten ergens tussen traditioneel bankgeld en crypto in.
Een dollarstablecoin kan rechtstreeks via een blockchain van de ene wallet naar de andere worden gestuurd. Voor zo'n afzonderlijke transactie is geen Nederlandse bankoverschrijving nodig.
Dat kan nuttig zijn wanneer bancaire diensten beperkt beschikbaar zijn.
Maar ook hier blijven praktische blokkades bestaan.
Internet en wallettoegang moeten functioneren. De winkel moet de stablecoin accepteren. En wie uiteindelijk euro's nodig heeft, komt meestal alsnog uit bij een bank, exchange of betaaldienst.
Een stablecoin is daardoor technisch overdraagbaar zonder bank, maar niet automatisch bruikbaar bij de Nederlandse kassa.
Cash heeft juist tijdens storing één groot voordeel
Daarom draait het DNB-advies niet om rendement of technologische superioriteit.
Het draait om beschikbaarheid.
Contant geld werkt in veel scenario's waarin een betaalpas, bankapp of cryptowallet tijdelijk minder bruikbaar wordt. In 2025 kon bovendien bij 96% van de onderzochte Nederlandse verkooppunten nog met cash worden betaald, blijkt uit apart DNB-onderzoek.
Dat maakt cash ouderwets, maar tijdens een storing juist praktisch.
Een briefje van twintig heeft geen batterij, wachtwoord, seed phrase, dataverbinding of draaiende exchange nodig.
Crypto verandert vooral de betekenis van financiële reserve
Dat maakt het DNB-onderzoek interessanter voor cryptobezitters dan het op het eerste gezicht lijkt.
Crypto kan afhankelijkheid van bepaalde financiële partijen verminderen. Self-custody kan bezit direct onder controle van de gebruiker brengen. Een wereldwijd netwerk kan blijven functioneren wanneer één Nederlands betalingssysteem hapert.
Maar geen daarvan garandeert dat waarde op ieder moment lokaal besteedbaar is.
Financiële weerbaarheid bestaat daarom niet uit het kiezen van één perfecte vorm van geld.
Het gaat juist om meerdere routes naar hetzelfde doel: kunnen betalen wanneer één route onverwacht wegvalt.
Voor cryptobezitters is de les simpel. Een seed phrase kan toegang geven tot digitaal vermogen.
Voor drie dagen boodschappen blijft een paar biljetten in huis iets heel anders.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading