De ECB adopteert blockchain — en dat is niet automatisch goed nieuws voor crypto
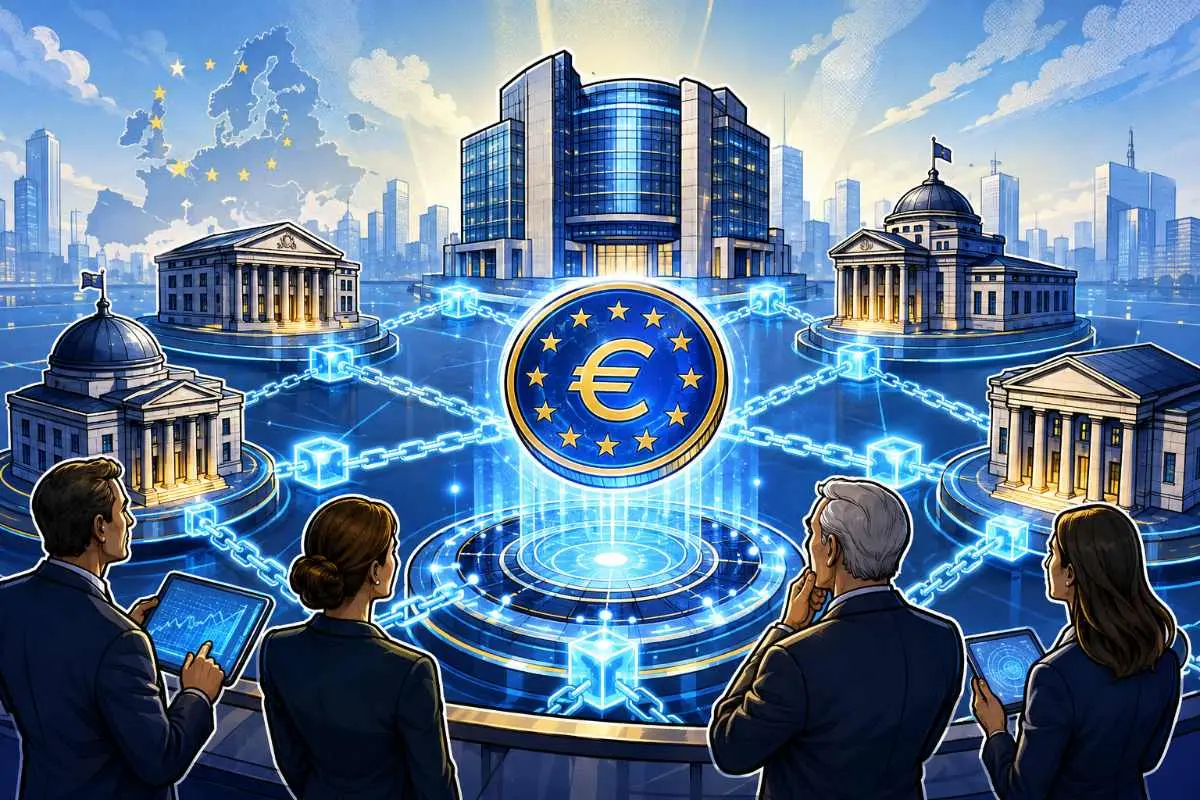
De ECB heeft tokenisatie niet langer alleen in een proefomgeving staan. Sinds 21 september kunnen partijen via Pontes transacties in getokeniseerde effecten afwikkelen in centralebankgeld.
Daar blijft het niet bij.
De Europese Centrale Bank bereidt ook aankopen van tokenized securities voor met een klein deel van haar eigen vermogen. Daarmee stapt ze voor het eerst zelf als belegger deze markt in.
Voor crypto is dat tegelijk bevestiging en waarschuwing.
De technologie kan winnen zonder dat Bitcoin, Ethereum, XRP of andere bestaande tokens automatisch dezelfde waarde meekrijgen.
Pontes brengt tokenisatie naar echt gebruik
Het Eurosysteem lanceerde Pontes op 21 september.
De oplossing koppelt DLT-platformen van financiële partijen aan de bestaande TARGET-diensten van het Eurosysteem. Daardoor kunnen transacties in getokeniseerde activa uiteindelijk worden afgerekend met centralebankgeld.
Banken en marktpartijen worden geleidelijk aangesloten.
Onder de eerste deelnemers staan onder meer Deutsche Bank, Santander, Société Générale, de European Investment Bank en verschillende Duitse publieke banken. Ook partijen die DLT-systemen aanbieden zijn aangesloten.
Volledige uitbreiding van Pontes loopt volgens de ECB door tot 2028.
Dit is dus geen losse test met een paar demo-transacties.
Er staat een permanent systeem achter.
ECB wil zelf tokenized effecten kopen
Nog opvallender is wat de ECB met haar eigen geld wil doen.
De centrale bank is begonnen met voorbereidend werk om een klein deel van haar eigen beleggingsportefeuille in getokeniseerde effecten te stoppen.
De eerste aankopen moeten zich richten op euro-effecten van overheden in de eurozone, regionale overheden, publieke instellingen en Europese supranationale organisaties.
De transacties moeten via Pontes worden afgerekend.
Het gaat niet om monetair beleid. De ECB gebruikt hiervoor haar zogenoemde own funds-portefeuille, waarmee zij onder meer inkomsten voor eigen bedrijfskosten genereert.
Dat onderscheid telt.
De ECB koopt dus geen tokens om de economie te stimuleren.
Ze wil zelf leren hoe handel, afwikkeling en portefeuillebeheer werken zodra effecten op DLT-systemen worden uitgegeven.
Blockchain winnen is niet hetzelfde als tokens winnen
Daar begint het ongemakkelijke deel voor cryptobeleggers.
De cryptosector heeft jarenlang gesteld dat financiële instellingen uiteindelijk blockchain zouden gebruiken.
Dat gebeurt steeds vaker.
Maar uit die voorspelling volgt niet automatisch dat bestaande cryptotokens nodig zijn.
Een staatsobligatie kan als token worden uitgegeven zonder dat de koper Bitcoin bezit.
Een bank kan DLT gebruiken zonder dat Ethereum de technische laag vormt.
En een tokenized effect kan worden afgerekend in centralebankgeld zonder dat daar een publieke stablecoin tussen zit.
Pontes maakt dat verschil concreet.
De financiële sector kan blockchainachtige technologie volledig omarmen zonder automatisch de tokens te gebruiken waarop cryptobeleggers hun verwachtingen hebben gebouwd.
Dat is geen semantisch verschil.
Het gaat om waar uiteindelijk economische waarde terechtkomt.
ECB wil centralebankgeld juist centraal houden
De ECB is daar zelf opvallend duidelijk over.
In een juridisch advies van april schreef de centrale bank dat centralebankgeld de primaire settlement asset voor wholesale financiële markten moet blijven, ook bij getokeniseerde effecten.
De ECB is daarbij terughoudender over private digitale settlement assets.
Electronic money tokens brengen volgens het advies onder meer krediet-, liquiditeits- en waarderisico mee. De ECB wil hun gebruik daarom beperken wanneer settlement in centralebankgeld praktisch beschikbaar is.
Dat raakt direct aan het idee dat stablecoins vanzelf het geld van tokenized markten worden.
De ECB kiest een andere route.
De technologie mag veranderen.
Het monetaire anker moet volgens Frankfurt centralebankgeld blijven.
Pontes vervangt de euro niet
Dat punt wordt online snel verkeerd gelezen.
Pontes betekent niet dat de ECB de euro vervangt door blockchainmoney.
Het Eurosysteem maakt bestaand centralebankgeld bruikbaar voor transacties die op DLT-platformen plaatsvinden.
De euro blijft dus de rekeneenheid en settlement asset.
De techniek eromheen verandert.
Piero Cipollone, bestuurder bij de ECB, beschreef eerder dit jaar precies waarom. Zonder een publieke settlement asset kan de verkoper van een getokeniseerd effect worden betaald in iets wat hij zelf niet wil aanhouden.
Centralebankgeld moet dat coördinatieprobleem oplossen.
Appia gaat nog verder dan Pontes
Pontes is bovendien slechts de eerste helft van de Europese strategie.
Daarnaast werkt het Eurosysteem aan Appia.
Dat programma moet bepalen hoe een bredere Europese markt voor tokenized finance eruit kan zien. De ECB wil in 2028 een blauwdruk publiceren.
Daarbij wordt gekeken naar standaarden, interoperabiliteit en de manier waarop verschillende digitale financiële systemen met elkaar kunnen samenwerken.
Appia zegt nog niet welk technisch model uiteindelijk dominant wordt.
Dat is belangrijk.
Europa kan eindigen met meerdere interoperabele DLT-systemen, gedeelde systemen of combinaties met bestaande financiële technologie.
Een overwinning voor tokenisatie is dus niet automatisch een overwinning voor één specifieke blockchain.
Ethereum krijgt hier geen gratis vraag uit
Neem Ethereum.
Het netwerk speelt wereldwijd een grote rol bij tokenisatie en smart contracts. Dat betekent alleen niet dat iedere getokeniseerde staatsobligatie in Europa uiteindelijk ETH nodig heeft.
Een bank kan kiezen voor een besloten DLT.
Een marktpartij kan een eigen systeem gebruiken.
Een effect kan op een ander netwerk worden uitgegeven terwijl de betaling via Pontes en centralebankgeld loopt.
Daarom moet voor iedere token apart dezelfde vraag worden gesteld:
waardoor ontstaat structurele vraag naar deze token zelf?
Niet alleen naar de technologie eromheen.
Hetzelfde probleem geldt voor XRP en andere tokens
Bij XRP geldt hetzelfde mechanisme.
Meer digitale settlement, tokenisatie en internationale financiële automatisering kunnen aansluiten bij thema's waar XRP al jaren mee wordt verbonden.
Maar thematische aansluiting is geen waardestroom.
Een financiële instelling die DLT gebruikt hoeft daarom nog geen XRP aan te houden.
Een centrale bank die tokenized effecten koopt al helemaal niet.
Voor een tokenbelegger telt uiteindelijk of netwerkgebruik daadwerkelijk vraag creëert naar de asset waarin hij investeert.
Daar zit het verschil tussen technologieadoptie en tokenadoptie.
De winnaars kunnen buiten crypto liggen
Dat opent een scenario waar de cryptosector minder graag over praat.
Tokenisatie kan enorm groot worden terwijl veel economische waarde terechtkomt bij banken, effectenbewaarbedrijven, handelsplatformen, cloudbedrijven en gespecialiseerde softwarespelers.
Publieke blockchains kunnen eveneens een rol krijgen.
Maar dat moet worden verdiend op eigenschappen als toegankelijkheid, liquiditeit, programmeerbaarheid en aansluiting op andere systemen.
Niet omdat het woord blockchain ergens in een ECB-document staat.
Die fase lijkt voorbij.
Publieke blockchains zijn daarmee niet afgeschreven
De andere kant van het verhaal blijft eveneens belangrijk.
Publieke netwerken kunnen dingen die besloten financiële systemen moeilijker bieden.
Iedereen kan dezelfde ledger controleren. Ontwikkelaars kunnen zonder aparte toestemming toepassingen bouwen. Assets en protocollen kunnen rechtstreeks met elkaar samenwerken.
Dat kan waardevol blijven wanneer tokenized finance verder groeit.
Ook de ECB presenteert de technische toekomst niet als definitief beslist. De markt verandert nog en Appia moet juist onderzoeken hoe verschillende systemen uiteindelijk aan elkaar kunnen worden gekoppeld.
Publieke en institutionele systemen kunnen daardoor naast elkaar bestaan.
Ze kunnen uiteindelijk zelfs met elkaar verbonden raken.
Alleen volgt daar nog steeds niet uit dat iedere huidige token daarvan profiteert.
De overwinning van blockchain wordt ongemakkelijker
Tien jaar geleden zou een Europese centrale bank die zelf getokeniseerde effecten wil kopen waarschijnlijk als ultieme bevestiging van crypto zijn gezien.
Nu is het beeld subtieler.
De ECB neemt DLT serieus.
Banken sluiten aan.
Overheden kunnen effecten digitaal uitgeven.
Centralebankgeld wordt geschikt gemaakt voor dezelfde markt.
Maar de euro blijft centraal staan en de ECB bouwt Pontes juist om te voorkomen dat tokenized finance afhankelijk wordt van private settlement assets.
Daarmee verschuift de belangrijkste vraag voor cryptobeleggers.
Niet langer:
wordt blockchain geadopteerd?
Maar:
welke token is werkelijk nodig wanneer die adoptie plaatsvindt?
Voor sommige projecten kan daar een ongemakkelijk antwoord uitkomen.
De grootste bedreiging hoeft niet te zijn dat banken blockchain afwijzen.
Het kan zijn dat banken de technologie volledig omarmen — en de token gewoon overslaan.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading