Adyen test digitale euro terwijl banken euro-stablecoin bouwen
Nederland bouwt tegelijk aan twee compleet verschillende vormen van digitaal eurogeld.
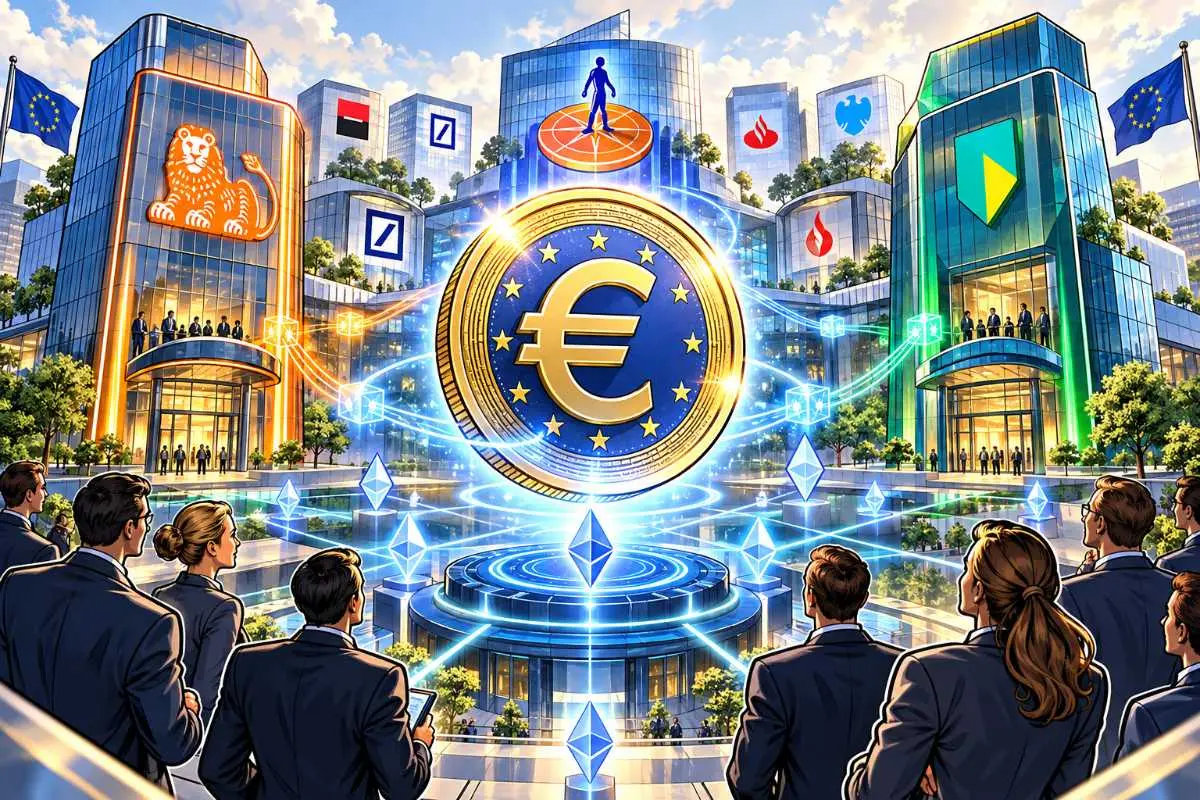
Adyen is geselecteerd voor de officiële proef met de digitale euro. ING, ABN AMRO en Rabobank bouwen via Qivalis juist aan een private euro-stablecoin.
Dat zijn geen twee namen voor hetzelfde product.
Het zijn twee modellen voor de vraag wie digitaal geld uitgeeft en via welke betaalrails het beweegt.
Adyen doet mee aan ECB-proef
De ECB selecteerde 36 betaaldienstverleners voor zijn digitale-europilot. Adyen staat daarbij als Nederlandse deelnemer vermeld.
De proef moet in de tweede helft van 2027 beginnen en twaalf maanden duren.
De deelnemers testen onder meer betalingen in dagelijkse situaties en de technische verwerking daarvan.
Adyen zelf zegt te willen onderzoeken hoe publiek digitaal geld in bestaande betaalervaringen voor winkels kan worden verwerkt.
De digitale euro is centralebankgeld.
Hij zou rechtstreeks door het Eurosysteem worden uitgegeven en moet digitaal dezelfde publieke geldfunctie vervullen die contant geld nu heeft.
Qivalis is juist privaat geld
De banken achter Qivalis kiezen een andere route.
Hun token wordt geen digitale euro van de ECB, maar een gereguleerde private euro-stablecoin.
Qivalis wil deze gebruiken voor onder meer internationale betalingen en de afwikkeling van financiële activa op blockchainnetwerken. Het consortium bestaat inmiddels uit 37 banken uit vijftien landen.
Daarmee staan twee geldvormen naast elkaar.
Publiek geld van de centrale bank.
En privaat digitaal geld van commerciële financiële partijen.
Dat onderscheid is belangrijker dan de techniek eronder.
De ECB kijkt naar Europese autonomie
Voor de ECB draait de digitale euro niet alleen om sneller betalen.
De centrale bank koppelt het project rechtstreeks aan Europese zeggenschap over betalingen.
Volgens de ECB valt ongeveer twee derde van de kaartbetalingen in het eurogebied onder regels van niet-Europese bedrijven. In twee derde van de eurolanden is men voor winkelbetalingen volledig afhankelijk van internationale kaartnetwerken.
Daar ziet Frankfurt een kwetsbaarheid.
Wie afhankelijk is van betaalrails van buiten Europa, is ook afhankelijk van buitenlandse regels, bedrijven en technische keuzes.
De digitale euro moet een Europees alternatief bieden waarop private betaalbedrijven vervolgens diensten kunnen bouwen.
Banken hebben hun eigen reden om digitaal geld te bouwen
Qivalis komt vanuit een andere richting tot een vergelijkbare zorg.
De wereldwijde stablecoinmarkt wordt gedomineerd door tokens die aan de Amerikaanse dollar zijn gekoppeld. De ECB schatte het aandeel van dollarstablecoins eerder op ongeveer 99%.
Voor Europese banken is dat ongemakkelijk.
Als onchain markten blijven groeien, kan de dollar ook in digitale financiële systemen steeds dominanter worden.
Qivalis wil daar eurogeld tegenover zetten.
Het consortium positioneert zijn token voor bedrijven en financiële instellingen die op blockchain willen betalen en assets willen afrekenen.
Adyen en de banken zijn niet simpelweg tegenstanders
Een bokswedstrijd tussen Adyen en ING zou daarom de plank misslaan.
Adyen geeft de digitale euro niet uit.
Het bedrijf test als betaaldienstverlener hoe een mogelijk toekomstig ECB-betaalmiddel bij winkels kan werken.
Banken blijven eveneens een belangrijke rol houden bij de digitale euro. De ECB zegt expliciet dat commerciële banken en betaaldienstverleners de klantrelatie en distributie moeten verzorgen.
Ook een bank die Qivalis ondersteunt kan dus later diensten rond de digitale euro aanbieden.
De systemen kunnen naast elkaar bestaan.
De strijd zit vooral om de rails en klantrelatie
Toch ontstaat concurrentie.
Niet iedere digitale eurovorm zal voor iedere betaling even logisch zijn.
De digitale euro wordt vooral ontworpen als publiek betaalmiddel voor burgers en bedrijven.
Qivalis mikt sterk op institutionele transacties en onchain finance.
Waar die functies elkaar raken, wordt de interface belangrijk.
Wie zit in de bankapp?
Wie zit op de betaalterminal?
Wie verzorgt het account van een multinational?
Wie koppelt digitaal geld aan tokenized effecten?
De gebruiker hoeft daarbij nauwelijks te weten welk systeem onder een betaling draait.
Juist daardoor kan de partij die het geld het makkelijkst in bestaande processen verwerkt veel macht krijgen.
Nederland zit opvallend dicht bij beide modellen
Dat maakt de Nederlandse positie bijzonder.
Adyen test het publieke model.
ING, ABN AMRO en Rabobank zijn betrokken bij het private model.
Qivalis is in Amsterdam gevestigd en heeft bij DNB een vergunning aangevraagd.
DNB zelf zegt bovendien ruimte te zien voor meerdere nieuwe vormen van eurogeld naast elkaar: stablecoins, tokenized bankdeposito's en een digitale euro.
Dat is waarschijnlijk ook de richting waarin Europa beweegt.
Niet één digitale euro die ieder ander product verdringt.
Maar verschillende geldvormen die ieder een andere taak krijgen.
De vraag wordt dan niet welke munt “wint”.
De vraag wordt welke partijen de betaalrails, standaarden en klantrelatie beheersen wanneer digitaal geld normaal wordt.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk


Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading