Bitcoin breekt $85.000 terwijl $648 miljoen aan shorts sneuvelt
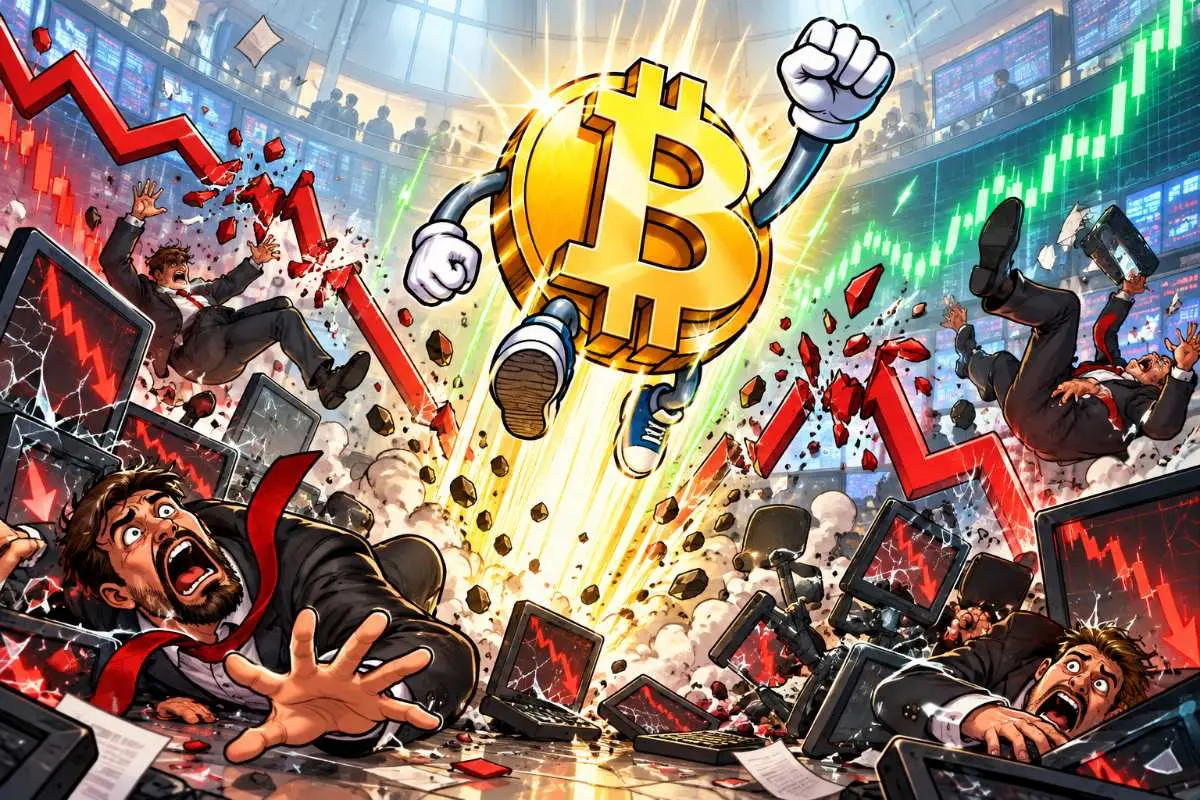
Bitcoin schoot maandag door $85.000 en dwong daarbij honderden miljoenen dollars aan shortposities uit de markt. In 24 uur werd ongeveer $647,9 miljoen aan shorts geliquideerd.
Maar onder die stijging gebeurt iets opvallends. De leverage verdwijnt niet uit de markt. Handelaren bouwen juist opnieuw posities op, waardoor de volgende grote beweging opnieuw hard kan uitvallen.
Bijna $648 miljoen aan shorts weggevaagd
Over de volledige cryptomarkt werd in 24 uur ongeveer $746,6 miljoen aan hefboomposities geliquideerd.
Daarvan kwam circa $647,9 miljoen van handelaren die op dalende koersen hadden ingezet.
Bij Bitcoin ging ongeveer $277,5 miljoen aan shorts verloren. Bij Ethereum bedroeg dat nog eens circa $122,8 miljoen.
Dat laat zien hoe scheef de derivatenmarkt voorafgaand aan de beweging stond.
Veel handelaren zaten klaar voor een daling.
Bitcoin deed het tegenovergestelde.
Waarom shortliquidaties een stijging kunnen versnellen
Een shortpositie verdient geld wanneer de koers daalt.
Handelaren lenen daarbij feitelijk blootstelling en zetten met hefboom in op lagere prijzen. Stijgt de markt te ver tegen hen in, dan kan de exchange hun positie automatisch sluiten.
Bij zo'n gedwongen sluiting moet de short worden afgewikkeld.
Tijdens een snelle stijging kan daardoor extra koopactiviteit ontstaan. Dat duwt de koers verder omhoog, waardoor opnieuw shortposities hun liquidatiegrens bereiken.
Zo ontstaat een short squeeze.
De oorspronkelijke prijsstijging trekt dan als het ware nieuwe brandstof uit de posities van handelaren die precies op een daling hadden gerekend.
Bitcoin breekt uit septemberrange
De beweging kreeg technisch extra gewicht doordat Bitcoin ook zijn eerdere septembertop achter zich liet.
Die lag rond $82.284.
Na de doorbraak versnelde BTC richting $85.000 en later zelfs verder. Tijdens de avond noteerde Bitcoin rond $85.900, terwijl de 24-uursrange tot boven $86.000 liep.
Daarmee is de markt niet alleen terug boven een rond psychologisch niveau.
Bitcoin heeft ook de bovenzijde van de handelsrange gebroken waarin de koers eerder deze maand meerdere keren werd afgeremd.
Dat maakt de reactie van derivatenhandelaren logisch.
Wie boven die zone short zat, kwam snel onder druk.
Maar de leverage loopt juist verder op
Normaal kan een zware liquidatiegolf de derivatenmarkt tijdelijk schoonvegen.
Posities verdwijnen, open interest daalt en handelaren nemen minder risico.
Dat gebeurt nu niet overtuigend.
Volgens de gebruikte CoinGlass-snapshot steeg de totale open interest over de cryptomarkt juist 7,59% naar ongeveer $156 miljard.
Ook het handelsvolume nam met circa 39% toe tot ongeveer $224 miljard.
Dat wijst erop dat nieuwe posities sneller worden geopend dan oude hefboomposities verdwijnen.
De markt wordt dus niet rustiger.
Hij wordt opnieuw geladen.
Bitcoin-futures boven 700.000 BTC
Hetzelfde beeld verschijnt bij Bitcoin zelf.
De totale open interest in BTC-futures kwam voor het eerst in weken weer boven 700.000 BTC.
In dollars noteerde CoinGlass tijdens onze controle ongeveer $61,6 miljard aan openstaande Bitcoin-futuresposities.
Open interest meet hoeveel futurescontracten nog openstaan.
Een stijgende koers samen met stijgende open interest betekent meestal dat nieuwe hefboomposities de markt binnenkomen.
Dat kan een trend versterken.
Het verhoogt ook de hoeveelheid brandstof voor een liquidatiegolf wanneer de markt plotseling de andere kant op draait.
Kopers drukken agressiever op de knop
Ook de orderflow schoof richting kopers.
De verhouding tussen agressieve koop- en verkooporders in cryptofutures lag rond 53% in het voordeel van kopers.
Dat klinkt als een klein verschil.
In een enorme derivatenmarkt kan enkele procentpunten echter veel geld vertegenwoordigen.
Een agressieve koper neemt direct beschikbare verkooporders uit het orderboek. Dat verschilt van een handelaar die rustig een lagere limietorder neerzet en afwacht.
Meer agressieve kooporders wijzen dus op partijen die bereid zijn de huidige prijs te betalen om direct positie te krijgen.
Dat past bij de snelle koersbeweging.
Niet iedere dollar kwam uit shortliquidaties
Daar zit wel een belangrijke nuance.
Het zou te makkelijk zijn om de volledige stijging toe te schrijven aan geliquideerde shorts.
Bitcoin moet eerst stijgen voordat shortliquidaties op grote schaal worden geactiveerd.
Er moet dus al koopdruk aanwezig zijn om het proces te starten.
De liquidaties kunnen de beweging daarna versnellen.
Het onderscheid is belangrijk voor wat hierna gebeurt.
Een rally die voornamelijk blijft leven van gedwongen kopers kan snel stilvallen zodra de grootste shortposities zijn weggewerkt.
Een beweging die daarnaast door nieuwe spotkopers wordt gedragen, heeft een andere basis.
Spotvolume wordt nu belangrijker
Daarom verdient het spotvolume de komende sessies extra aandacht.
Spot betekent dat beleggers daadwerkelijk Bitcoin kopen zonder futureshefboom.
Wanneer de koers verder stijgt terwijl ook het spotvolume sterk blijft, geeft dat meer bewijs dat er nieuwe vraag onder de uitbraak zit.
Blijft vooral de futuresmarkt groeien, dan neemt de afhankelijkheid van leverage toe.
Dat hoeft de koers niet direct lager te sturen.
Maar de markt wordt gevoeliger.
Hoe meer geleend geld dezelfde kant op staat, hoe groter de reactie kan worden wanneer de prijs onverwacht draait.
Shortsqueeze kan veranderen in longsqueeze
Daar zit de ironie van maandag.
Shorts kregen de klap omdat te veel handelaren met hefboom op daling hadden ingezet.
Nieuwe handelaren kunnen nu precies dezelfde fout in omgekeerde richting maken.
Als Bitcoin boven $85.000 blijft en de open interest verder oploopt, kunnen steeds meer leveraged longs worden geopend.
Zakt BTC daarna onverwacht terug richting de oude range, dan komen juist die posities onder druk.
Een longliquidatie dwingt een positie tot verkoop.
Veel liquidaties tegelijk kunnen daardoor een daling versnellen op dezelfde manier waarop de shortsqueeze de stijging versterkte.
De machine heeft geen voorkeur voor richting.
Hij straft vooral drukke posities.
Funding rates kunnen waarschuwen voor overvolle trade
Een volgende datapunt is daarom de funding rate.
Bij perpetual futures betalen longs en shorts periodiek aan elkaar om de futuresprijs dicht bij de spotprijs te houden.
Sterk positieve funding betekent meestal dat veel handelaren aan de longkant zitten en daarvoor een premie betalen.
Dat is niet automatisch een verkoopsignaal.
Maar wanneer koers, open interest én funding tegelijk snel oplopen, wordt duidelijk dat een steeds groter deel van de markt dezelfde trade probeert te spelen.
Dat is precies het moment waarop een scherpe tegenbeweging veel schade kan veroorzaken.
$85.000 is niet meer het enige getal dat telt
Voor koershandelaren blijft de uitbraak boven $85.000 belangrijk.
Maar het interessantere verhaal zit nu in de derivatenmarkt.
Bijna $648 miljoen aan shorts is verdwenen. Toch steeg de totale open interest juist verder en neemt de futuresactiviteit toe.
Dat betekent dat handelaren na de afrekening niet naar huis gaan.
Ze zetten nieuwe fiches op tafel.
Zolang spotvraag en agressieve kopers sterk genoeg blijven, kan dat de beweging verder ondersteunen.
Maar als nieuwe longs sneller groeien dan de echte vraag naar Bitcoin, wordt dezelfde leverage die maandag shorts vernietigde de kwetsbaarheid van morgen.
De shortsqueeze heeft Bitcoin boven $85.000 geholpen. De volgende vraag is wie straks aan de verkeerde kant van de hefboom staat.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading