ING bouwt AI-betalingen maar waarschuwt nu voor nieuwe risico's
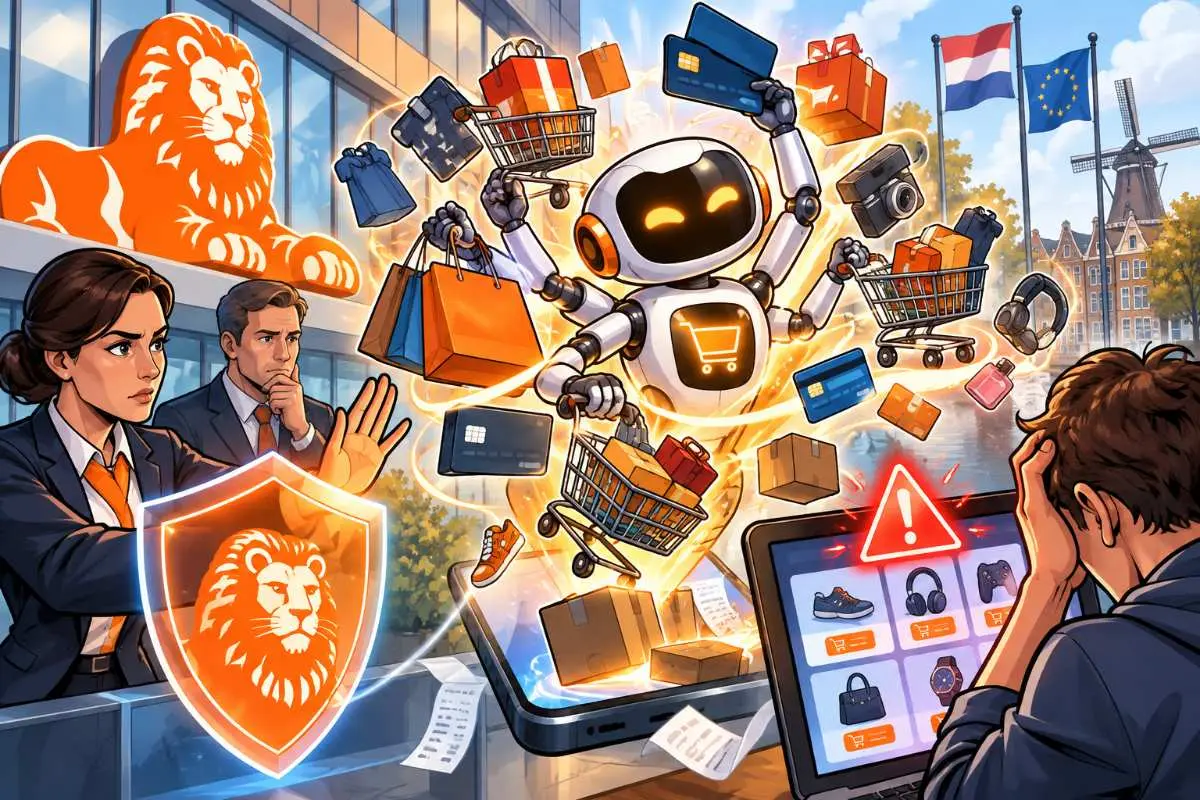
AI-agents kunnen in Europa al producten zoeken en betalingen starten. Nu waarschuwt ING samen met vijf andere grote banken dat bescherming tegen fraude, scams en datamisbruik niet even snel meegroeit.
Dat zet banken in een opvallende dubbele rol.
Ze bouwen mee aan de betaaltechniek voor zelfstandig winkelende AI en vragen tegelijk om strengere regels rond toestemming, aansprakelijkheid en consumentendata.
Zes banken slaan alarm over agentic commerce
De waarschuwing komt van ING, NatWest, Bank of America, Capital One, Commonwealth Bank of Australia en ASB Bank.
Hun zorg richt zich op agentic commerce: aankopen waarbij kunstmatige intelligentie niet alleen advies geeft, maar zelfstandig onderdelen van de koop uitvoert.
Daarbij kunnen AI-agents producten vergelijken, een winkel kiezen, betaalgegevens verwerken en uiteindelijk een transactie starten.
De banken vinden dat standaarden en consumentenbescherming achterlopen op die technische ontwikkeling. Ze wijzen onder meer op fraude, scams, privacy en de vraag waar een consument terechtkan wanneer een agent een verkeerde beslissing neemt.
Het verschil met een chatbot zit bij de betaalopdracht
Een normale chatbot kan vertellen welke hardloopschoen goedkoop is.
Een AI-agent kan verder gaan.
Een consument kan bijvoorbeeld zeggen: zoek een paar onder €150, zorg dat het morgen wordt geleverd en koop de beste optie.
Daarna kan de agent zelf webshops vergelijken en binnen de toegestane grenzen een aankoop voorbereiden of uitvoeren.
Dat laatste verandert de machtsverhouding.
De software krijgt dan niet alleen informatie over een gebruiker, maar mogelijk ook toegang tot betaalmiddelen, aankoopgeschiedenis en andere gevoelige gegevens.
Wie gaf precies toestemming?
Daar begint het moeilijkste probleem.
Een consument kan een agent toestemming geven om een hotel onder €250 per nacht te boeken.
Wat gebeurt er als de software €2.500 uitgeeft?
De betaling kan technisch correct zijn verwerkt, terwijl de agent buiten de opdracht van de gebruiker handelde.
Dan ontstaat direct de vraag of sprake is van een geautoriseerde betaling, een fout van de AI-aanbieder of een transactie waarvoor bank of verkoper moet opdraaien.
De Bundesbank noemt juist betrouwbare mandaten, duidelijke identificatie van agents, bewijs van gegeven toestemming en heldere aansprakelijkheidsregels als belangrijke voorwaarden voor agentic payments.
ING waarschuwt én bouwt er zelf aan mee
Dat maakt de positie van ING interessant.
De Nederlandse bank voerde eerder dit jaar samen met Worldline en Mastercard een agentic betaling uit in een echte productieomgeving.
Een ING-klant gebruikte daarbij een AI-assistent om concertkaarten te zoeken. De gebruiker gaf voorkeuren voor onder meer datum, ervaring en budget door.
De agent selecteerde opties en voerde na expliciete toestemming de verdere betaalstappen uit. ING verzorgde de authenticatie en autorisatie, terwijl Worldline de betaling verwerkte via het Mastercard-netwerk.
De consument hield bij die opzet dus nog de eindbeslissing.
Dat is iets anders dan een volledig autonome agent die zonder nieuwe bevestiging binnen een vooraf afgesproken mandaat mag winkelen.
Europa verwerkt al live agentic transacties
ING staat daarin niet alleen.
Visa meldde in juli dat AI-agents in Europa al live aankopen uitvoeren bij deelnemende webwinkels.
Meer dan dertig Europese financiële instellingen deden mee. Daar zat ook ING tussen.
De agents konden websites doorzoeken, producten selecteren en aankopen starten binnen grenzen die de kaarthouder vooraf had ingesteld.
Agentic commerce is daarmee verder dan een PowerPoint of laboratoriumproef.
De eerste betalingen lopen al door bestaande betaalsystemen.
Banken willen zichtbaar maken wanneer AI betaalt
De nieuwe bankwaarschuwing richt zich daarom ook op transparantie.
De betrokken instellingen willen onder meer duidelijkere vermelding wanneer een AI-agent bij een aankoop betrokken is.
Daarnaast vragen ze betere bescherming van gegevens en meer inzicht in de manier waarop een agent tot keuzes komt.
Ook keuzevrijheid en samenwerking tussen verschillende systemen staan op hun lijst.
Dat laatste kan later belangrijk worden.
Een agent van één technologiebedrijf mag niet automatisch bepalen welke bank, webshop of betaalmethode de consument gebruikt.
Anders ontstaat een nieuwe digitale poortwachter tussen koper en verkoper.
Fraude wordt moeilijker wanneer software ertussen zit
De fraudekant is eveneens anders dan bij een gewone kaartbetaling.
Een kwaadwillende website kan proberen een agent te misleiden.
Een gehackte agent kan buiten zijn mandaat handelen.
Of software kan een consument naar een betaalmethode sturen met minder mogelijkheden om geld terug te krijgen.
Capital One waarschuwde eerder in zijn eigen rapportage dat agentic commerce zowel fraudeverliezen kan verhogen als bestaande regels over aansprakelijkheid ingewikkelder kan maken.
Het aantal betrokken partijen groeit bovendien.
Naast consument, bank en verkoper kunnen ook de AI-maker, walletaanbieder, betaalprocessor en agentplatform een rol spelen.
Toezichthouder ziet belangstelling bij miljoenen consumenten
Consumenten staan niet per definitie afwijzend tegenover autonome financiële software.
De Britse Financial Conduct Authority liet meer dan 5.000 gebruikers van financiële diensten onderzoeken.
Daarvan zei 20% waarschijnlijk AI te willen gebruiken die zelfstandig binnen vooraf bepaalde doelen kan handelen.
Dat komt volgens de FCA overeen met ongeveer 11 miljoen Britse volwassenen.
De toezichthouder waarschuwt tegelijkertijd dat AI bestaande risico's rond fraude en cybercriminaliteit kan versterken.
De vraag is dus niet alleen of consumenten de technologie willen.
De vraag is hoeveel financiële vrijheid zij eraan durven geven.
Identiteit wordt onderdeel van de betaling
Daarom verandert ook authenticatie.
Bij een traditionele internetbetaling wil een bank weten dat de juiste klant toestemming geeft.
Bij agentic commerce komt daar een tweede vraag bij:
welke software handelt namens die klant?
Betaalnetwerken ontwikkelen daar nieuwe technieken voor.
Visa gebruikt bijvoorbeeld systemen waarmee agents herkenbaar kunnen worden gemaakt en transacties aan instructies van de kaarthouder worden gekoppeld. De betalingen moeten binnen vooraf vastgestelde grenzen blijven.
De identiteit van de agent wordt daarmee bijna net zo belangrijk als die van de koper.
De Bundesbank ziet ook systeemrisico's
De discussie gaat verder dan individuele verkeerde aankopen.
De Bundesbank waarschuwt dat AI-agents probabilistische beslissingen nemen. Hun gedrag is dus niet altijd volledig voorspelbaar of exact reproduceerbaar.
Dat botst met een betalingswereld waarin controleerbaarheid en juridische zekerheid zwaar wegen.
De centrale bank noemt naast fraude ook manipulatie, cyberaanvallen, onduidelijke aansprakelijkheid en mogelijk kuddegedrag van vergelijkbare agents.
Ook afhankelijkheid van een klein aantal protocollen en niet-Europese aanbieders kan een risico worden.
Dat maakt agentic payments tegelijk een financieel en strategisch dossier.
AI stuurt nu al meer klanten naar winkels
Webshops voelen de verandering eveneens.
De Britse retailer John Lewis meldde dat het aandeel zoekverkeer afkomstig van AI-agents in een jaar tijd steeg van ongeveer 0,3% naar 2,5%.
Dat percentage is nog klein.
De groei laat wel zien wat er kan veranderen wanneer mensen niet langer zelf verschillende winkels bezoeken.
Een AI-agent kan in seconden tientallen aanbieders bekijken en voorwaarden vergelijken.
De webshop hoeft dan niet alleen een mens te overtuigen.
Ook software moet het product kunnen vinden, begrijpen en kopen.
Dan verschuift ook de macht rond de checkout
Dat kan gevolgen krijgen voor zoekmachines, advertenties en webwinkels.
Een agent kan producten kiezen zonder dat de consument ooit de homepage, banner of aanbieding van een winkel ziet.
De partij die de agent beheert, kan daardoor invloed krijgen op welke verkoper überhaupt in beeld komt.
Hetzelfde geldt voor betaalmethoden.
Als software zelfstandig bepaalt welke kaart, rekening of andere betaalrail wordt gebruikt, kan het keuzes maken die nu nog expliciet bij de consument liggen.
Daarom hameren banken op keuzevrijheid en interoperabiliteit.
Ook stablecoins willen deze markt in
Voor crypto speelt hetzelfde vraagstuk.
[Stablecoins] kunnen rechtstreeks door software worden verstuurd en zijn 24 uur per dag beschikbaar. Daardoor worden ze ook onderzocht voor betalingen tussen autonome systemen.
Maar snelheid lost het vertrouwensprobleem niet op.
Een AI-agent met toegang tot een [wallet] moet nog steeds grenzen krijgen: hoeveel mag hij betalen, aan wie en onder welke voorwaarden?
Bij traditionele kaarten kan een consument bovendien gebruikmaken van bestaande processen rond betwisting en terugboekingen.
Bij on-chainbetalingen kan een transactie technisch definitief zijn.
Daarmee worden bewijs van toestemming en preventieve controles alleen maar belangrijker.
De winnaar heeft meer nodig dan de snelste betaling
De strijd rond agentic commerce gaat daarom steeds minder over de vraag of AI technisch een betaling kan uitvoeren.
Dat kan al.
ING, Worldline, Mastercard en Visa hebben laten zien dat agentgestuurde betalingen door bestaande systemen kunnen lopen.
De moeilijkere laag komt daarna.
Een financieel systeem moet kunnen aantonen wie de agent toestemming gaf, wat die toestemming inhield, of de agent binnen zijn grens bleef en wie betaalt wanneer dat niet gebeurde.
ING staat daardoor symbool voor de vreemde positie waarin banken terechtkomen.
Ze willen de nieuwe betaalwereld niet missen.
Maar voordat consumenten een AI-agent echt met hun geld alleen laten, moeten banken ook kunnen uitleggen wie verantwoordelijk is wanneer die agent de verkeerde rekening betaalt.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk
Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading