Apollo waarschuwt voor mogelijke bank run door AI-agents
Een AI-agent die iedere dag automatisch de hoogste rente zoekt, klinkt aantrekkelijk voor spaarders. Voor banken kan precies diezelfde software een probleem worden.
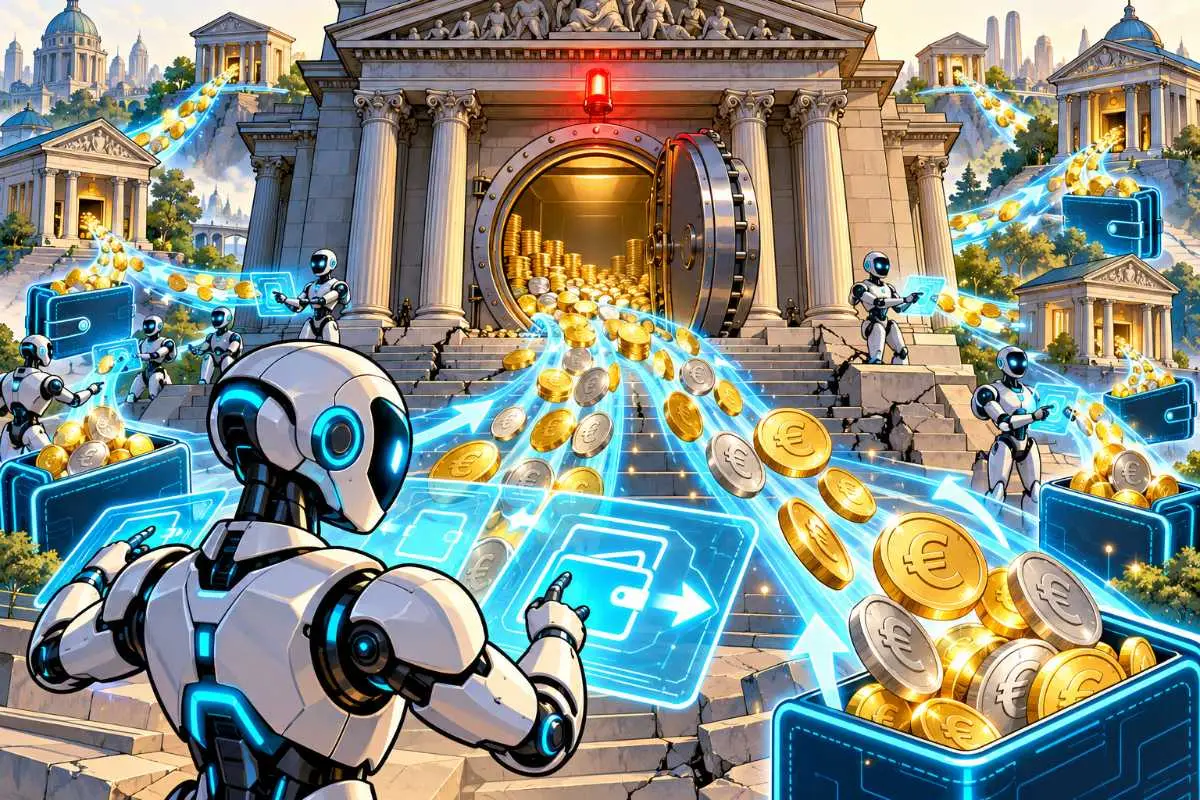
Torsten Sløk, hoofdeconoom van vermogensbeheerder Apollo, waarschuwt voor wat hij een mogelijke “agentic bank run” noemt.
Niet omdat klanten plotseling bang zijn dat hun bank omvalt. Het risico ontstaat juist wanneer miljoenen AI-agents rationeel hetzelfde doen: geld automatisch verplaatsen zodra ergens anders een hoger rendement beschikbaar is.
Apollo denkt dat daarmee een belangrijke bron van goedkope bankfinanciering veel minder stabiel kan worden.
AI kan het renteverschil automatisch najagen
Sløk publiceerde zijn waarschuwing op 27 september in Apollo's Daily Spark.
Zijn rekensom begint bij een simpel verschil.
De gemiddelde rente op Amerikaanse checking accounts ligt volgens de door Apollo gebruikte data rond 0,1%.
Verschillende alternatieven bieden volgens Sløk ongeveer 3,3% tot 5,0%.
Een consument kan dat verschil vandaag al zien.
Toch blijft veel geld op laag renderende rekeningen staan.
Mensen vergelijken niet iedere ochtend tientallen aanbieders. Ze vinden overstappen lastig, vergeten het of accepteren een lagere rente voor gemak.
Een AI-agent heeft daar geen last van.
Menselijke traagheid is voor banken geld waard
Dat is de ongemakkelijke kant van Sløks scenario.
Een deel van het huidige banksysteem profiteert van het feit dat klanten niet iedere euro continu voor het hoogste rendement inzetten.
Geld op betaalrekeningen kan daardoor relatief goedkoop zijn voor banken.
Banken gebruiken deposito's vervolgens als financieringsbron voor leningen en andere activiteiten.
Wanneer een rekeninghouder nauwelijks rente ontvangt, terwijl de bank het geld elders tegen een hogere vergoeding kan inzetten, ontstaat een belangrijke inkomstenbron.
AI kan dat verschil kleiner maken.
Software hoeft niet loyaal te zijn aan een bankmerk.
De agent hoeft alleen een opdracht te krijgen
Denk aan een eenvoudige instructie:
houd €10.000 direct beschikbaar voor dagelijkse uitgaven en zet al het overige geld veilig weg tegen de hoogste beschikbare rente.
Een voldoende zelfstandige financiële agent kan vervolgens continu aanbieders vergelijken.
Daalt de rente bij bank A?
Dan kan de software naar bank B kijken.
Verschijnt elders een geldmarktfonds met een betere vergoeding?
Dan kan de agent opnieuw rekenen.
Het financiële gedrag dat mensen misschien enkele keren per jaar uitvoeren, kan software straks iedere dag of ieder uur herhalen.
Dat is iets anders dan een klassieke bankrun
De term bank run klinkt zwaarder dan Sløks scenario in eerste instantie is.
Bij een klassieke bankrun halen klanten hun geld weg omdat ze twijfelen aan de financiële gezondheid van een bank.
Dat hoeft hier helemaal niet te gebeuren.
Een bank kan gezond zijn en toch geld verliezen omdat een algoritme elders twintig of dertig basispunten meer rendement ziet.
De prikkel is dan geen angst.
Het is optimalisatie.
Juist daarom kan een agentic bank run moeilijker te herkennen zijn voordat geld begint te bewegen.
Snelheid verandert het risico
De schaal maakt het scenario interessanter.
Wanneer één consument €20.000 verplaatst, merkt een grote bank daar weinig van.
Wanneer miljoenen huishoudens dezelfde software gebruiken, verandert de rekensom.
Agents kunnen bovendien tegelijk reageren op dezelfde nieuwe rente.
Een fintech die maandagmiddag zijn vergoeding verhoogt, kan in theorie binnen minuten door enorme aantallen softwareagents worden gevonden.
Het geld kan daarna automatisch volgen.
Sløk waarschuwt dat banken in zo'n wereld een aanzienlijk deel kunnen verliezen van de goedkope deposito's waarop zij voor kredietverlening leunen. Dat kan volgens hem gevolgen hebben voor het bredere financiële systeem.
Banken krijgen dan twee keuzes
Wanneer deposito's makkelijker vertrekken, kunnen banken proberen klanten vast te houden.
De meest directe route is hogere rente betalen.
Dat klinkt gunstig voor spaarders.
Voor de bank worden deposito's daardoor wel duurder.
Een andere mogelijkheid is dat banken zelf automatische spaarproducten bouwen die geld intern naar beter renderende rekeningen verschuiven.
Dan probeert de bank te voorkomen dat de AI-agent het geld volledig naar een concurrent verplaatst.
In beide gevallen neemt de oude waarde van passieve klanten af.
AI kan marges van banken kleiner maken
Daar zit het bredere economische effect.
Een bank verdient geld op het verschil tussen wat zij betaalt voor financiering en wat zij ontvangt op leningen en andere activa.
Als klanten plotseling veel hogere depositorentes eisen, stijgen de financieringskosten.
Banken kunnen dat proberen door te berekenen in hogere leenrentes.
Of ze accepteren een lagere marge.
Bij voldoende grote verschuivingen kan dat invloed krijgen op de hoeveelheid krediet die banken willen of kunnen verstrekken.
Sløks waarschuwing gaat daarom verder dan een strijd om de beste spaarrekening.
De software wordt een nieuwe financiële klant
Tot nu toe proberen banken vooral mensen te overtuigen.
Ze bouwen betere apps, geven bonussen en proberen klanten langer vast te houden.
Agentic finance voegt daar een ander publiek aan toe:
software die namens mensen kiest.
Een agent kijkt mogelijk minder naar merknaam en meer naar meetbare voorwaarden.
Rente.
Kosten.
Liquiditeit.
Risico.
Verzekeringsdekking.
Opnameregels.
Dat kan financiële instellingen dwingen hun producten niet alleen aantrekkelijk te maken voor mensen, maar ook leesbaar en uitvoerbaar voor machines.
Stablecoins komen dan vanzelf in dezelfde vergelijking
Voor crypto wordt het scenario interessant zodra agents meer mogen doen dan geld tussen bankrekeningen schuiven.
Een agent kan theoretisch ook stablecoins, tokenized geldmarktfondsen en andere digitale activa vergelijken.
Daarbij is één nuance belangrijk.
Een stablecoin zoals een digitale dollar betaalt niet automatisch rente.
Rendement kan bijvoorbeeld ontstaan wanneer stablecoins worden omgezet naar een tokenized staatsobligatieproduct of worden gebruikt binnen DeFi.
De agent vergelijkt dan dus verschillende financiële producten, niet simpelweg bankrekening tegen stablecoin.
Digitale assets hebben wel één technisch voordeel
Stablecoins en andere tokens kunnen 24 uur per dag bewegen.
Dat sluit goed aan bij software die zelf transacties uitvoert.
Een bankrekening kan openingstijden, overboekingslimieten of extra controles hebben.
Een blockchain kan waarde op ieder moment verwerken.
Voor autonome software is die permanente beschikbaarheid aantrekkelijk.
Maar daar staat iets tegenover.
Bankdeposito's kunnen onder een depositogarantiestelsel vallen. Stablecoins en DeFi-producten hebben andere risico's en beschermingsregels.
Een verantwoord agent moet die verschillen dus meewegen.
Alleen de hoogste rente kiezen zou onvoldoende zijn.
Het algoritme moet ook risico begrijpen
Dat kan een van de moeilijkste problemen worden.
Een product dat 5% betaalt is niet automatisch beter dan een rekening met 3%.
Misschien is geld minder snel beschikbaar.
Misschien ontbreekt bescherming bij faillissement.
Misschien zit achter het hogere rendement kredietrisico.
Een AI-agent die alleen op percentage sorteert, kan consumenten juist richting riskantere producten sturen.
De opdracht moet daarom specifieker worden.
Niet: vind het hoogste rendement.
Wel: maximaliseer rendement binnen vooraf bepaalde grenzen voor kredietrisico, liquiditeit en bescherming.
Stablecoins kunnen banken dus niet simpelweg vervangen
Daarmee wordt ook de cryptoversie van Sløks scenario minder eenvoudig.
Stablecoins kunnen geld sneller programmeerbaar maken.
Maar banken bieden functies die niet automatisch verdwijnen zodra geld naar een token verhuist.
Denk aan depositobescherming, kredietverlening, identiteitscontrole en procedures voor fraude.
Voor een agent telt uiteindelijk de complete combinatie.
Dat kan stablecoins aantrekkelijk maken voor sommige geldstromen en traditionele rekeningen voor andere.
AI haalt vooral frictie uit het financiële systeem
Dat is misschien de belangrijkste laag van Apollo's waarschuwing.
Banken hoeven niet door AI te worden vervangen om geraakt te worden.
Alleen het verwijderen van menselijke traagheid kan voldoende zijn.
Consumenten vergelijken producten nu onregelmatig.
Ze stellen overstappen uit.
Ze laten geld tegen lage rente staan.
Software kan al die frictie weghalen.
Het financiële systeem wordt daardoor niet noodzakelijk minder rationeel.
Het wordt juist harder rationeel.
Dat kan renteverschillen veel sneller laten verdwijnen
Wanneer agents op grote schaal dezelfde informatie krijgen, kunnen banken met slechte voorwaarden sneller klanten verliezen.
Daarna ontstaat druk om rente te verhogen.
Dat verkleint het verschil tussen aanbieders.
Voor consumenten kan dat op termijn gunstig zijn.
Voor banken betekent het dat goedkoop spaargeld minder vanzelfsprekend wordt.
De waarde van klantentrouw verandert wanneer een algoritme iedere nacht opnieuw mag beslissen waar het geld morgen staat.
De echte bankrun kan daardoor stil beginnen
Sløk voorspelt niet dat dit morgen gebeurt.
Apollo zegt ook niet dat AI-agents vandaag al grote hoeveelheden Amerikaanse deposito's wegtrekken.
Het is een toekomstscenario.
Maar de bouwstenen ontstaan wel.
Agents krijgen meer toegang tot software.
Banken testen agentgestuurde betalingen.
Digitale financiële producten worden beter programmeerbaar.
En steeds meer financiële diensten zijn via API's bereikbaar.
Zodra software voldoende bevoegdheid krijgt om zelf kapitaal te verplaatsen, verandert een simpele rentevergelijking in een automatische geldstroom.
De grootste dreiging voor banken hoeft dan geen paniekerige rij bij het loket te zijn. Het kan een miljoen stille AI-agents zijn die in dezelfde seconde besluiten dat het geld ergens anders meer oplevert.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading