Box 3 kan crypto en crypto-ETF’s vanaf 2028 splitsen
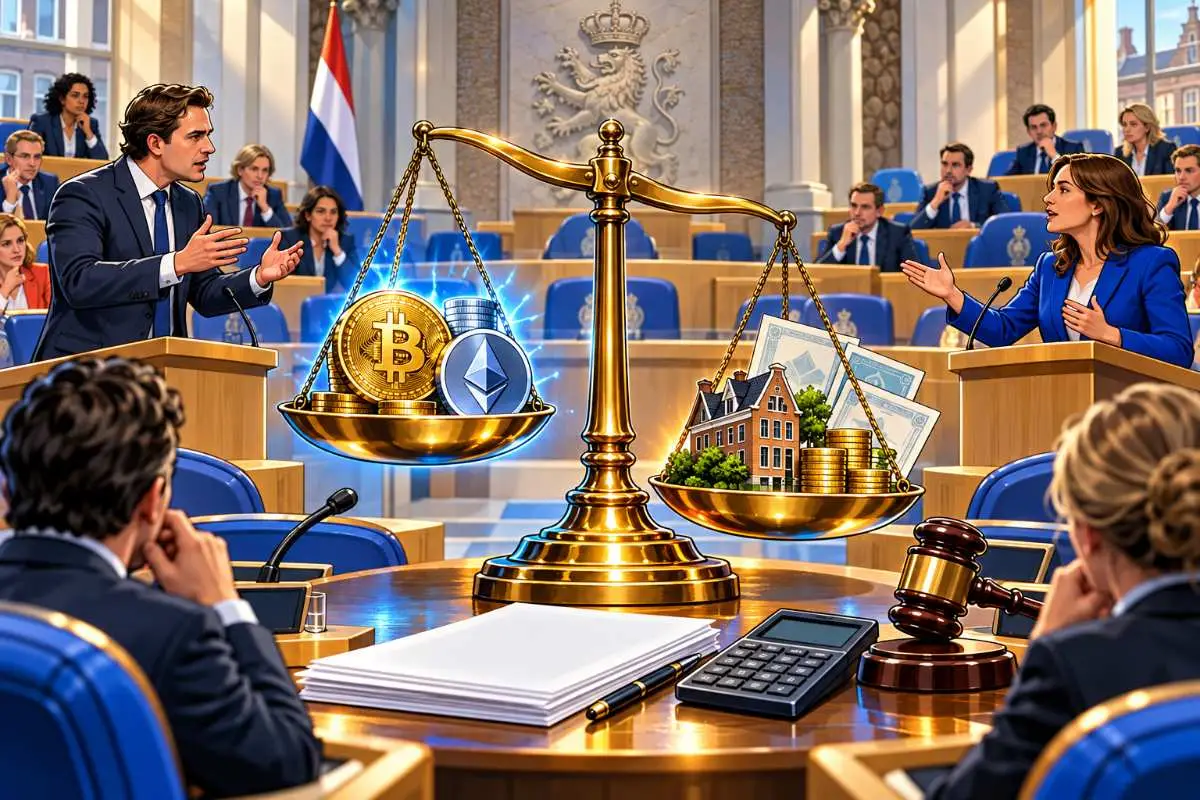
Rechtstreeks aangehouden crypto kan vanaf 2028 fiscaal anders worden behandeld dan een beursproduct dat dezelfde cryptomarkt volgt. Staatssecretaris Eelco Eerenberg erkende donderdag in de Tweede Kamer dat de snelle hervorming van Box 3 precies dat verschil kan veroorzaken.
Het draait niet direct om een ander belastingtarief. Het verschil zit vooral in wanneer koerswinst wordt belast.
Het kabinet wil vanaf 2028 vermogenswinstbelasting uitbreiden naar alle financiële instrumenten. Andere vermogensbestanddelen volgen volgens het huidige plan pas in 2030. Direct aangehouden crypto past volgens Eerenberg niet binnen de beperkte wetswijziging waarmee die versnelling moet worden geregeld.
Voor Nederlandse cryptobezitters ontstaat daarmee een fiscaal onderscheid dat tot donderdag vooral tussen de regels door zichtbaar was.
Hoogeveen legt crypto-verschil rechtstreeks voor
Tijdens de Algemene Financiële Beschouwingen vroeg JA21-Kamerlid Michiel Hoogeveen waarom crypto niet meteen wordt meegenomen in de novelle waarmee het kabinet de Box 3-plannen wil aanpassen.
Eerenbergs antwoord was ongebruikelijk direct.
“Dat kan gewoon feitelijk niet.”
De staatssecretaris legde uit dat het bestaande wetsvoorstel al een uitzondering bevat voor waardepapieren van start-ups en scale-ups. Die bestaande juridische route kan volgens hem relatief snel worden uitgebreid naar alle waardepapieren.
Directe crypto zat niet in die uitzondering.
Eerenberg zette crypto daarbij in hetzelfde rijtje als goud, zilver, cognac en Pokémonkaarten: andere bezittingen waarin mensen kunnen beleggen, maar die niet onder de bestaande uitzondering voor waardepapieren vallen.
Crypto-ETF legt het probleem bloot
Hoogeveen wees vervolgens op beursproducten met crypto als onderliggende waarde.
Een belegger kan bijvoorbeeld rechtstreeks crypto bezitten of via een financieel product blootstelling krijgen aan dezelfde koersbeweging.
Onder de voorgestelde snelle route kunnen die vormen verschillend worden belast.
Eerenberg bestreed dat risico niet. Hij zei dat dit één van de beperkingen is van de keuze voor snelheid. Een bredere herziening kan volgens hem wel, maar dan verschuift de volledige overstap naar 2030.
Daarmee ligt voor het eerst expliciet op tafel dat de juridische verpakking van cryptoblootstelling invloed kan krijgen op het heffingsmoment.
Dat is iets anders dan een vastgesteld belastingvoordeel voor crypto-ETF's.
Het verschil zit in wanneer de fiscus afrekent
Het oorspronkelijke wetsvoorstel voor werkelijk rendement werkt hoofdzakelijk met een vermogensaanwasbelasting.
Daarbij wordt de waardestijging van een bezit jaarlijks meegenomen, ook wanneer de belegger nog niet verkoopt.
Stijgt een belegging bijvoorbeeld van €50.000 naar €60.000, dan kan die €10.000 waardestijging meetellen voor de belasting van dat jaar.
Bij een vermogenswinstbelasting wordt de waardeverandering in beginsel pas belast wanneer de winst wordt gerealiseerd, bijvoorbeeld bij verkoop.
Het huidige wetsvoorstel kent zo'n winstsystematiek al voor onder meer onroerend goed en bepaalde aandelen in startende ondernemingen.
Het kabinet wil die tweede methode nu veel sneller uitbreiden.
Financiële instrumenten moeten vanaf 2028 overstappen
In de kabinetsbrief van 30 september staat dat vanaf 2028 alle financiële instrumenten onder vermogenswinstbelasting moeten vallen.
Het kabinet noemt aandelen, obligaties en opties als voorbeelden.
Volgens de berekeningen valt daarmee ongeveer 90% van het Box 3-vermogen met waardeontwikkeling onder de nieuwe methode. De overige vermogensbestanddelen moeten in 2030 volgen.
Die versnelling gebeurt via een novelle.
Dat is een afzonderlijk wetsvoorstel waarmee een wet die al bij de Eerste Kamer ligt alsnog wordt aangepast.
Het tijdpad is krap. Het kabinet schrijft dat de novelle vóór 31 december door de Eerste Kamer moet zijn aangenomen om de beoogde route te halen.
Directe crypto blijft voorlopig aan de andere kant
Voor rechtstreeks aangehouden Bitcoin en andere crypto ligt dat anders.
De Belastingdienst behandelt particuliere cryptobezittingen nu als vermogen in Box 3. Voor het huidige stelsel wordt de waarde in het economisch verkeer op 1 januari gebruikt.
Eerenbergs toelichting maakt duidelijk dat directe crypto niet zomaar kan worden toegevoegd aan de snelle uitzondering voor waardepapieren.
Daarvoor zou volgens hem een bredere aanpassing nodig zijn.
De consequentie kan zijn dat iemand vanaf 2028 jaarlijks over de waardeverandering van rechtstreeks gehouden crypto wordt belast, terwijl een passend financieel instrument met crypto-exposure pas bij realisatie wordt belast.
Maar die uitkomst staat nog niet definitief vast.
Niet ieder 'crypto-ETF' is fiscaal automatisch hetzelfde
Daar zit een belangrijke nuance.
Het debat gebruikt de term ETF, terwijl het kabinet in zijn brief juridisch spreekt over financiële instrumenten en Eerenberg over waardepapieren.
De naam die een handelsplatform aan een cryptoproduct geeft, beslist dus niet zelfstandig welke Box 3-behandeling het krijgt.
De juridische structuur van het product en de definitieve tekst van de novelle zijn daarvoor bepalend.
Op basis van het debat kan daarom nog niet worden gezegd dat iedere Bitcoin-ETF, ETN of ander cryptobeursproduct vanaf 2028 gegarandeerd onder vermogenswinstbelasting valt.
Wat wel vaststaat: het kabinet ziet dat vergelijkbare economische blootstelling door de snelle wetsroute verschillend kan worden behandeld.
Dit is uitstel van belasting, geen vrijstelling
Ook het mogelijke financiële voordeel verdient precisie.
Vermogenswinstbelasting betekent niet dat koerswinst belastingvrij wordt.
Het verandert vooral het moment van afrekenen.
Wie een positie jarenlang vasthoudt, hoeft bij een winstsystematiek niet ieder jaar over de nog niet verkochte koersstijging af te rekenen. De belasting op die waardestijging volgt wanneer de winst wordt gerealiseerd.
Dat uitstel kan financieel relevant zijn.
Het geld dat anders eerder naar de fiscus gaat, blijft langer beschikbaar voor de belegger.
Maar uiteindelijk kan over de gerealiseerde winst nog steeds Box 3-heffing verschuldigd zijn.
Voor huidige cryptoaangifte verandert nog niets
De politieke discussie gaat over het stelsel dat vanaf 2028 moet gelden.
Voor de huidige aangifte verandert donderdag niets.
Particuliere cryptobezitters moeten hun crypto nog steeds in Box 3 aangeven tegen de waarde op de peildatum van 1 januari.
Ook de Wet werkelijk rendement Box 3 zelf is nog niet definitief.
De Tweede Kamer nam het oorspronkelijke wetsvoorstel op 12 februari aan. In de Eerste Kamer vond op 30 juni al een plenaire behandeling plaats, maar de stemming werd uitgesteld in afwachting van de aangekondigde novelle.
De Eerste Kamercommissie voor Financiën heeft de bewindspersonen bovendien uitgenodigd voor een nieuw mondeling overleg op maandag 5 oktober.
De verpakking van crypto kan fiscaal belangrijk worden
Daarmee verschuift voor Nederlandse beleggers een onverwachte vraag naar voren.
Niet alleen welke crypto bezit je?
Maar ook: hoe bezit je die blootstelling juridisch?
Directe crypto in een eigen wallet en een beursgenoteerd product dat dezelfde Bitcoinprijs volgt, kunnen economisch sterk op elkaar lijken.
Fiscaal kunnen ze vanaf 2028 mogelijk uiteenlopen.
Het kabinet erkent dat risico nu openlijk, maar kiest voorlopig voor snelheid: financiële instrumenten eerst, overige bezittingen volledig vanaf 2030.
Of dat uiteindelijk daadwerkelijk een tijdelijk voordeel voor bepaalde cryptobeleggingsproducten oplevert, hangt af van de novelle die nog geschreven en aangenomen moet worden.
Voor cryptobezitters is daarmee één ding duidelijker geworden.
Het Box 3-vraagstuk draait vanaf 2028 mogelijk niet alleen om hoeveel Bitcoin iemand bezit, maar ook om welke juridische verpakking er om die Bitcoin heen zit.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading