BNY opent Europese cryptobewaring via Brussel onder MiCA
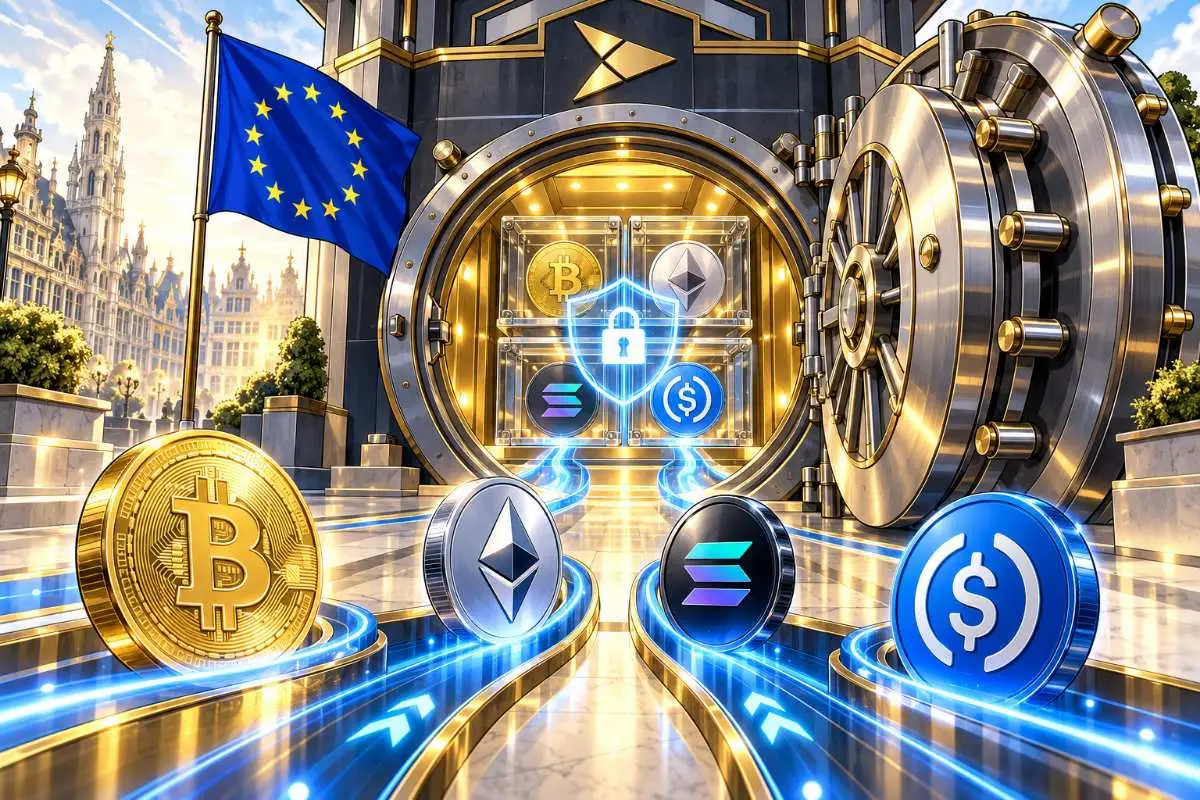
Een bank die wereldwijd $62,6 biljoen aan vermogen bewaart of administreert, gaat nu ook Bitcoin, Ethereum, Solana en USDC bewaren voor geselecteerde institutionele klanten in de Europese Unie.
BNY breidt zijn cryptobewaring uit via zijn Belgische bankentiteit The Bank of New York Mellon SA/NV. Die partij staat sinds juli in het Europese MiCA-register en mag vanuit Brussel custody-, administratie- en transferdiensten voor cryptoactiva aanbieden.
De stap brengt digitale activa daarmee verder binnen het reguliere bewaarmodel van een van 's werelds grootste financiële instellingen.
Brussel wordt toegangspoort voor Europese cryptobewaring
BNY maakte de uitbreiding op 8 oktober bekend.
De dienstverlening loopt via The Bank of New York Mellon SA/NV, de Europese bankentiteit van het concern. Die bank heeft haar hoofdzetel in België en beschikt over een Belgische bankvergunning. De Europese Centrale Bank en de Nationale Bank van België houden toezicht op de instelling.
BNY zegt dat de entiteit in juli 2026 aan het MiCA-register van ESMA is toegevoegd.
Daardoor kan de bank voor cliënten cryptoactiva bewaren en administreren en transfers uitvoeren.
Voorlopig richt de dienst zich op geselecteerde institutionele klanten.
BNY kondigt dus geen algemene cryptorekening voor Europese particulieren aan.
Bitcoin, Ethereum, Solana en USDC als eerste activa
Het Europese aanbod begint met vier activa.
BNY wil het aanbod later uitbreiden met meer cryptoactiva en stablecoins.
De bank beperkt zich bovendien niet tot simpelweg “munten vasthouden”.
De MiCA-diensten omvatten bewaring, administratie en overdrachten namens klanten.
Dat is relevant voor institutionele partijen die digitale activa willen koppelen aan bestaande processen voor settlement, collateral en financieel beheer.
BNY gebruikt bankroute onder MiCA
De opname in het ESMA-register betekent niet dat BNY dezelfde vergunningprocedure heeft doorlopen als een gespecialiseerd cryptobedrijf.
MiCA maakt onderscheid.
Een gewone cryptoaanbieder heeft doorgaans een CASP-vergunning nodig.
Een bestaande kredietinstelling kan onder artikel 60 bepaalde cryptoactivadiensten aanbieden nadat zij haar nationale bevoegde autoriteit vooraf heeft geïnformeerd en de vereiste informatie heeft aangeleverd.
Voor banken geldt daarbij een termijn van minimaal veertig werkdagen vóór de eerste dienstverlening.
ESMA vermeldt daarna de relevante informatie in zijn register.
Dat is dus een notificatieroute vanuit een bestaande bankvergunning.
Niet een vrijstelling van MiCA-toezicht.
Nederland kent dezelfde route voor banken
Ook de AFM beschrijft dit onderscheid.
In Nederland behandelt de toezichthouder zowel volledige CASP-vergunningaanvragen als notificaties van bestaande financiële instellingen die onder artikel 60 vallen. Kredietinstellingen behoren expliciet tot de partijen die deze notificatieroute kunnen gebruiken.
Dat maakt BNY's constructie geen uitzondering speciaal voor België.
Het zit ingebouwd in MiCA zelf.
De gedachte daarachter is dat een bestaande gereguleerde financiële instelling niet volledig opnieuw door dezelfde ondernemingscontrole hoeft wanneer zij cryptodiensten toevoegt.
Voor de specifieke cryptodiensten blijven wel aanvullende eisen gelden.
Cryptobewaring sluit aan op BNY's oude kernactiviteit
Voor BNY is custody geen nieuwe business.
De bank bewaart en administreert wereldwijd enorme hoeveelheden traditionele effecten en andere financiële bezittingen.
Per 30 juni 2026 stond ongeveer $62,6 biljoen onder custody of administratie bij BNY. Daarnaast beheerde de groep ongeveer $2,2 biljoen aan vermogen.
Crypto wordt daarmee toegevoegd aan een activiteit waar BNY al decennia geld mee verdient.
Dat onderscheidt deze stap van een cryptobeurs die later institutionele bewaring toevoegt.
Hier beweegt een bestaande wereldwijde custodian juist richting digitale activa.
Platform bestaat al sinds 2022
BNY lanceerde zijn Digital Asset Custody-platform in 2022.
Het bedrijf bood aanvankelijk onder meer bewaring van Bitcoin en Ether aan geselecteerde Amerikaanse institutionele klanten. In zijn jaarverslag over 2024 schreef BNY dat die activiteiten destijds nog maar een minimale bijdrage leverden aan omzet en balans.
De uitbreiding naar de EU vergroot het bereik aanzienlijk.
BNY noemt onder meer banken, broker-dealers, vermogensbeheerders en ondernemingen als partijen die digitale activa, stablecoins en tokenized financiële producten onderzoeken.
Europa krijgt nu een gereguleerde route via de Belgische bank.
Klantwallets worden gescheiden gehouden
BNY noemt verschillende beveiligingsmaatregelen voor zijn bewaarplatform.
Het bedrijf gebruikt onder meer multiparty computation, gescheiden klantwallets en systemen voor het bewaren van private keys.
Gescheiden wallets zijn vooral van belang omdat klantactiva duidelijk van andere bezittingen moeten kunnen worden onderscheiden.
Maar technologie alleen bepaalt niet de volledige rechtspositie.
Voor een institutionele klant blijft de bewaarbe overeenkomst bepalend voor zaken zoals toegang, overdrachtsbevoegdheden, aansprakelijkheid en de behandeling van activa wanneer zich bij de dienstverlener problemen voordoen.
Een grote banknaam neemt die vragen niet weg.
Crypto wordt geen bankdeposito doordat BNY het bewaart
Dat onderscheid is ook belangrijk voor bescherming bij faillissement.
DNB stelt expliciet dat crypto zoals bitcoin geen deposito is en daarom niet onder de Nederlandse depositogarantie valt. De garantie beschermt banktegoeden zoals betaal- en spaarrekeningen, niet cryptoactiva.
Voor deze specifieke BNY-dienst loopt de dienstverlening bovendien via een Belgische bankentiteit.
Een Nederlandse klant moet dus niet automatisch denken dat de Nederlandse depositogarantie op de bewaarde crypto van toepassing is.
De hoofdregel blijft eenvoudiger:
een bitcoin blijft een cryptoactivum, ook wanneer een bank hem bewaart.
Hij verandert daardoor niet in gegarandeerd banktegoed.
USDC maakt de stap breder dan alleen crypto-opslag
De opname van USDC is eveneens opvallend.
Een stablecoin wordt steeds vaker gebruikt voor betalingen, settlement en onderpand in digitale financiële processen.
BNY noemt zelf use cases rond digitale cash, tokenized activa, betalingen, settlement en collateral mobility.
Dat betekent dat de bank niet alleen mikt op klanten die Bitcoin op de balans willen houden.
De bredere inzet ligt bij financiële processen waarin digitale activa daadwerkelijk tussen partijen bewegen.
Custody wordt dan het vertrekpunt.
Niet het eindproduct.
Institutionele adoptie verschuift naar vertrouwde bewaarnamen
Voor banken en grote vermogensbeheerders is de identiteit van de custodian vaak minstens zo belangrijk als de blockchain waarop een activum draait.
Zij moeten kunnen uitleggen wie de sleutels beheert, welke juridische entiteit aansprakelijk is en onder welk toezicht die partij valt.
BNY probeert precies dat voordeel te gebruiken.
De bank biedt niet de belofte dat crypto ineens hetzelfde risico krijgt als een traditioneel deposito.
Ze biedt institutionele partijen een bekende tegenpartij binnen een gereguleerd Europees kader.
Dat kan de drempel voor digitale activa verlagen bij organisaties die niet rechtstreeks met een cryptobeurs of zelf beheerde wallets willen werken.
De opvallendste verschuiving is daarom niet dat BNY nu vier cryptomunten ondersteunt.
Het is dat Europese instellingen Bitcoin en andere digitale activa straks bij dezelfde wereldwijde bewaarnaam kunnen onderbrengen die al biljoenen aan traditionele bezittingen beheert.
Stop met te veel betalen voor je crypto. Bij de Amsterdamse exchange Finst handel je tegen de laagste tarieven van Nederland, zonder verborgen kosten.
👀 Bekijk Finst nu ›Let op: Beleggen in crypto brengt risico’s met zich mee. Handel alleen met geld dat u kunt missen.
Ga verder met lezen
Dit vind je misschien ook leuk

Laat mensen jouw mening weten
Lees ook
Populair Nieuws
Loading